Abitazione
Zurigo in testa alla classifica globale del rischio di bolla immobiliare
Secondo il più recente indice globale di UBS, Zurigo presenta il rischio di bolla immobiliare più elevato fra tutte le città, spinto dalla forte domanda, dall’offerta limitata e dalla crescita dei prezzi, storicamente rapida. Anche il rischio a Ginevra è aumentato, a conferma delle persistenti pressioni sul mercato abitativo svizzero.
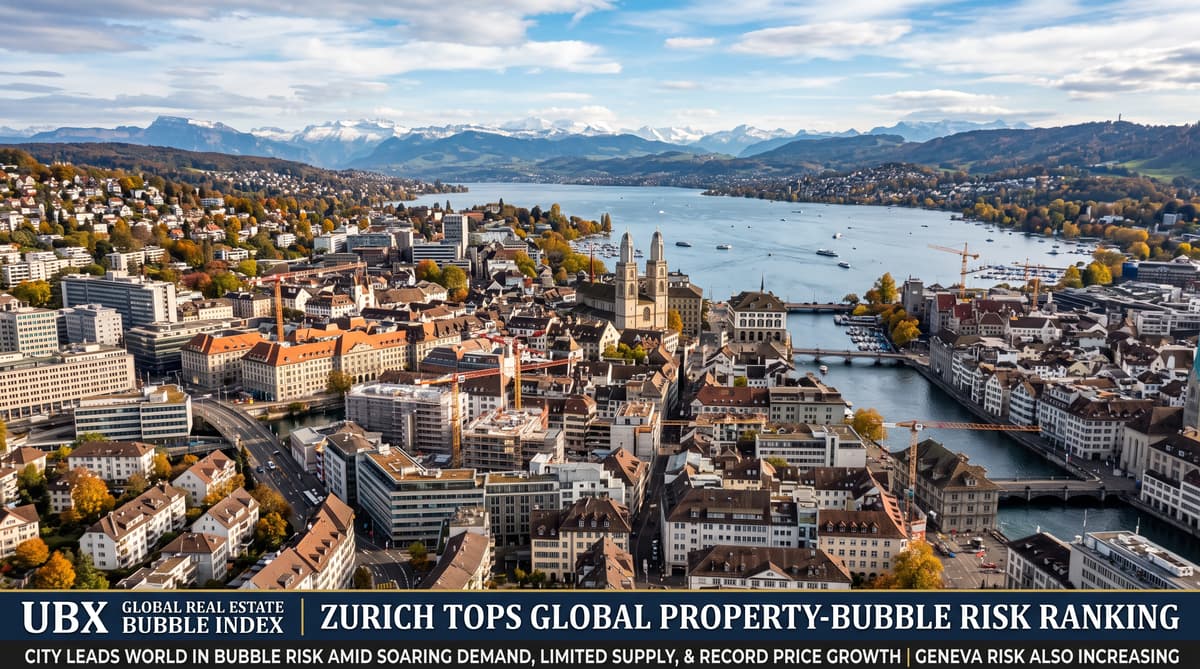
Secondo UBS, Zurigo presenta oggi il rischio di bolla immobiliare più elevato al mondo. Nel suo Global Real Estate Bubble Index 2026, la banca ha assegnato alla più grande città svizzera un punteggio di 1.69 punti, davanti a Tokyo, Miami e Dubai. Il risultato è rilevante per una città in cui le abitazioni sono già fra le più care del Paese e dove trovare un appartamento libero può essere difficile anche per i professionisti ben retribuiti.
UBS ha confrontato i mercati immobiliari residenziali di 23 grandi città. Il punteggio di Zurigo è salito rispetto agli 1.55 punti dell’anno scorso, prolungando un lungo periodo di preoccupazione per i prezzi, l’offerta e l’accessibilità economica. Anche Ginevra è entrata ulteriormente nella categoria ad alto rischio: il punteggio è passato da 1.05 a 1.12 punti, collocandola al sesto posto.
Un punteggio di rischio di bolla non prevede un crollo imminente. Misura lo scarto fra le valutazioni immobiliari e le condizioni economiche sottostanti, tenendo conto anche dello slancio del mercato, delle condizioni di credito e dell’attività edilizia. La posizione di Zurigo riflette l’interazione fra forte occupazione, migrazione internazionale e scarsità di alloggi.
Il rapporto colloca i due principali centri internazionali svizzeri al centro di un dibattito più ampio sull’abitazione. L’aumento dei prezzi ha avvantaggiato i proprietari, mentre gli inquilini e chi acquista casa per la prima volta devono affrontare una forte concorrenza per un numero limitato di abitazioni.
Talenti, posti di lavoro e scarsità di alloggi
Negli ultimi 20 anni Zurigo ha registrato l’aumento più marcato dei prezzi degli immobili residenziali fra le città esaminate da UBS. L’incremento rispecchia il ruolo della città quale principale centro finanziario e d’affari della Svizzera, come pure la sua crescente importanza per le imprese tecnologiche e di intelligenza artificiale.
I professionisti internazionali hanno contribuito a rafforzare la domanda in un mercato già vincolato dalla geografia e dai limiti alla pianificazione. Zurigo combina un’area urbana compatta, paesaggi protetti attorno alla città e una forte concorrenza per gli alloggi in posizione centrale. I datori di lavoro riescono ad attirare personale qualificato, ma molti di questi lavoratori si ritrovano in un mercato locativo con pochi alloggi disponibili.
UBS ha descritto l’afflusso di talenti internazionali come un fattore alla base di quello che ha definito l’aumento più marcato dei prezzi degli immobili residenziali fra le città analizzate. La domanda ha inoltre mantenuto la sua solidità perché Zurigo offre salari elevati, infrastrutture affidabili, accesso alle università e una concentrazione di imprese globali.
Le pressioni sono visibili anche al di là dei quartieri di lusso. I problemi di accessibilità economica ampliano il divario fra i quartieri più ricercati e le altre zone del mercato. Gli acquirenti con ingenti capitali possono contendersi gli alloggi scarsi, mentre le economie domestiche che dipendono dagli stipendi devono fare i conti con costi di finanziamento più elevati, acconti maggiori e meno possibilità vicino ai posti di lavoro e ai trasporti pubblici.
La crisi dell’offerta mantiene alti i prezzi
A Zurigo i tassi di abitazioni sfitte sono prossimi allo zero e l’offerta non riesce a tenere il passo con la domanda. UBS ha dichiarato che anche l’offerta di abitazioni di proprietà resta nettamente al di sotto del livello storico. In queste condizioni, i prezzi possono continuare a salire quando gli acquirenti si contendono un numero esiguo di immobili.
I tassi d’interesse hanno aggiunto un ulteriore elemento al quadro. Il periodo di bassi costi di finanziamento ha reso i mutui più accessibili e sostenuto valutazioni più elevate in tutta la Svizzera. Anche quando le condizioni di finanziamento cambiano, i proprietari possono essere poco inclini a vendere, mentre possono passare anni fra l’approvazione e il completamento di una costruzione. In un mercato in cui la domanda può cambiare rapidamente, le nuove abitazioni arrivano quindi con lentezza.
Per gli inquilini, la scarsità si traduce in più candidature, selezioni più rigorose e ricerche più lunghe. Per chi aspira a diventare proprietario, l’ostacolo è maggiore. Un’economia domestica deve risparmiare un acconto consistente e dimostrare che i costi del mutuo restano sostenibili secondo le regole svizzere in materia di credito. La crescita dei prezzi può spingere gli immobili oltre tale soglia anche quando i tassi ipotecari sono relativamente favorevoli.
Lo squilibrio si ripercuote anche sulla regione più ampia. I pendolari si rivolgono ai comuni al di fuori del centro di Zurigo, aumentando la pressione sui corridoi di trasporto e sui mercati abitativi limitrofi. Costruire più abitazioni potrebbe attenuare la penuria, ma la disponibilità di terreni, l’opposizione locale e le procedure di pianificazione limitano la rapidità di ogni intervento.
Ginevra è confrontata con le stesse pressioni
Il punteggio di rischio di bolla di Ginevra è salito a 1.12 punti, a conferma che le pressioni non riguardano soltanto Zurigo. La città sul lago si è classificata al sesto posto nell’indice UBS: prezzi e penuria delineano un profilo di mercato simile a quello di Zurigo. La posizione di Ginevra rispecchia la concentrazione di organizzazioni internazionali, finanza, patrimoni privati e impieghi specializzati ben retribuiti.
Zurigo ha ottenuto il punteggio più alto fra tutte le città dell’indice. Tokyo è seconda con 1.54 punti, Miami terza con 1.41, mentre Ginevra si attesta a 1.12. La classifica mostra inoltre che i prezzi elevati, da soli, non determinano il rischio di bolla. Secondo quanto riportato da Swissinfo sull’analisi UBS, Parigi ha registrato 0.33 punti, Londra 0.30 e New York 0.28.
Lisbona e Seul sono entrate per la prima volta nello studio di quest’anno, ampliando il confronto fra i principali mercati immobiliari urbani. San Francisco ha registrato meno 0.02 punti, mentre San Paolo ha totalizzato meno 0.24 punti, il punteggio più basso fra le città citate.
I risultati svizzeri meritano particolare attenzione perché Zurigo e Ginevra combinano entrambe domanda internazionale e offerta abitativa limitata. Le loro economie continuano ad attirare lavoratori e capitali, mentre i residenti si contendono uno stock di abitazioni relativamente fisso. Questa combinazione può sostenere i prezzi per anni, ma rende il mercato sensibile ai cambiamenti nell’occupazione, nel finanziamento o nella migrazione.
I rischi di una correzione improvvisa
Dagli anni 1990 la Svizzera non ha vissuto un crollo immobiliare di questo tipo, ma le conseguenze di una correzione improvvisa andrebbero ben oltre le agenzie immobiliari e gli investitori. Se i prezzi calassero bruscamente, alcuni proprietari potrebbero ritrovarsi con un’ipoteca superiore al valore della propria abitazione. Le banche sarebbero esposte a un maggiore rischio di credito, l’attività edilizia potrebbe rallentare e le economie domestiche potrebbero ridurre le spese per risanare le proprie finanze.
Una correzione modificherebbe inoltre la penuria abitativa in modo disomogeneo. Prezzi più bassi potrebbero infine facilitare l’accesso all’acquisto, ma il calo dei valori può ridurre la fiducia e indebolire i progetti di sviluppo. I proprietari che hanno acquistato di recente sarebbero i più esposti, soprattutto se hanno fatto ricorso a un indebitamento elevato o prevedono di rifinanziare a breve.
La classifica UBS è una valutazione del rischio, non una tabella di marcia verso un crollo. La solidità dell’economia zurighese, la scarsità di terreni e la domanda persistente possono sostenere prezzi elevati anche mentre l’accessibilità economica peggiora. La sfida immediata per i responsabili politici consiste nell’ampliare l’offerta abitativa senza compromettere le infrastrutture e la qualità di vita che rendono attrattiva la città.
Per le economie domestiche, l’indice conferma una realtà concreta: il mercato zurighese resta altamente competitivo. Gli inquilini devono aspettarsi pressioni persistenti, mentre gli acquirenti devono valutare la propria capacità di indebitamento tenendo conto di possibili cambiamenti dei tassi e dei prezzi. La prossima fase della storia abitativa svizzera dipenderà dalla capacità dell’offerta di tenere il passo con le persone e le imprese attratte dalle sue città.