Logement
Zurich en tête du classement mondial des risques de bulle immobilière
Zurich affiche le risque de bulle immobilière le plus élevé parmi les villes évaluées dans le dernier indice mondial d’UBS, sous l’effet d’une forte demande, d’une offre limitée et d’une hausse historiquement rapide des prix. Le risque a également augmenté à Genève, ce qui met en évidence les pressions persistantes sur le marché du logement en Suisse.
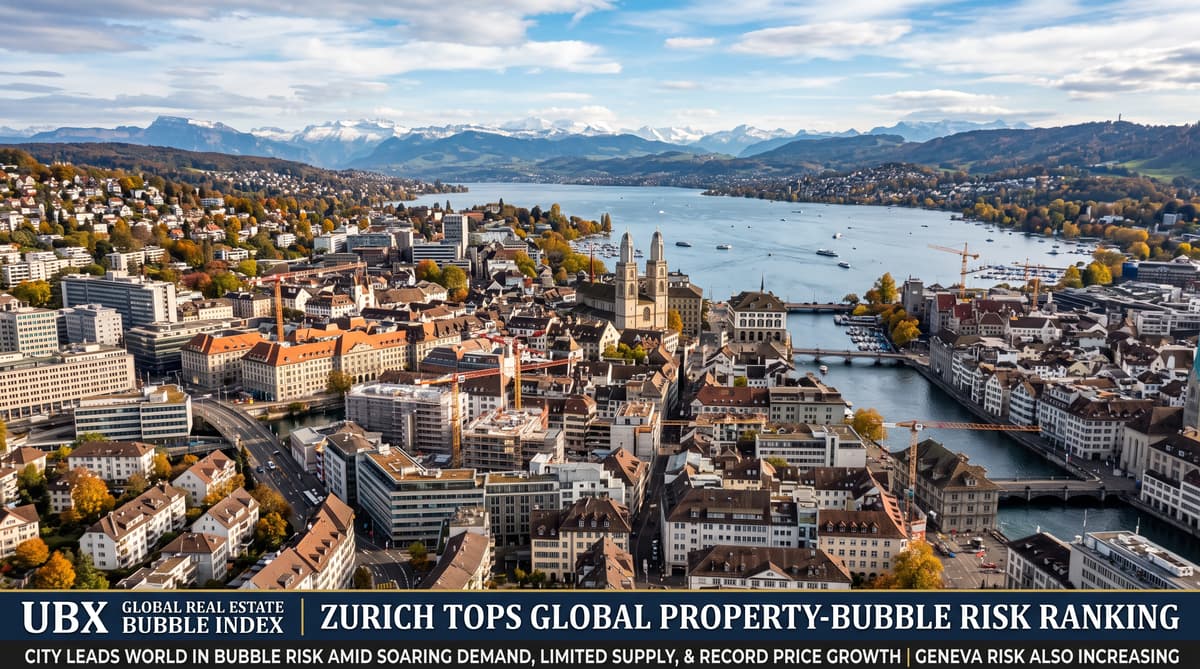
Zurich présente désormais le risque de bulle immobilière le plus élevé au monde, selon UBS. La banque a attribué 1,69 point à la plus grande ville de Suisse dans son indice mondial des bulles immobilières 2026, la plaçant devant Tokyo, Miami et Dubaï. Ce résultat compte pour une ville où les logements figurent déjà parmi les plus chers du pays et où trouver un appartement vacant peut s’avérer difficile, même pour des professionnels bien rémunérés.
UBS a comparé les marchés immobiliers résidentiels de 23 grandes villes. Le score de Zurich est passé de 1,55 point l’an dernier, prolongeant une longue période de préoccupations concernant les prix, l’offre et l’accessibilité financière. Genève s’est également enfoncée dans la catégorie à haut risque, passant de 1,05 à 1,12 point et se classant sixième.
Un score de risque de bulle ne prédit pas un krach imminent. Il mesure l’écart entre les valorisations immobilières et les conditions économiques fondamentales, ainsi que la dynamique du marché, les conditions de crédit et l’activité de construction. La position de Zurich reflète l’interaction entre un marché de l’emploi solide, la migration internationale et la pénurie de logements.
Le rapport place les deux principaux centres internationaux de Suisse au cœur d’un débat plus large sur le logement. La hausse des prix a profité aux propriétaires, tandis que les locataires et les personnes qui achètent pour la première fois doivent faire face à une concurrence intense pour un nombre limité de logements.
Talents, emplois et logements rares
Zurich a enregistré la plus forte hausse des prix de l’immobilier résidentiel sur les 20 dernières années parmi les villes étudiées par UBS. Cette hausse reflète le rôle de la ville en tant que principal centre financier et d’affaires de Suisse, ainsi que son importance croissante pour les entreprises technologiques et d’intelligence artificielle.
Les professionnels internationaux ont renforcé la demande sur un marché déjà contraint par la géographie et les limites de la planification. Zurich allie un espace urbain compact, des paysages protégés autour de la ville et une forte concurrence pour les logements centraux. Les employeurs peuvent attirer des personnes qualifiées, mais nombre d’entre elles arrivent sur un marché locatif où les logements disponibles sont rares.
UBS a décrit l’arrivée de talents internationaux comme un facteur de ce qu’elle a qualifié de plus forte hausse des prix de l’immobilier résidentiel parmi les villes étudiées. La demande est également restée soutenue parce que Zurich offre des salaires élevés, des infrastructures fiables, un accès aux universités et une concentration d’entreprises internationales.
Les pressions se font sentir au-delà des quartiers de luxe. Les problèmes d’accessibilité financière creusent l’écart entre les quartiers les plus recherchés et les autres segments du marché. Les acheteurs disposant de capitaux importants peuvent se disputer les rares logements disponibles, tandis que les ménages qui dépendent de leurs salaires doivent faire face à des coûts d’emprunt plus élevés, à des fonds propres plus importants et à moins de possibilités à proximité des emplois et des transports publics.
Une pénurie d’offre maintient les prix à un niveau élevé
À Zurich, le taux de logements vacants est proche de zéro, et l’offre ne parvient pas à suivre la demande. UBS a indiqué que l’offre de logements en propriété restait également nettement inférieure à son niveau historique. Dans ces conditions, les prix peuvent continuer à augmenter lorsque les acheteurs se disputent un petit nombre de biens immobiliers.
Les taux d’intérêt ajoutent un autre élément à la situation. La période de faibles coûts d’emprunt a rendu les hypothèques plus abordables et soutenu la hausse des valorisations dans toute la Suisse. Même lorsque les conditions de financement changent, les propriétaires peuvent hésiter à vendre, tandis que la construction peut prendre des années entre l’autorisation et l’achèvement. Les nouveaux logements arrivent donc lentement sur un marché où la demande peut évoluer rapidement.
Pour les locataires, la pénurie se traduit par davantage de candidatures, une sélection plus stricte et des recherches plus longues. Pour les personnes qui souhaitent devenir propriétaires, l’obstacle est plus important encore. Un ménage doit épargner des fonds propres substantiels et démontrer que les coûts hypothécaires restent supportables au regard des règles suisses en matière de prêts. La hausse des prix peut rendre les biens inabordables, même lorsque les taux hypothécaires sont relativement favorables.
Le déséquilibre touche également la région au sens large. Les personnes pendulaires se tournent vers les communes situées au-delà du centre de Zurich, ce qui exerce une pression sur les axes de transport et les marchés immobiliers voisins. Construire davantage de logements pourrait atténuer la pénurie, mais la disponibilité des terrains, l’opposition locale et les procédures de planification limitent la rapidité de toute réaction.
Genève subit les mêmes pressions
Le score de risque de bulle de Genève est passé à 1,12 point, confirmant que les pressions ne se limitent pas à Zurich. La ville au bord du lac s’est classée sixième dans l’indice d’UBS, les prix et la pénurie donnant à son marché un profil similaire à celui de Zurich. La position de Genève reflète la concentration d’organisations internationales, de sociétés financières, de fortunes privées et d’emplois spécialisés bien rémunérés.
Zurich a obtenu un score supérieur à celui de toutes les autres villes de l’indice. Tokyo suivait à 1,54 point, Miami à 1,41, tandis que Genève affichait 1,12. Le classement montre également que les prix élevés ne suffisent pas à déterminer le risque de bulle. Paris a obtenu 0,33 point, Londres 0,30 et New York 0,28, selon le compte rendu de Swissinfo consacré à l’analyse d’UBS.
Lisbonne et Séoul ont été intégrées à l’étude pour la première fois cette année, élargissant la comparaison des grands marchés immobiliers urbains. San Francisco a obtenu moins 0,02 point, tandis que São Paulo a enregistré moins 0,24 point, le score le plus bas parmi les villes citées.
Les résultats suisses méritent une attention particulière, car Zurich et Genève associent toutes deux une demande internationale à une offre limitée de logements. Leurs économies continuent d’attirer travailleurs et capitaux, tandis que les habitants se disputent un parc immobilier relativement fixe. Cette combinaison peut soutenir les prix pendant des années, tout en rendant le marché sensible aux changements de l’emploi, du financement ou de la migration.
Les risques d’une correction soudaine
La Suisse n’a pas connu de krach immobilier de cette ampleur depuis les années 1990, mais les conséquences d’une correction soudaine iraient bien au-delà des agences immobilières et des investisseurs. Si les prix chutaient fortement, certains propriétaires pourraient se retrouver avec une hypothèque supérieure à la valeur de leur logement. Les banques seraient exposées à un risque de crédit accru, l’activité de construction pourrait ralentir et les ménages pourraient réduire leurs dépenses pour assainir leurs finances.
Une correction modifierait également la pénurie de logements de manière inégale. La baisse des prix pourrait à terme améliorer l’accès à la propriété, mais la diminution des valeurs peut ébranler la confiance et fragiliser les projets de développement. Les propriétaires qui ont acheté récemment seraient les plus exposés, en particulier s’ils ont contracté un endettement élevé ou prévoient de renouveler leur financement prochainement.
Le classement d’UBS est une évaluation du risque, et non un calendrier annonçant un krach. La solidité de l’économie zurichoise, la rareté des terrains et la demande persistante peuvent soutenir des prix élevés, même si l’accessibilité financière se détériore. Le défi immédiat des responsables politiques consiste à accroître l’offre de logements sans nuire aux infrastructures et à la qualité de vie qui rendent la ville attrayante.
Pour les ménages, l’indice confirme une réalité concrète : le marché zurichois reste très concurrentiel. Les locataires doivent s’attendre à des pressions persistantes, tandis que les acheteurs doivent évaluer leur capacité d’emprunt en tenant compte d’éventuelles variations des taux et des prix. La prochaine étape de l’histoire du logement en Suisse dépendra de la capacité de l’offre à suivre l’arrivée des personnes et des entreprises dans ses villes.