Svizzera
Gli elettori svizzeri decidono sull’aumento dell’IVA per la 13esima rendita
Il 29 novembre gli elettori svizzeri decideranno se aumentare l’IVA per finanziare la nuova 13esima rendita AVS. La ministra della socialità Elisabeth Baume-Schneider afferma che respingere la misura avrebbe gravi conseguenze per il sistema pensionistico.
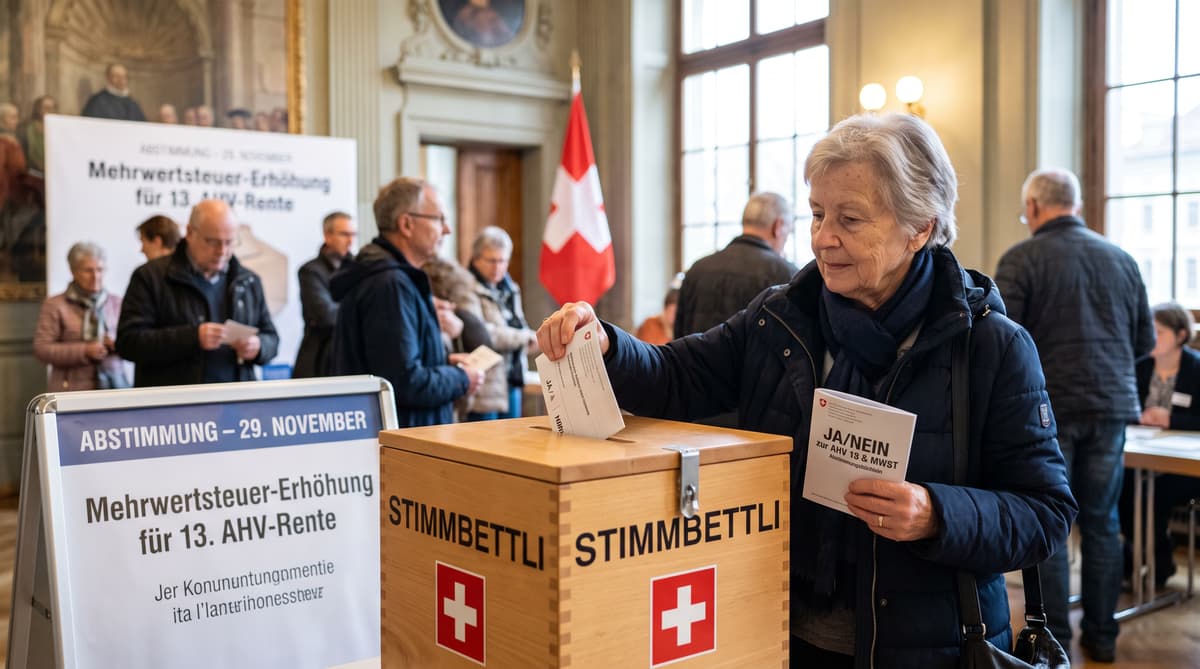
La prima 13esima rendita sarà versata nel dicembre 2026, ma il suo finanziamento a lungo termine è ancora nelle mani degli elettori. Il popolo svizzero deciderà il 29 novembre se approvare un aumento dell’IVA volto a contribuire al finanziamento della nuova rendita annuale. La votazione si terrà poche settimane prima che circa 2,5 milioni di pensionati ricevano l’importo supplementare.
La proposta prevede di aumentare l’aliquota IVA normale dall’8,1% all’8,5%. Per gli alberghi l’aliquota passerebbe dal 3,8% al 4%, mentre quella ridotta applicata a beni essenziali come alimenti e medicamenti resterebbe al 2,6%. I premi dell’assicurazione malattie continuerebbero a non essere soggetti all’IVA.
La ministra della socialità Elisabeth Baume-Schneider sostiene che la misura fornisce una fonte immediata di entrate al sistema pensionistico statale. In una conferenza stampa a Berna ha avvertito che respingerla avrebbe gravi conseguenze. Il Consiglio federale e il Parlamento descrivono il piano come un compromesso moderato che ripartisce l’onere del finanziamento su tutta la popolazione.
Il referendum mette sulla stessa scheda una prestazione pensionistica popolare e un aumento delle imposte. Gli elettori potranno così esprimersi direttamente sia sulla rendita sia sul meccanismo destinato a finanziarla.
Calcolare il costo per le economie domestiche
La 13esima rendita costa 4,2 miliardi di CHF all’anno. Il piano di finanziamento del Parlamento prevede di raccogliere 1,4 miliardi di CHF grazie alle aliquote IVA più elevate. Il sistema pensionistico dovrà coprire il costo restante attraverso il suo più ampio meccanismo di finanziamento.
Per i consumatori, l’aumento si applicherebbe agli acquisti soggetti all’imposta, non a tutte le spese delle economie domestiche. Alimenti e medicamenti manterrebbero l’aliquota ridotta del 2,6%, una garanzia che, secondo il Governo, limiterà l’impatto sulle economie domestiche con redditi più bassi. Gli alberghi pagherebbero l’aliquota speciale del 4%, rispetto al 3,8% attuale, mentre quella normale aumenterebbe di 0,4 punti percentuali.
L’impatto concreto dipenderà dalle spese delle economie domestiche. Chi acquista più beni e servizi soggetti all’aliquota normale verserà un contributo maggiore in termini assoluti. Il piano non assoggetta all’IVA i premi dell’assicurazione malattie, un’esclusione importante in un Paese in cui i costi obbligatori della salute pesano molto sui bilanci familiari.
Baume-Schneider ha definito l’accordo socialmente accettabile perché le entrate supplementari sarebbero destinate direttamente alla sicurezza sociale. Il Governo ha escluso una riorganizzazione del suo dipartimento come fonte alternativa di risparmi. Gli oppositori sostengono che l’imposta ridurrebbe comunque il potere d’acquisto, in particolare per le famiglie e le piccole imprese alle prese con costi operativi più elevati.
Seguire il disavanzo del fondo pensionistico
Secondo le proiezioni del Governo, senza nuove entrate il deficit del fondo pensionistico si avvicinerebbe a 5 miliardi di CHF all’anno entro il 2035. L’approvazione del piano sull’IVA ridurrebbe il disavanzo previsto a circa 3 miliardi di CHF, secondo le stime citate dal Governo.
La pressione si riflette già nelle previsioni sulle riserve. Nel 2027 le riserve del fondo potrebbero scendere sotto il minimo legale, pari a un anno di uscite. Nel 2035, se gli elettori respingessero la misura, coprirebbero soltanto il 50% della spesa annuale. Con l’aumento dell’IVA, il Governo stima una copertura del 70%.
Queste cifre non eliminano la sfida finanziaria. Mostrano come l’imposta proposta rallenterebbe il peggioramento della situazione, lasciando però il sistema pensionistico esposto alle pressioni demografiche e finanziarie di lungo periodo. Baume-Schneider sostiene che il sistema abbia bisogno di nuove entrate subito, mentre le misure strutturali richiederebbero più tempo e ulteriori approvazioni parlamentari e popolari.
La posizione del Governo si fonda quindi sia sulle tempistiche sia sui calcoli. La 13esima rendita sta per essere versata, ma il suo costo si ripeterà ogni anno. Un rifiuto non chiuderebbe il dibattito politico sul futuro della prestazione, ma obbligherebbe i responsabili politici a colmare il divario finanziario con una combinazione diversa di entrate, limiti alla spesa o riforme strutturali delle pensioni.
Affrontare lo scontro sulle riforme
Gli oppositori sostengono che la Svizzera dovrebbe riformare il sistema pensionistico prima di aumentare le imposte sui consumi. A fine settembre il PLR/FDP ha lanciato la sua campagna contro la proposta, avvertendo che un’IVA più elevata graverebbe ulteriormente sulle economie domestiche e sulle piccole e medie imprese.
Gli oppositori propongono cambiamenti strutturali, tra cui un aumento dell’età di pensionamento, oltre a tagli alla spesa. Baume-Schneider ha risposto che per modificare l’età di pensionamento servirebbe l’approvazione del Parlamento e degli elettori. A suo avviso, il sistema pensionistico ha bisogno di finanziamenti supplementari immediatamente, mentre riforme più ampie richiederebbero un processo politico distinto.
Il dibattito riflette anche un’insolita svolta nella carriera della ministra. Prima di entrare in Governo, Baume-Schneider aveva sostenuto la campagna del Partito socialista per una 13esima rendita AVS annuale. In seguito, in qualità di ministra responsabile delle pensioni, si era opposta alla proposta a causa dei costi. Ora sostiene sia la prestazione sia l’aumento delle imposte destinato a finanziarla.
Il Consiglio federale e il Parlamento presentano l’aumento dell’IVA come una misura intergenerazionale, che ripartisce i costi fra i consumatori invece di farli gravare soltanto sui pensionati attuali o su chi versa contributi salariali. Gli oppositori contestano questa impostazione e sostengono che le imposte sui consumi possano colpire le famiglie attive e le imprese prima che entrino in vigore riforme più profonde.
Prepararsi alla votazione
Il referendum determinerà se la Svizzera finanzierà la nuova prestazione con un modesto aumento dell’IVA o se dovrà ricominciare da capo. Un sì porterebbe l’aliquota normale all’8,5%, destinerebbe le entrate supplementari alla sicurezza sociale e contribuirebbe a mantenere le riserve pensionistiche, secondo le stime, al 70% della spesa annuale nel 2035.
Un no lascerebbe la 13esima rendita con un divario di finanziamento maggiore. Secondo le stime del Governo, il deficit annuo raggiungerebbe quasi 5 miliardi di CHF entro il 2035, contro circa 3 miliardi di CHF se la proposta sull’IVA fosse approvata. Nel 2027 il fondo pensionistico potrebbe inoltre scendere sotto la soglia legale delle riserve e nel 2035 coprire soltanto metà della spesa annuale.
Nessuno dei due risultati metterebbe fine al dibattito sulle pensioni. L’approvazione garantirebbe nuove entrate e manterrebbe l’aliquota ridotta per i beni essenziali, ma non eliminerebbe il deficit previsto. Il rifiuto tutelerebbe le aliquote IVA attuali, ma imporrebbe di trovare rapidamente un’alternativa per una prestazione il cui versamento dovrebbe iniziare a dicembre.
Gli elettori decideranno quindi molto più che su pochi decimi di punto percentuale. Sceglieranno come ripartire in Svizzera il costo ricorrente della 13esima rendita e quanto rapidamente i politici dovranno affrontare le restanti necessità di finanziamento del sistema pensionistico.