Suisse
Les électeurs suisses se prononceront sur la hausse de la TVA pour la 13e rente
Le 29 novembre, les électeurs suisses décideront s’il faut augmenter la TVA pour financer la nouvelle 13e rente AVS. La conseillère fédérale chargée des affaires sociales, Elisabeth Baume-Schneider, affirme qu’un rejet de la mesure aurait de graves conséquences pour le système des retraites.
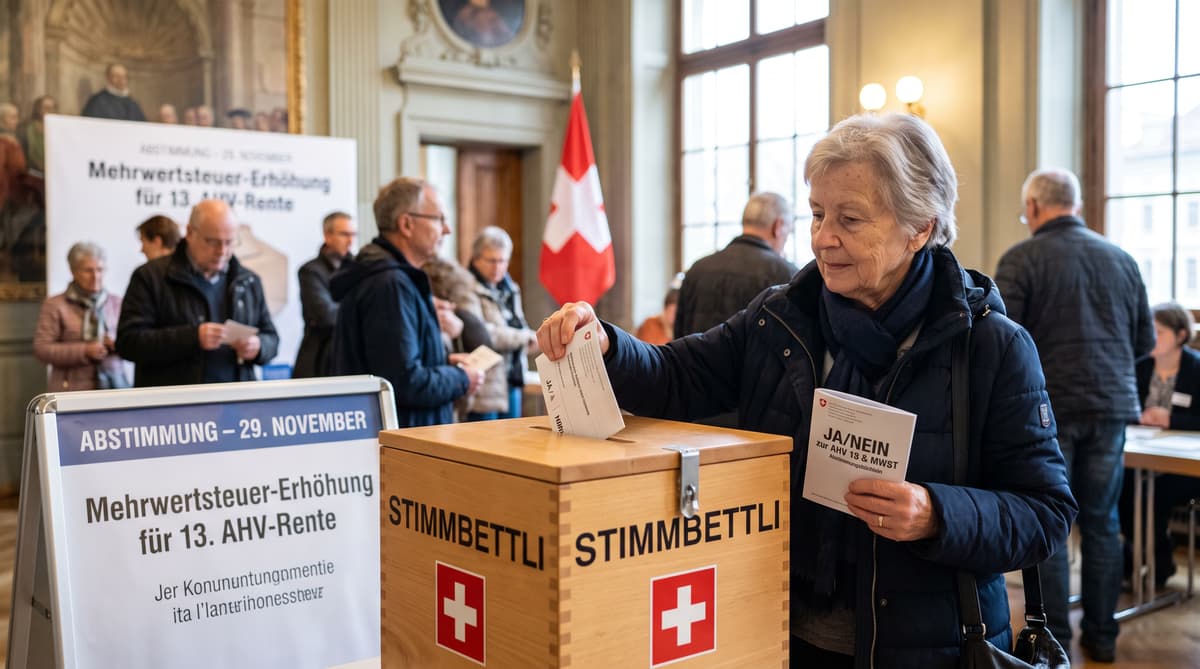
Le premier versement de la 13e rente est prévu en décembre 2026, mais son financement à long terme est entre les mains des électeurs. Les citoyens suisses décideront le 29 novembre s’ils acceptent une hausse de la TVA destinée à contribuer au financement de ce nouveau versement annuel. Le scrutin aura lieu quelques semaines seulement avant que quelque 2,5 millions de retraités ne reçoivent cette somme supplémentaire.
La proposition ferait passer le taux normal de TVA de 8,1% à 8,5%. Le taux applicable aux hôtels augmenterait de 3,8% à 4%, tandis que le taux réduit sur les produits de première nécessité, comme les denrées alimentaires et les médicaments, resterait à 2,6%. Les primes d’assurance-maladie resteraient exclues du système de TVA.
La conseillère fédérale chargée des affaires sociales, Elisabeth Baume-Schneider, a soutenu que cette mesure fournirait immédiatement une nouvelle source de recettes au système de retraite étatique. Lors d’une conférence de presse à Berne, elle a averti qu’un rejet aurait de graves conséquences. Le Conseil fédéral et le Parlement présentent le projet comme un compromis modéré qui répartit la charge du financement entre l’ensemble de la population.
Le référendum met sur le même bulletin un avantage populaire en matière de retraite et une hausse d’impôt. Cette association donne aux électeurs le choix direct entre le versement et le mécanisme censé le financer.
Calculer le coût pour les ménages
La 13e rente représente un coût annuel de CHF 4,2 milliards. Le plan de financement du Parlement prévoit de réunir CHF 1,4 milliard grâce à la hausse des taux de TVA. Le système de retraite devra couvrir le coût restant par le biais de son financement global.
Pour les consommateurs, la hausse s’appliquerait aux achats soumis à la TVA, et non à toutes les dépenses des ménages. Les denrées alimentaires et les médicaments conserveraient le taux réduit de 2,6%, une mesure de protection qui, selon le gouvernement, limitera les effets sur les ménages à faibles revenus. Les hôtels seraient soumis au taux spécial de 4%, contre 3,8% actuellement, tandis que le taux normal augmenterait de 0,4 point de pourcentage.
Les conséquences concrètes varieront selon les dépenses des ménages. Les personnes qui consacrent davantage d’argent aux biens et services soumis au taux normal contribueront plus en valeur absolue. Le projet ne prévoit pas de TVA sur les primes d’assurance-maladie, une exclusion importante dans un pays où les coûts obligatoires de la santé pèsent lourdement sur les budgets des ménages.
Baume-Schneider a qualifié cette solution de socialement acceptable, car les recettes supplémentaires seraient directement affectées à la sécurité sociale. Le gouvernement a exclu une restructuration de son département comme source d’économies de remplacement. Les opposants estiment que cette taxe réduirait tout de même le pouvoir d’achat, en particulier celui des familles et des petites entreprises confrontées à une hausse de leurs frais d’exploitation.
Suivre le déficit du fonds de retraite
Selon les projections du gouvernement, le déficit du fonds de retraite approcherait les CHF 5 milliards par année d’ici à 2035 sans recettes supplémentaires. L’adoption du projet sur la TVA ramènerait ce déficit prévu à environ CHF 3 milliards, d’après les estimations citées par le gouvernement.
La pression se manifeste déjà dans les prévisions concernant les réserves. Celles du fonds pourraient passer sous le minimum légal, soit l’équivalent d’une année de dépenses, en 2027. En 2035, elles ne couvriraient plus que 50% des dépenses annuelles si les électeurs rejettent la mesure. Avec la hausse de la TVA, le gouvernement estime que la couverture atteindrait 70%.
Ces chiffres ne font pas disparaître le défi financier. Ils montrent comment la taxe proposée ralentirait la détérioration de la situation, tout en laissant le système de retraite exposé aux pressions démographiques et budgétaires à long terme. Baume-Schneider a fait valoir que le système a besoin de nouvelles recettes dès maintenant, tandis que des mesures structurelles prendraient plus de temps et nécessiteraient d’autres approbations du Parlement et du peuple.
L’argumentation du gouvernement repose donc autant sur le calendrier que sur les chiffres. Le versement de la 13e rente est imminent, mais son coût se répétera chaque année. Un rejet ne mettrait pas fin au débat politique sur l’avenir de cette prestation. Il obligerait les responsables politiques à combler le manque de financement en combinant autrement recettes, maîtrise des dépenses ou réforme structurelle des retraites.
Faire face au débat sur les réformes
L’opposition estime que la Suisse devrait réformer le système de retraite avant d’augmenter les impôts sur la consommation. Le PLR/FDP a lancé sa campagne contre le projet à la fin du mois de septembre, avertissant qu’une hausse de la TVA ferait peser une pression supplémentaire sur les ménages ainsi que sur les petites et moyennes entreprises.
Les opposants privilégient des changements structurels, notamment un relèvement de l’âge de la retraite, ainsi que des réductions des dépenses. Baume-Schneider a répondu qu’une modification de l’âge de la retraite nécessiterait l’approbation du Parlement et des électeurs. Selon elle, le système de retraite a besoin d’un financement supplémentaire immédiat, tandis que des réformes plus importantes nécessiteraient un processus politique distinct.
Le débat reflète également un changement peu courant dans le parcours de la conseillère fédérale. Avant d’entrer au gouvernement, Baume-Schneider avait soutenu la campagne du Parti socialiste en faveur d’une 13e rente AVS annuelle. En tant que ministre responsable des retraites, elle s’était ensuite opposée au projet en raison de son coût. Elle soutient aujourd’hui le versement et la hausse de la TVA destinée à le financer.
Le Conseil fédéral et le Parlement présentent la hausse de la TVA comme une mesure intergénérationnelle, qui répartit les coûts entre les consommateurs plutôt que de les faire supporter uniquement aux retraités actuels ou aux personnes qui cotisent sur leur salaire. L’opposition conteste cet argument et affirme que les impôts sur la consommation peuvent toucher les ménages actifs et les entreprises avant que des réformes plus profondes n’entrent en vigueur.
Se préparer au scrutin
Le référendum déterminera si la Suisse finance le nouveau versement par une hausse modérée de la TVA ou si elle doit reprendre le dossier à zéro. Un oui ferait passer le taux normal à 8,5%, affecterait les recettes supplémentaires à la sécurité sociale et contribuerait à maintenir les réserves du fonds de retraite à un niveau estimé à 70% des dépenses annuelles en 2035.
Un non laisserait la 13e rente face à un déficit de financement plus important. Selon les estimations du gouvernement, le déficit annuel atteindrait près de CHF 5 milliards en 2035, contre environ CHF 3 milliards si le projet sur la TVA était accepté. Les réserves du fonds de retraite pourraient également passer sous le seuil légal en 2027 et ne couvrir que la moitié des dépenses annuelles en 2035.
Aucune des deux issues ne mettrait fin au débat sur les retraites. Une acceptation fournirait de nouvelles recettes tout en préservant le taux réduit pour les produits de première nécessité, mais ne supprimerait pas le déficit prévu. Un rejet préserverait les taux de TVA actuels, mais imposerait de trouver rapidement une autre solution pour financer une prestation dont le versement doit commencer en décembre.
Les électeurs ne se prononceront donc pas uniquement sur quelques dixièmes de point de pourcentage. Ils choisiront comment la Suisse répartit le coût récurrent de la 13e rente et à quelle vitesse les responsables politiques devront s’attaquer aux besoins de financement qui subsistent dans le système de retraite.