Abitazioni
I tassi ipotecari svizzeri aumentano a ritmi diversi da una regione all’altra
I tassi ipotecari variano sensibilmente in Svizzera: nel terzo trimestre, i tassi mediani dei mutui a tasso fisso decennali andavano dall’1.62% nella Svizzera centrale al 2.15% in Vallese. I dati mostrano come le condizioni regionali influenzino i costi di finanziamento nonostante la valuta nazionale sia unica.
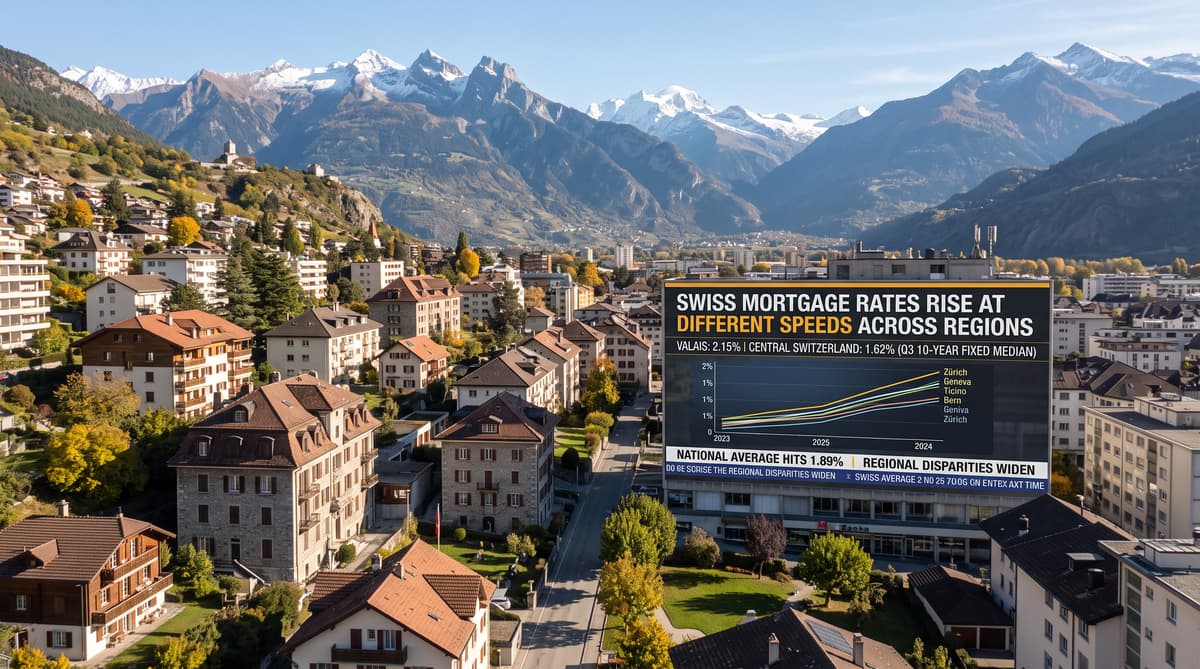
Nel terzo trimestre del 2026, il tasso mediano nazionale per un mutuo a tasso fisso decennale era dell’1.84%, in aumento di 14 punti base rispetto al trimestre precedente. L’aumento ha raggiunto le economie domestiche in tutta la Svizzera, ma il costo di un nuovo prestito dipende in larga misura dal cantone e dall’istituto di credito che cerca di acquisire il cliente.
Il rapporto trimestrale sui mutui di Resolve indica che il divario regionale più ampio si registra tra la Svizzera centrale, dove il tasso mediano decennale era del 1.62%, e il Vallese, con il 2.15%. Zurigo seguiva da vicino la Svizzera centrale, con il 1.65%. Ginevra registrava il 1.78%, mentre Neuchâtel arrivava al 1.90%.
L’andamento riflette un mercato nazionale dei finanziamenti sotto pressione. Nel corso del trimestre, il tasso swap utilizzato per determinare i prezzi dei mutui a tasso fisso è aumentato di 19 punti base. Gli istituti di credito hanno assorbito parte dell’aumento riducendo i margini, in particolare laddove la concorrenza era forte.
Per chi prende in prestito, i dati mostrano quanto la località e il momento della stipula possano incidere finanziariamente. Un’offerta ipotecaria negoziata in una regione della Svizzera non può essere considerata un riferimento affidabile per i prezzi disponibili altrove. La stessa valuta nazionale e lo stesso sistema monetario non impediscono costi di finanziamento locali molto diversi.
La concorrenza può favorire chi prende un mutuo
Nella Svizzera tedesca gli aumenti sono stati di appena 5-7 punti base, contro i 10-13 punti base della Svizzera romanda. La differenza riflette la struttura dei mercati bancari locali, dove il numero e il tipo di istituti concorrenti possono determinare quanto l’aumento dei costi di finanziamento ricade sui clienti.
Nella Svizzera tedesca la rete di offerenti è fitta. Le banche cantonali operano sempre più spesso anche al di fuori dei propri territori, mentre banche cooperative, istituti regionali e casse pensioni competono per i mutui. I clienti hanno così più possibilità di confrontare le offerte e gli istituti hanno un motivo in più per difendere la propria quota di mercato contenendo i margini.
Nella Svizzera romanda la concorrenza è meno intensa. In genere le banche cantonali restano più legate al proprio territorio, limitando il numero di istituti che si contendono attivamente gli stessi clienti. Il tasso mediano di Ginevra era del 1.78%, contro il 1.65% di Zurigo, con una differenza di 13 punti base.
Il Ticino ha registrato l’aumento trimestrale più marcato, pari a 15 punti base. Il rapporto collega l’incremento a un mercato con meno istituti concorrenti. Il potere di mercato locale continua quindi a incidere concretamente sul costo dei mutui, anche se le banche reagiscono agli stessi segnali nazionali sui finanziamenti.
Confrontare le offerte prima di firmare
Nel terzo trimestre, la differenza tra le offerte decennali più e meno competitive è salita a 98 punti base, rispetto agli 80 del secondo trimestre. Questo divario offre ai clienti un motivo finanziario più forte per confrontare le proposte, soprattutto quando rifinanziano un prestito elevato o fissano il tasso per dieci anni.
Per un mutuo di CHF 900’000, la differenza corrisponde a circa CHF 8’820 di interessi annui. Il calcolo illustra l’entità del margine di negoziazione, senza però significare che ogni cliente possa ottenere l’offerta pubblicizzata più conveniente. Le banche possono subordinare gli sconti a diversi fattori, tra cui il trasferimento delle operazioni bancarie quotidiane, lo spostamento degli averi previdenziali, un maggiore apporto di capitale proprio o il finanziamento di un immobile efficiente dal punto di vista energetico.
Alcuni istituti hanno mantenuto i tassi al di sotto del margine auspicato per conquistare quote di mercato o raggiungere gli obiettivi di credito entro fine anno. Altri hanno subito meno pressioni. Gli istituti attivi a livello nazionale che puntano a crescere possono proporre condizioni più vantaggiose delle banche locali, mentre le casse pensioni spesso competono in modo selettivo. La maggior parte degli assicuratori resta perlopiù fuori dalla contesa.
Chi confronta le offerte dovrebbe quindi esaminare il pacchetto nel suo insieme, comprese le condizioni, la flessibilità e i prodotti accessori. Un tasso d’interesse pubblicizzato più basso può comportare requisiti che modificano il valore complessivo dell’offerta.
Interpretare i valori mediani regionali nel loro contesto
Il tasso mediano del 2.15% in Vallese va interpretato con cautela, poiché il cantone conta una quota elevata di abitazioni secondarie. Gli immobili di vacanza possono comportare un premio di rischio, perciò il dato non rappresenta necessariamente il tasso applicabile a ogni abitazione principale occupata dal proprietario nel cantone.
I valori mediani dei mutui comprendono inoltre clienti e immobili con profili di rischio diversi. Un istituto può proporre un prezzo a un’economia domestica con molto capitale proprio e un altro a chi acquista un immobile meno efficiente dal punto di vista energetico. Anche la stabilità del reddito, gli averi previdenziali, i rapporti bancari e l’uso previsto dell’immobile possono influenzare l’offerta finale.
I dati regionali restano utili perché mostrano come le condizioni locali incidano sui prezzi. Diventano fuorvianti se vengono trattati come una semplice classifica degli istituti o dei cantoni. Un valore mediano elevato può riflettere la composizione dei mutui concessi, così come un valore basso può essere il risultato di una concorrenza aggressiva per acquisire determinati clienti.
La distinzione è particolarmente importante nelle regioni turistiche, dove il finanziamento di abitazioni secondarie e i mercati immobiliari stagionali si affiancano ai normali mutui residenziali. Chi intende acquistare dovrebbe chiedere agli istituti in che modo il tasso proposto tiene conto dell’occupazione dell’immobile, della tipologia, del rapporto tra prestito e valore e degli eventuali impegni bancari aggiuntivi.
Seguire i parametri di riferimento prima del rinnovo
Il tasso swap sottostante è aumentato di 19 punti base, mentre il tasso mediano nazionale dei mutui è salito di 14 punti base. La differenza di cinque punti base mostra che nel trimestre gli istituti di credito non hanno trasferito interamente sui clienti l’aumento dei costi di finanziamento.
Le aspettative di una politica monetaria più restrittiva, compreso un possibile aumento dei tassi da parte della Banca nazionale svizzera prima della fine del 2026, hanno spinto il parametro di riferimento verso l’alto. I prezzi dei mutui a tasso fisso rispondono anche alle aspettative del mercato, oltre che ai tassi ufficiali correnti. Perciò i clienti possono vedere cambiare le offerte prima che venga presa una decisione di politica monetaria.
La concorrenza locale determinerà quanto un eventuale ulteriore aumento si ripercuoterà sulle economie domestiche. Nei mercati della Svizzera tedesca operano più istituti in grado di difendere o conquistare clienti. Nei cantoni romandi e in Ticino le alternative possono essere meno numerose, anche se singoli istituti possono comunque contendersi in modo aggressivo determinati clienti. Le casse pensioni e le banche attive a livello nazionale aggiungono un ulteriore livello di concorrenza quando i loro criteri di credito corrispondono al profilo del cliente.
Il mercato ipotecario svizzero continuerà quindi a combinare la pressione nazionale sui finanziamenti con prezzi regionali differenti. Per chi si avvicina alla scadenza del mutuo, il compito pratico è chiaro: attivarsi per tempo, chiedere più offerte e verificare le condizioni associate a ciascun tasso. Il divario tra gli istituti può contare quanto il prossimo movimento del parametro di riferimento.