Wohnen
Schweizer Hypothekarzinsen steigen regional unterschiedlich schnell
Die Hypothekarzinsen unterscheiden sich in der Schweiz stark. Die medianen Zinssätze für zehnjährige Festhypotheken lagen im dritten Quartal zwischen 1.62% in der Zentralschweiz und 2.15% im Wallis. Die Zahlen zeigen, wie regionale Bedingungen die Kreditkosten beeinflussen, obwohl eine einheitliche Landeswährung gilt.
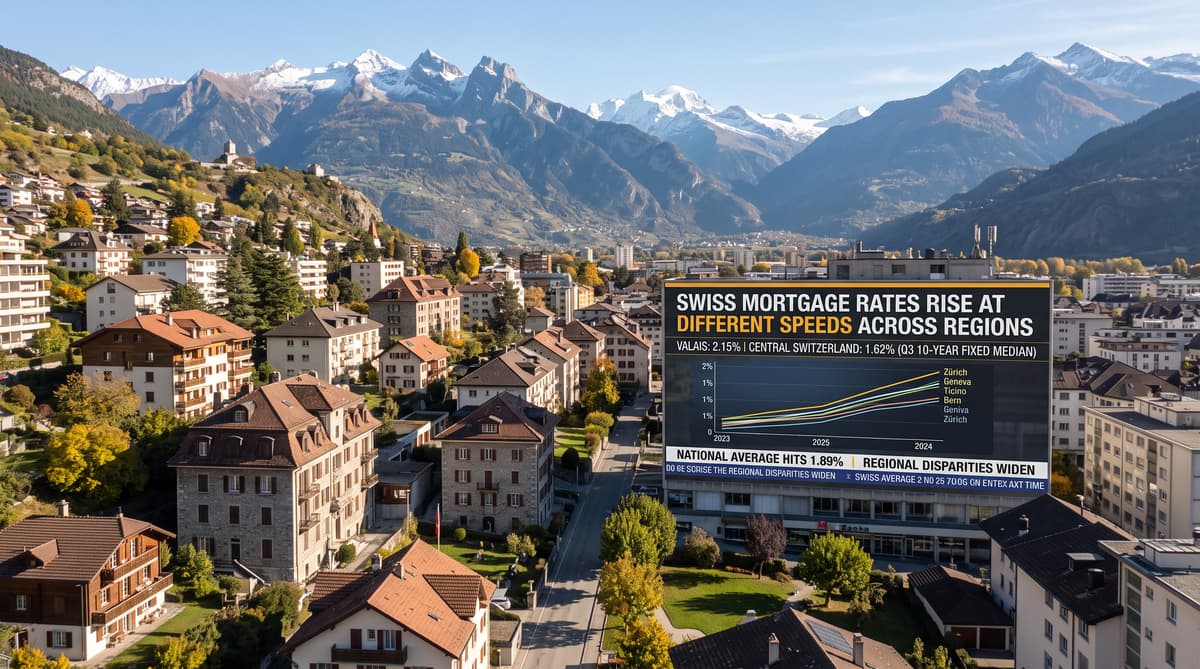
1.84% betrug der nationale Median für eine zehnjährige Festhypothek im dritten Quartal 2026, 14 Basispunkte mehr als im Vorquartal. Der Anstieg betrifft Haushalte in der ganzen Schweiz. Wie teuer ein neuer Kredit ist, hängt jedoch stark vom Kanton und von den um das Geschäft konkurrierenden Kreditgebern ab.
Der vierteljährliche Hypothekenbericht von Resolve weist die grösste regionale Differenz zwischen der Zentralschweiz aus, wo der Medianzinssatz für zehnjährige Hypotheken bei 1.62% lag, und dem Wallis mit 2.15%. Zürich folgte mit 1.65% knapp hinter der Zentralschweiz. In Genf wurden 1.78% verzeichnet, in Neuenburg 1.90%.
Die Entwicklung spiegelt einen nationalen Refinanzierungsmarkt wider, der unter Druck steht. Der Swap-Satz, der zur Preisfestlegung von Festhypotheken verwendet wird, stieg im Quartal um 19 Basispunkte. Die Kreditgeber fingen einen Teil dieses Anstiegs durch geringere Margen auf, besonders dort, wo sie starkem Wettbewerb ausgesetzt waren.
Für Kreditnehmerinnen und Kreditnehmer sind Standort und Zeitpunkt finanziell entscheidend. Ein in einem Teil der Schweiz ausgehandeltes Hypothekenangebot ist kein verlässlicher Anhaltspunkt für den anderswo verfügbaren Preis. Trotz einheitlicher Landeswährung und Geldpolitik können die lokalen Kreditkosten deutlich voneinander abweichen.
Wettbewerb für Kreditnehmer nutzen
In der Deutschschweiz stiegen die Zinssätze lediglich um 5 bis 7 Basispunkte, verglichen mit 10 bis 13 Basispunkten in der Westschweiz. Der Unterschied verweist auf die Struktur der lokalen Bankenmärkte: Die Zahl und Art der konkurrierenden Kreditgeber kann bestimmen, wie stark höhere Refinanzierungskosten an die Kreditnehmer weitergegeben werden.
In der Deutschschweiz gibt es ein dichtes Netz von Anbietern. Kantonalbanken sind zunehmend auch ausserhalb ihrer Stammgebiete tätig. Gleichzeitig konkurrieren auch Genossenschaftsbanken, Regionalinstitute und Pensionskassen um Hypothekargeschäfte. Kreditnehmer haben dadurch mehr Möglichkeiten, Angebote zu vergleichen, und die Kreditgeber sind eher bereit, mit geringeren Margen Marktanteile zu verteidigen.
In der Westschweiz ist der Wettbewerb weniger ausgeprägt. Die Kantonalbanken bleiben dort im Allgemeinen stärker auf ihre Heimatregionen beschränkt, wodurch weniger Institute um dieselben Kundinnen und Kunden konkurrieren. Der Medianzinssatz in Genf lag bei 1.78%, verglichen mit 1.65% in Zürich, eine Differenz von 13 Basispunkten.
Im Tessin wurde mit 15 Basispunkten der stärkste Quartalsanstieg verzeichnet. Der Bericht führt die Entwicklung auf einen Markt mit weniger konkurrierenden Kreditgebern zurück. Die lokale Marktmacht bleibt somit ein praktischer Faktor für den Hypothekarzins, auch wenn die Banken auf dieselben nationalen Refinanzierungssignale reagieren.
Angebote vor der Unterzeichnung vergleichen
Im dritten Quartal lagen die günstigsten und die am wenigsten wettbewerbsfähigen Angebote für zehnjährige Hypotheken 98 Basispunkte auseinander, gegenüber 80 Basispunkten im zweiten Quartal. Diese Differenz ist ein zusätzlicher finanzieller Anreiz, Angebote zu vergleichen, besonders bei der Verlängerung eines grossen Kredits oder bei der Festlegung eines Zinssatzes für zehn Jahre.
Bei einer Hypothek von CHF 900'000 entspricht die Differenz ungefähr CHF 8'820 an jährlichen Zinskosten. Die Berechnung verdeutlicht den möglichen Verhandlungsspielraum, bedeutet aber nicht, dass alle Kreditnehmer Zugang zum günstigsten beworbenen Angebot haben. Banken können Rabatte an verschiedene Bedingungen knüpfen, etwa an die Übertragung des täglichen Bankgeschäfts, die Verlagerung von Vorsorgevermögen, einen höheren Eigenkapitalanteil oder die Finanzierung einer energieeffizienten Liegenschaft.
Einige Institute hielten ihre Zinssätze unterhalb der angestrebten Marge, um Marktanteile zu gewinnen oder vor Jahresende ihre Kreditziele zu erreichen. Andere standen weniger unter Druck, nachzuziehen. Nationale Kreditgeber, die wachsen wollen, können lokale Banken unterbieten, während Pensionskassen selektiv konkurrieren. Die meisten Versicherer beteiligen sich kaum am Wettbewerb.
Wer Angebote vergleicht, sollte deshalb das gesamte Paket prüfen, einschliesslich Bedingungen, Flexibilität und Zusatzprodukten. Ein tieferer ausgewiesener Zinssatz kann mit Anforderungen verbunden sein, die den Gesamtwert des Geschäfts verändern.
Regionale Medianwerte im Kontext betrachten
Der Medianzinssatz von 2.15% im Wallis ist mit Vorsicht zu interpretieren, da der Kanton einen hohen Anteil an Zweitwohnungen aufweist. Für Ferienwohnungen kann ein Risikoaufschlag anfallen. Der Wert entspricht daher nicht unbedingt dem Zinssatz, den alle Eigentümerinnen und Eigentümer eines selbst bewohnten Hauptwohnsitzes im Kanton erhalten würden.
Die Medianwerte der Hypothekarzinsen umfassen zudem Kreditnehmer und Liegenschaften mit unterschiedlichen Risikoprofilen. Ein Kreditgeber kann einem Haushalt mit viel Eigenkapital einen anderen Zinssatz anbieten als einer Person, die eine weniger energieeffiziente Liegenschaft finanziert. Auch Einkommensstabilität, Vorsorgevermögen, bestehende Bankbeziehungen und die geplante Nutzung der Liegenschaft können sich auf das endgültige Angebot auswirken.
Die regionalen Daten sind weiterhin nützlich, weil sie zeigen, wie lokale Marktbedingungen die Preisgestaltung beeinflussen. Irreführend werden sie, wenn sie als einfache Rangliste von Kreditgebern oder Kantonen betrachtet werden. Ein hoher Median kann die Zusammensetzung der vergebenen Kredite widerspiegeln, genauso wie ein tiefer Median auf einen aggressiven Wettbewerb um ausgewählte Kundinnen und Kunden zurückzuführen sein kann.
Besonders in Tourismusregionen ist diese Unterscheidung wichtig, da die Finanzierung von Zweitwohnungen und saisonale Immobilienmärkte neben gewöhnlichen Wohnbaukrediten bestehen. Kaufinteressierte sollten bei den Kreditgebern nachfragen, wie sich die Nutzung, die Art der Liegenschaft, das Verhältnis von Kredit zu Verkehrswert und zusätzliche Bankverpflichtungen auf den angebotenen Zinssatz auswirken.
Referenzwerte vor der Verlängerung verfolgen
Der zugrunde liegende Swap-Satz stieg um 19 Basispunkte, während der nationale Median der Hypothekarzinsen um 14 Basispunkte zunahm. Die Differenz von fünf Basispunkten zeigt, dass die Kreditgeber den Anstieg der Refinanzierungskosten im Quartal nicht vollständig an die Kundschaft weitergaben.
Erwartungen an eine straffere Geldpolitik, einschliesslich einer möglichen Zinserhöhung durch die Schweizerische Nationalbank vor Ende 2026, trieben den Referenzwert nach oben. Die Preisgestaltung von Festhypotheken reagiert auch auf Markterwartungen und nicht nur auf die aktuellen offiziellen Zinssätze. Deshalb können Kreditnehmerinnen und Kreditnehmer veränderte Angebote sehen, noch bevor ein geldpolitischer Entscheid fällt.
Der lokale Wettbewerb wird bestimmen, wie viel von einem weiteren Anstieg die Haushalte erreicht. In den Deutschschweizer Märkten gibt es mehr Institute, die Geschäfte verteidigen oder hinzugewinnen können. In den Kantonen der Westschweiz und im Tessin gibt es möglicherweise weniger Alternativen, auch wenn einzelne Kreditgeber weiterhin aggressiv um bestimmte Kundinnen und Kunden werben können. Pensionskassen und nationale Banken erweitern das Angebot, wenn ihre Kreditkriterien zum Profil einer Kreditnehmerin oder eines Kreditnehmers passen.
Der Schweizer Hypothekenmarkt wird daher weiterhin nationalen Refinanzierungsdruck mit regional unterschiedlichen Preisen verbinden. Wer bald eine Hypothek verlängern muss, sollte frühzeitig aktiv werden, mehrere Angebote einholen und die jeweiligen Bedingungen prüfen. Die Differenz zwischen den Kreditgebern kann ebenso wichtig sein wie die nächste Veränderung des Referenzwerts.