Logement
Les taux hypothécaires suisses augmentent à des rythmes différents selon les régions
Les taux hypothécaires varient fortement en Suisse. Au troisième trimestre, les taux médians des hypothèques à taux fixe sur dix ans allaient de 1.62% en Suisse centrale à 2.15% en Valais. Ces chiffres montrent comment les conditions régionales influent sur le coût des emprunts malgré l’existence d’une monnaie nationale unique.
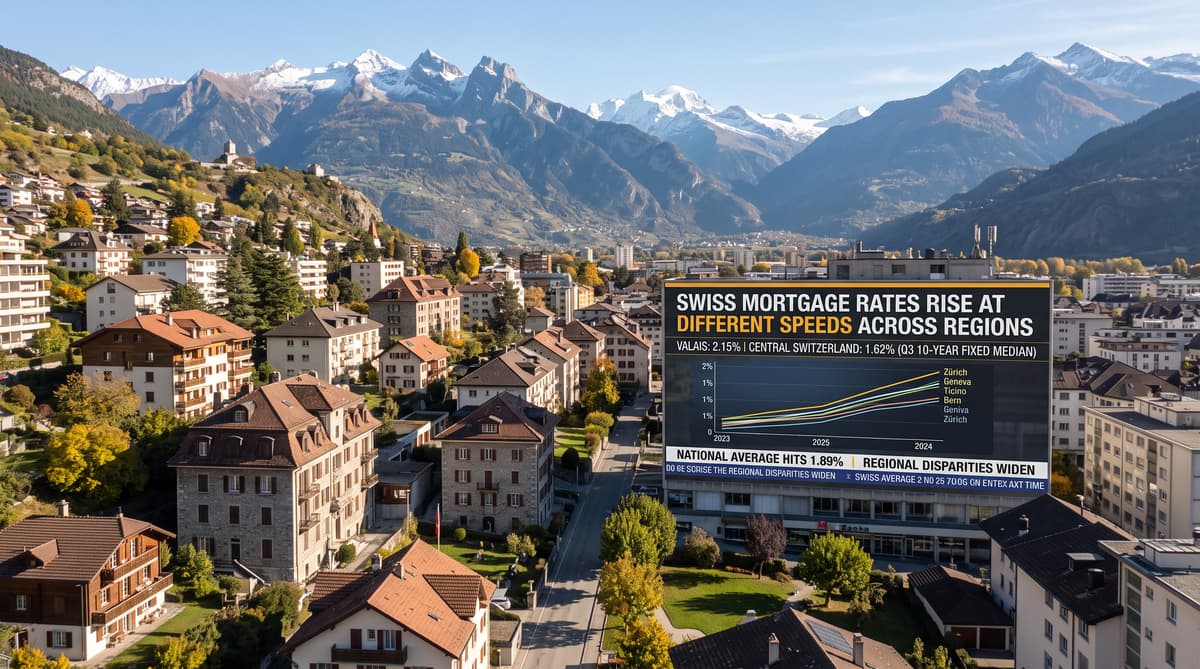
Le taux médian national des hypothèques à taux fixe sur dix ans s’est établi à 1.84% au troisième trimestre 2026, soit une hausse de 14 points de base par rapport au trimestre précédent. Cette hausse touche les ménages dans toute la Suisse, mais le coût d’un nouveau prêt dépend fortement du canton et de l’établissement prêteur qui se disputent le marché.
Le rapport trimestriel sur les hypothèques de Resolve relève le plus grand écart régional entre la Suisse centrale, où le taux médian à dix ans s’établissait à 1.62%, et le Valais, à 2.15%. Zurich suivait de près la Suisse centrale, à 1.65%. Genève affichait 1.78%, tandis que Neuchâtel atteignait 1.90%.
Cette évolution reflète un marché national du financement soumis à des pressions. Le taux swap utilisé pour fixer le prix des hypothèques à taux fixe a augmenté de 19 points de base au cours du trimestre. Les prêteurs ont absorbé une partie de cette hausse en réduisant leurs marges, en particulier là où la concurrence était forte.
Pour les emprunteurs, ces chiffres montrent que le lieu et le moment de la négociation ont une importance financière. Une offre hypothécaire négociée dans une région de Suisse ne peut pas être considérée comme une indication fiable du prix proposé ailleurs. Une même monnaie nationale et un même système monétaire n’empêchent pas des coûts d’emprunt locaux très différents.
La concurrence profite aux emprunteurs
En Suisse alémanique, les taux n’ont augmenté que de 5 à 7 points de base, contre 10 à 13 points de base en Suisse romande. Cet écart témoigne de la structure des marchés bancaires locaux, où le nombre et le type de prêteurs en concurrence peuvent déterminer dans quelle mesure la hausse des coûts de financement est répercutée sur les emprunteurs.
La Suisse alémanique compte un grand nombre de prestataires. Les banques cantonales exercent de plus en plus leurs activités au-delà de leur canton d’origine, tandis que les banques coopératives, les établissements régionaux et les caisses de pension se disputent également le marché hypothécaire. Les emprunteurs ont ainsi davantage de possibilités de comparer les offres, et les prêteurs ont intérêt à préserver leurs parts de marché en limitant leurs marges.
La concurrence est moins forte en Suisse romande. Les banques cantonales y restent généralement davantage attachées à leur territoire, ce qui limite le nombre d’établissements qui cherchent activement à attirer les mêmes clients. Le taux médian à Genève s’établissait à 1.78%, contre 1.65% à Zurich, soit un écart de 13 points de base.
Le Tessin a enregistré la plus forte hausse trimestrielle, à 15 points de base. Le rapport attribue cette évolution à un marché où les prêteurs en concurrence sont moins nombreux. Le pouvoir de marché local reste donc un facteur concret dans la fixation du prix des hypothèques, même si les banques réagissent aux mêmes signaux nationaux de financement.
Comparer les offres avant de signer
Au troisième trimestre, l’écart entre les offres à dix ans les plus avantageuses et les moins compétitives a atteint 98 points de base, contre 80 au deuxième trimestre. Cet écart incite davantage les emprunteurs à comparer les offres, en particulier lorsqu’ils refinancent un prêt important ou fixent leur taux pour dix ans.
Pour une hypothèque de 900 000 CHF, la différence représente environ 8 820 CHF d’intérêts annuels. Ce calcul illustre l’importance de la négociation, sans pour autant signifier que chaque emprunteur peut obtenir l’offre la moins chère affichée. Les banques peuvent subordonner leurs rabais à plusieurs conditions, notamment le transfert des opérations bancaires courantes, le transfert des avoirs de prévoyance, un apport de fonds propres plus important ou le financement d’un bien immobilier à haut rendement énergétique.
Certains établissements ont maintenu leurs taux en dessous de leur marge cible afin de gagner des parts de marché ou d’atteindre leurs objectifs de prêts avant la fin de l’année. D’autres ont subi moins de pression pour leur emboîter le pas. Les prêteurs actifs à l’échelle nationale et en quête de croissance peuvent proposer des taux plus bas que les banques locales, tandis que les caisses de pension se montrent souvent sélectives. La plupart des assureurs restent largement à l’écart de la concurrence.
Les emprunteurs qui comparent les offres devraient donc examiner l’ensemble de la proposition, y compris les conditions, la flexibilité et les produits complémentaires. Un taux affiché plus bas peut être assorti d’exigences qui modifient la valeur totale de l’offre.
Interpréter les taux médians régionaux avec prudence
Le taux médian de 2.15% en Valais doit être interprété avec prudence, car le canton compte une proportion élevée de résidences secondaires. Les logements de vacances peuvent entraîner une prime de risque. Ce chiffre ne représente donc pas le taux auquel peut s’attendre chaque propriétaire d’une résidence principale occupée par ses soins dans le canton.
Les taux médians hypothécaires regroupent aussi des emprunteurs et des biens immobiliers présentant des profils de risque différents. Un prêteur peut proposer un taux à un ménage disposant de fonds propres importants et un autre à un acheteur qui finance un bien moins efficace sur le plan énergétique. La stabilité des revenus, les avoirs de prévoyance, les relations bancaires et l’usage prévu du bien peuvent tous influer sur l’offre finale.
Les données régionales restent utiles, car elles montrent comment les conditions locales du marché influencent les prix. Elles deviennent trompeuses lorsqu’on les traite comme un simple classement des prêteurs ou des cantons. Un taux médian élevé peut refléter la composition des prêts accordés, tout comme un taux médian bas peut résulter d’une concurrence agressive pour attirer certains clients.
Cette distinction est particulièrement importante dans les régions touristiques, où le financement des résidences secondaires et les marchés immobiliers saisonniers côtoient les emprunts résidentiels ordinaires. Les acheteurs potentiels devraient demander aux prêteurs comment le taux proposé tient compte de l’occupation du bien, de son type, du rapport prêt-valeur et des engagements bancaires supplémentaires.
Suivre les taux de référence avant le renouvellement
Le taux swap sous-jacent a augmenté de 19 points de base, tandis que le taux médian national des hypothèques a progressé de 14 points de base. Cet écart de cinq points de base montre que les prêteurs n’ont pas entièrement répercuté la hausse des coûts de financement sur les clients durant le trimestre.
Les attentes d’un resserrement de la politique monétaire, notamment une éventuelle hausse des taux de la Banque nationale suisse avant la fin de 2026, ont fait monter le taux de référence. La fixation des taux hypothécaires à taux fixe réagit aussi bien aux anticipations du marché qu’aux taux officiels en vigueur. Les offres peuvent donc évoluer avant même qu’une décision de politique monétaire soit prise.
La concurrence locale déterminera dans quelle mesure toute nouvelle hausse sera répercutée sur les ménages. Les marchés de Suisse alémanique comptent davantage d’établissements en mesure de défendre ou de conquérir des parts de marché. Les cantons romands et le Tessin peuvent offrir moins d’alternatives, même si certains prêteurs peuvent se montrer très compétitifs pour attirer des clients précis. Les caisses de pension et les banques actives à l’échelle nationale apportent un autre niveau de concurrence lorsque leurs critères de prêt correspondent au profil de l’emprunteur.
Le marché hypothécaire suisse continuera donc de conjuguer pressions nationales sur le financement et prix régionaux. Les emprunteurs dont le prêt arrive à échéance ont une tâche concrète à accomplir : s’y prendre à l’avance, demander plusieurs offres et vérifier les conditions associées à chaque taux. L’écart entre les prêteurs peut compter autant que la prochaine évolution du taux de référence.