Franco svizzero
Perché il franco svizzero attira gli investitori nel carry trade
Il franco svizzero sta diventando una valuta di finanziamento sempre più attrattiva per le operazioni di carry trade, perché il tasso guida della Banca nazionale svizzera resta allo zero mentre altrove i tassi d’interesse sono più elevati. Un franco più forte, tuttavia, potrebbe cancellare i guadagni degli investitori.
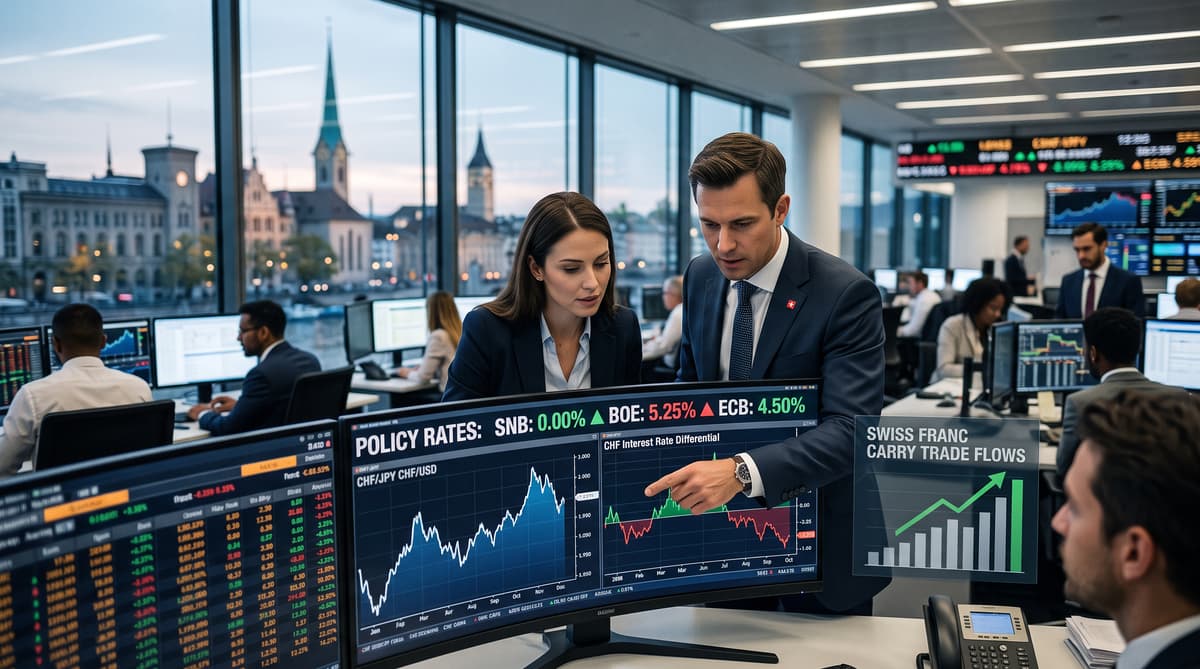
Il tasso guida dello 0% della BNS sta attirando l’attenzione degli investitori globali nel carry trade. Questa strategia permette agli investitori di prendere a prestito in una valuta con bassi costi di finanziamento e di trasferire poi il denaro in valute o attività che offrono rendimenti più elevati. La differenza tra il costo del prestito e il rendimento dell’investimento è il carry.
Per anni, lo yen giapponese è stato la fonte di finanziamento più conosciuta sui mercati. Ora il franco svizzero offre caratteristiche simili: un tasso della banca centrale dello 0%, un ampio utilizzo internazionale e un mercato degli swap consolidato. Gli investitori possono finanziarsi in franchi e cercare rendimenti sui mercati dove i tassi d’interesse sono più elevati.
Questo cambiamento è rilevante per la Svizzera perché la politica monetaria sul franco persegue obiettivi interni e, al contempo, influenza i flussi globali di capitale. Un maggior ricorso ai prestiti in franchi da parte di operatori esteri può aumentare la domanda di strumenti finanziari in valuta svizzera e legare più strettamente il franco agli sviluppi dei mercati ben oltre Zurigo e Ginevra.
L’operazione comporta una condizione chiara: gli investitori devono prevedere che il franco rimanga stabile o si indebolisca rispetto alle attività acquistate. Un apprezzamento aumenta il costo di rimborso del prestito iniziale e può azzerare i guadagni che avevano attirato gli investitori.
Seguire il carry, assumersi il rischio di cambio
Chi opera nel carry trade guadagna interessi solo se il cambio gioca a suo favore. Un investitore che prende a prestito franchi e acquista un’attività estera con rendimenti più elevati incassa il differenziale dei tassi d’interesse. L’operazione può comunque generare perdite se il franco si apprezza abbastanza prima che il prestito venga rimborsato.
Questo rischio è particolarmente rilevante per la valuta svizzera. Il franco è ampiamente considerato un bene rifugio, perciò gli investitori spesso lo cercano nei periodi di tensione politica o finanziaria. Questa domanda può far salire la valuta proprio quando le operazioni di carry trade sono più vulnerabili.
Il meccanismo dipende dal costo del rimborso. Se un operatore prende a prestito franchi, li converte in dollari statunitensi e in seguito ha bisogno di più dollari per riacquistare la stessa quantità di franchi, la perdita sul cambio può superare gli interessi guadagnati negli Stati Uniti. Una variazione che sul mercato dei cambi sembra modesta può quindi cambiare il risultato di una posizione con un elevato effetto leva.
Secondo l’articolo originale, il consolidato mercato degli swap in franchi facilita l’organizzazione dei finanziamenti. L’accesso a questo mercato sostiene l’operazione e permette anche agli investitori di accumulare esposizioni considerevoli. Più grande è la posizione finanziata a prestito, minore è il margine di cui gli operatori dispongono per assorbire una variazione sfavorevole del cambio.
Le turbolenze dello yen aprono una via svizzera
Le mutate prospettive dello yen stanno creando spazio per valute di finanziamento alternative. Per anni il Giappone ha offerto finanziamenti a costi eccezionalmente bassi, facendo dello yen la principale fonte di finanziamento per le operazioni di carry trade. I recenti aumenti dei tassi della Banca del Giappone hanno modificato questo calcolo. Secondo il resoconto di Keystone-SDA, le autorità giapponesi e statunitensi sono inoltre intervenute congiuntamente per sostenere la valuta.
Uno yen più forte aumenta il costo di chiudere le posizioni finanziate a prestito. Gli operatori che devono riacquistare yen potrebbero vendere rapidamente attività estere, esercitando ulteriore pressione sui mercati. Questa esperienza ha spostato l’attenzione verso il franco, il cui tasso della BNS dello 0% offre un’altra opzione di finanziamento a basso costo.
Questo cambiamento non fa del franco un’alternativa priva di rischi. La valuta svizzera ha un’identità di mercato diversa e reagisce in modo marcato alla domanda di beni rifugio. Un’operazione concepita sulla base di un franco stabile o più debole può ritrovarsi esposta proprio alle forze che normalmente sostengono la valuta, tra cui le tensioni geopolitiche e improvvise fasi di volatilità.
Il mercato internazionale degli swap in franchi offre agli istituti un canale pratico per gestire i finanziamenti e le coperture. Le infrastrutture di mercato, tuttavia, non possono eliminare l’esposizione sottostante. Ogni posizione finanziata in franchi dipende ancora dal rapporto tra i tassi d’interesse svizzeri, i rendimenti esteri e il tasso di cambio.
La domanda di beni rifugio può capovolgere l’operazione
Una corsa ai beni rifugio potrebbe trasformare l’attrattiva del franco in una fonte di pressione sui mercati. Se le tensioni geopolitiche dovessero intensificarsi o gli investitori perdere fiducia nelle attività più rischiose, potrebbero vendere investimenti esteri e acquistare franchi. Questi acquisti rafforzerebbero la valuta e aumenterebbero i costi di rimborso per le operazioni finanziate in franchi.
Ne potrebbe derivare un rapido smobilizzo delle posizioni. Gli investitori in perdita potrebbero vendere attività per procurarsi liquidità e poi acquistare franchi per chiudere i prestiti. Se molte società seguissero la stessa strada, queste operazioni potrebbero alimentare l’apprezzamento del franco e aggravare le perdite sulle posizioni con effetto leva. L’articolo originale cita la recente esperienza dello yen come prova del fatto che operazioni di carry trade molto affollate possono generare pressioni sistemiche quando gli investitori escono tutti insieme.
La Svizzera ne avvertirebbe innanzitutto le conseguenze sui mercati finanziari. Il franco potrebbe diventare più volatile, mentre gli investitori internazionali rivaluterebbero la loro esposizione ai finanziamenti in valuta svizzera. Un franco più forte può anche complicare le condizioni per gli esportatori svizzeri, benché l’articolo originale non quantifichi gli effetti sui singoli settori o sulle singole regioni.
Per ora, l’attrattiva si fonda sul tasso dello 0% della BNS e sui rendimenti più elevati altrove. La tenuta dell’operazione dipende da mercati tranquilli e da un franco che non si apprezzi bruscamente. Entrambe le ipotesi possono cambiare rapidamente.