Schweizer Franken
Warum der Schweizer Franken Carry-Trade-Anleger anzieht
Der Schweizer Franken wird als Finanzierungswährung für Carry Trades zunehmend attraktiver, weil der Leitzins der Schweizerischen Nationalbank bei null liegt, während die Zinsen andernorts höher sind. Ein stärkerer Franken könnte die Gewinne der Anleger jedoch zunichtemachen.
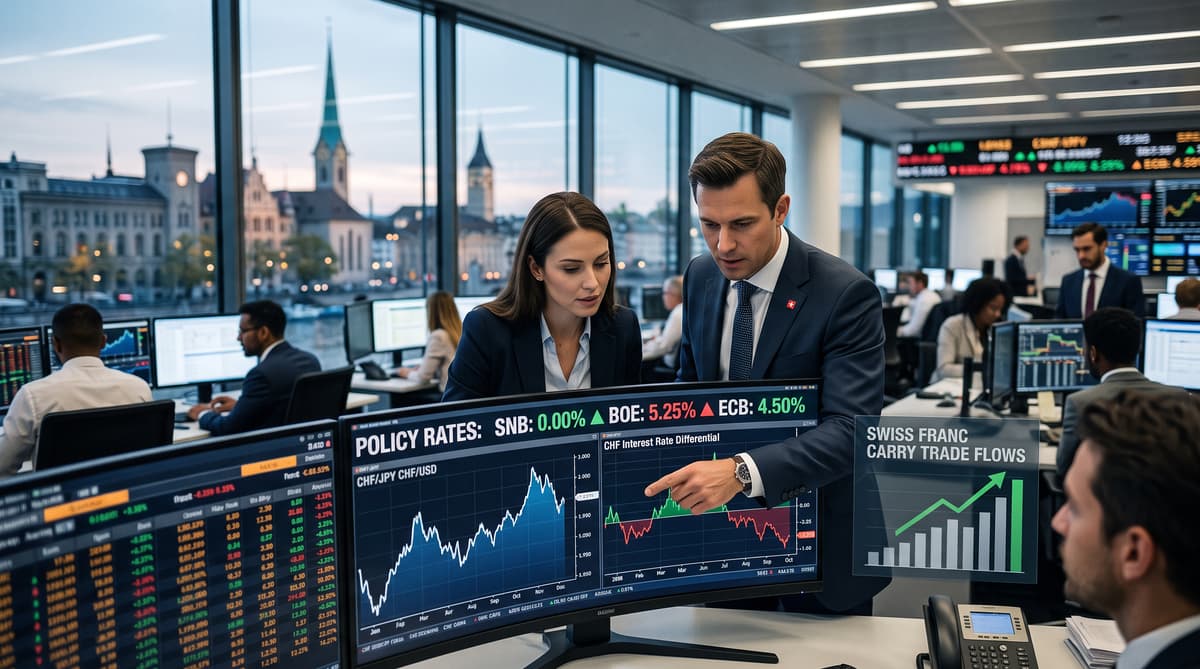
Der SNB-Leitzins von 0 % rückt den Franken ins Blickfeld globaler Carry-Trade-Anleger. Bei dieser Strategie nehmen Anleger Kredite in einer Währung mit niedrigen Finanzierungskosten auf und investieren das Geld anschliessend in Währungen oder Vermögenswerte mit höheren Renditen. Die Differenz zwischen den Kreditkosten und der Anlagerendite wird als Carry bezeichnet.
Jahrelang bot der japanische Yen dem Markt den bekanntesten Finanzierungsweg. Der Schweizer Franken weist nun eine ähnliche Eigenschaft auf: einen Zentralbankzins von 0 %, verbunden mit seiner weitverbreiteten internationalen Nutzung und einem etablierten Swapmarkt. Anleger können sich in Franken finanzieren und gleichzeitig in Märkten mit höheren Zinsen Erträge anstreben.
Diese Verschiebung ist für die Schweiz von Bedeutung, weil die Geldpolitik des Frankens zwar innenpolitischen Zielen dient, aber auch die globalen Kapitalströme beeinflusst. Eine stärkere Kreditaufnahme im Ausland in Franken kann die Nachfrage nach Schweizer Währungsinstrumenten erhöhen und den Franken enger an Entwicklungen in Märkten weit ausserhalb von Zürich und Genf koppeln.
Das Geschäft ist an eine klare Bedingung geknüpft. Anleger müssen davon ausgehen, dass der Franken gegenüber den gekauften Vermögenswerten stabil bleibt oder an Wert verliert. Jede Aufwertung verteuert die Rückzahlung des ursprünglichen Kredits und kann die Erträge zunichtemachen, die das Geschäft überhaupt attraktiv gemacht haben.
Dem Carry folgen, das Wechselkursrisiko tragen
Carry-Trader erzielen nur dann Zinserträge, wenn der Wechselkurs mitspielt. Wer Franken leiht und einen ausländischen Vermögenswert mit höherer Rendite kauft, erhält die Zinsdifferenz als Ertrag. Die Position kann dennoch Verluste verursachen, wenn der Franken vor der Rückzahlung des Kredits stark genug aufwertet.
Dieses Risiko ist bei der Schweizer Währung besonders relevant. Der Franken gilt weithin als sicherer Hafen, weshalb Anleger in Phasen politischer oder finanzieller Unsicherheit häufig auf ihn setzen. Eine solche Nachfrage kann die Währung gerade dann stärken, wenn Carry Trades am anfälligsten sind.
Der Mechanismus wirkt sich über die Rückzahlungskosten aus. Leiht ein Händler Franken, tauscht sie in US-Dollar und benötigt später mehr Dollar, um denselben Frankenbetrag zurückzukaufen, kann der Währungsverlust die in den USA erzielten Zinserträge übersteigen. Eine auf dem Devisenmarkt moderat erscheinende Bewegung kann somit das Ergebnis einer stark fremdfinanzierten Position verändern.
Der etablierte Swapmarkt des Frankens erleichtert die Beschaffung von Finanzierungen, wie es im Ausgangsartikel heisst. Dieser Marktzugang unterstützt das Geschäft und ermöglicht es zugleich den Anlegern, beträchtliche Engagements aufzubauen. Je grösser die aufgenommene Summe, desto weniger Spielraum bleibt für eine ungünstige Wechselkursbewegung.
Turbulenzen beim Yen eröffnen einen Schweizer Finanzierungsweg
Der veränderte Ausblick für den Yen schafft Raum für alternative Finanzierungswährungen. Japan bot jahrelang aussergewöhnlich günstige Finanzierungsmöglichkeiten und machte den Yen damit zur dominierenden Quelle für Carry Trades. Jüngste Zinserhöhungen der Bank of Japan haben diese Rechnung verändert. Zudem haben die japanischen und die US-amerikanischen Behörden gemeinsam interveniert, um die Währung zu stützen, wie Keystone-SDA berichtet.
Ein stärkerer Yen erhöht die Kosten für die Auflösung ausgeliehener Positionen. Händler, die Yen zurückkaufen müssen, verkaufen möglicherweise rasch ausländische Vermögenswerte und setzen damit die Märkte zusätzlich unter Druck. Diese Entwicklung hat die Aufmerksamkeit auf den Franken gelenkt, dessen SNB-Leitzins von 0 % eine weitere kostengünstige Finanzierungsoption bietet.
Dadurch wird der Franken nicht zu einem risikofreien Ersatz. Die Schweizer Währung hat eine andere Marktrolle und reagiert stark auf die Nachfrage nach sicheren Anlagen. Ein Geschäft, das auf einem stabilen oder schwächeren Franken beruht, kann gerade jenen Kräften ausgesetzt sein, die den Franken normalerweise stützen, darunter geopolitische Spannungen und plötzliche Volatilität.
Der internationale Swapmarkt des Frankens bietet Institutionen einen praktischen Weg, Finanzierungen und Absicherungen zu verwalten. Die Marktinfrastruktur kann das zugrunde liegende Risiko jedoch nicht beseitigen. Jede in Franken finanzierte Position hängt weiterhin vom Verhältnis zwischen den Schweizer Zinsen, den ausländischen Renditen und dem Wechselkurs ab.
Nachfrage nach sicheren Anlagen kann das Geschäft umkehren
Ein Ansturm auf sichere Anlagen könnte die Attraktivität des Frankens in eine Quelle des Marktdrucks verwandeln. Verschärfen sich die geopolitischen Spannungen oder verlieren Anleger das Vertrauen in risikoreichere Vermögenswerte, könnten sie ausländische Anlagen verkaufen und Franken kaufen. Diese Käufe würden die Währung stärken und die Rückzahlungskosten bei Franken-finanzierten Geschäften erhöhen.
Die Folge könnte eine rasche Auflösung der Positionen sein. Anleger, die Verluste erleiden, verkaufen möglicherweise Vermögenswerte, um Bargeld zu beschaffen, und kaufen anschliessend Franken, um ihre Kredite zurückzuzahlen. Gehen viele Unternehmen gleich vor, können diese Transaktionen die Aufwertung des Frankens verstärken und die Verluste bei fremdfinanzierten Positionen vergrössern. Der Ausgangsartikel verweist auf die jüngste Geschichte des Yen als Beleg dafür, dass stark konzentrierte Carry Trades systemischen Druck erzeugen können, wenn Anleger gleichzeitig aussteigen.
Die Auswirkungen würden in der Schweiz zunächst an den Finanzmärkten spürbar. Der Franken könnte volatiler werden, während internationale Anleger ihre Engagements in Franken-Finanzierungen neu bewerten. Ein stärkerer Franken kann auch die Lage für Schweizer Exporteure erschweren. Der Ausgangsartikel beziffert jedoch keine Auswirkungen auf einzelne Branchen oder Regionen.
Vorerst beruht die Attraktivität auf dem SNB-Leitzins von 0 % und höheren Renditen andernorts. Wie lange das Geschäft Bestand hat, hängt von ruhigen Märkten und einem Franken ab, der sich nicht stark aufwertet. Beide Annahmen können sich rasch ändern.