Franc suisse
Pourquoi le franc suisse attire les investisseurs en carry trade
Le franc suisse devient une monnaie de financement de plus en plus attractive pour les opérations de carry trade, car le taux directeur de la Banque nationale suisse reste à zéro alors que les taux d’intérêt sont plus élevés ailleurs. Toutefois, une appréciation du franc pourrait effacer les gains des investisseurs.
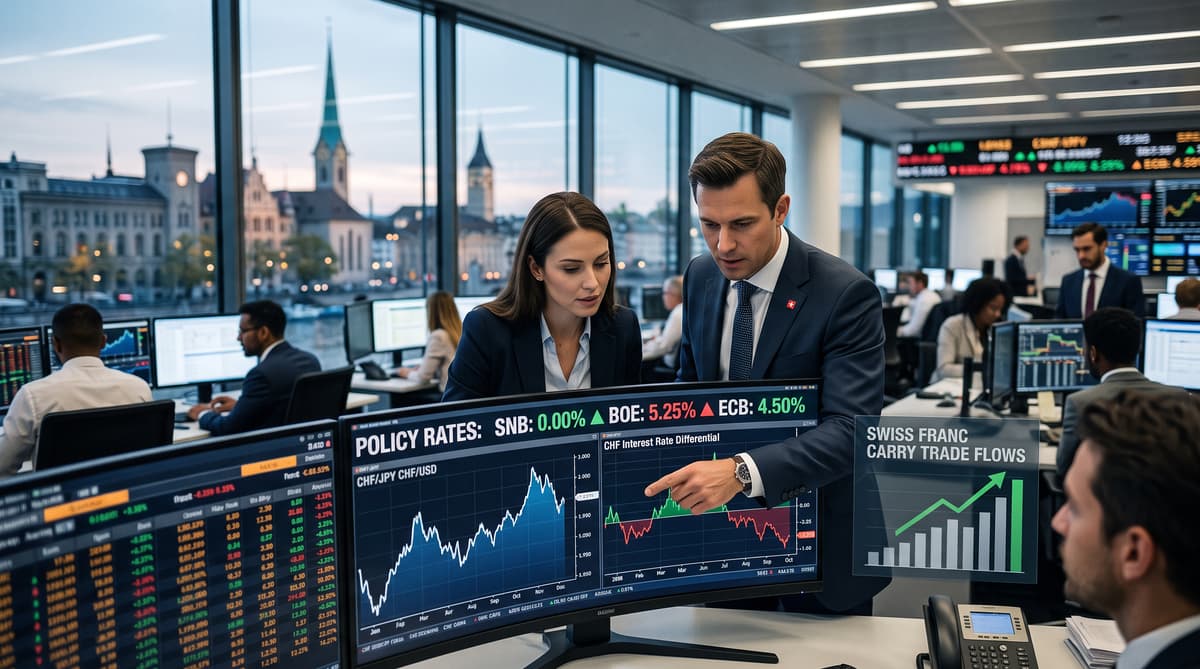
Le taux directeur de la BNS à 0 % place le franc dans le viseur des investisseurs mondiaux en carry trade. Cette stratégie consiste à emprunter dans une monnaie à faibles coûts de financement, puis à transférer les fonds vers des monnaies ou des actifs offrant des rendements plus élevés. La différence entre le coût de l’emprunt et le rendement de l’investissement constitue le carry.
Pendant des années, le yen japonais a été la principale monnaie de financement sur les marchés. Le franc suisse présente désormais une caractéristique similaire : un taux de la banque centrale de 0 %, associé à une utilisation internationale importante et à un marché des swaps bien établi. Les investisseurs peuvent se financer en francs tout en recherchant des revenus sur des marchés où les taux d’intérêt sont plus élevés.
Ce changement est important pour la Suisse, car le cadre monétaire du franc sert des objectifs de politique intérieure tout en influençant les flux de capitaux mondiaux. Un recours accru à l’emprunt en francs depuis l’étranger peut stimuler la demande d’instruments en monnaie suisse et rendre le franc plus sensible aux évolutions de marchés bien au-delà de Zurich et de Genève.
Cette opération comporte une condition claire. Les investisseurs doivent s’attendre à ce que le franc reste stable ou se déprécie par rapport aux actifs qu’ils achètent. Toute appréciation augmente le coût du remboursement de l’emprunt initial et peut effacer les revenus qui les ont attirés au départ.
Profiter du carry, assumer le risque de change
Les opérations de carry ne rapportent des intérêts que si l’évolution du taux de change est favorable. Un investisseur qui emprunte des francs et achète un actif étranger à rendement supérieur perçoit le différentiel de taux d’intérêt sous forme de revenu. Mais il peut tout de même perdre de l’argent si le franc s’apprécie suffisamment avant le remboursement de l’emprunt.
Ce risque est particulièrement pertinent pour la monnaie suisse. Le franc est largement considéré comme une valeur refuge, ce qui signifie que les investisseurs le recherchent souvent en période de tensions politiques ou financières. Cette demande peut faire monter la monnaie précisément au moment où les opérations de carry sont les plus vulnérables.
Le mécanisme agit sur le coût du remboursement. Si un opérateur emprunte des francs, les convertit en dollars américains et doit ensuite disposer de davantage de dollars pour racheter le même montant en francs, la perte de change peut dépasser les intérêts perçus aux États-Unis. Un mouvement qui semble modeste sur le marché des changes peut donc modifier le résultat d’une position fortement endettée.
Selon l’article source, le marché des swaps bien établi du franc facilite l’organisation du financement. Cet accès au marché soutient l’opération, tout en permettant aux investisseurs de constituer des expositions importantes. Plus la position financée par l’emprunt est grande, moins les opérateurs ont de marge pour faire face à une évolution défavorable du cours de la monnaie.
Les turbulences du yen ouvrent une voie suisse
Les perspectives changeantes du yen ouvrent la voie à d’autres monnaies de financement. Pendant des années, le Japon a fourni des financements exceptionnellement bon marché, faisant du yen la principale monnaie utilisée pour les opérations de carry. Les récentes hausses de taux de la Banque du Japon ont modifié ce calcul, tandis que les autorités japonaises et américaines sont intervenues conjointement pour soutenir la monnaie, selon le compte rendu de Keystone-ATS.
Un yen plus fort renchérit le dénouement des positions empruntées. Les opérateurs qui doivent racheter des yens peuvent vendre rapidement des actifs étrangers, ce qui accentue les pressions sur différents marchés. Cette évolution a attiré l’attention sur le franc, dont le taux de la BNS à 0 % offre une autre possibilité de financement à faible coût.
Le franc n’est pas pour autant un substitut sans risque. La monnaie suisse a une identité différente sur les marchés et réagit fortement à la demande de valeurs refuges. Une opération reposant sur l’hypothèse d’un franc stable ou en baisse peut être exposée aux facteurs mêmes qui soutiennent habituellement la monnaie, notamment les tensions géopolitiques et les brusques épisodes de volatilité.
Le marché international des swaps du franc offre aux institutions un moyen pratique de gérer les emprunts et la couverture des risques. L’infrastructure des marchés ne peut toutefois pas supprimer l’exposition sous-jacente. Toute position financée en francs dépend toujours du rapport entre les taux d’intérêt suisses, les rendements étrangers et le taux de change.
La demande de valeurs refuges peut inverser la tendance
Un afflux vers les valeurs refuges pourrait transformer l’attrait du franc en source de pression sur les marchés. Si les tensions géopolitiques s’intensifient ou si les investisseurs perdent confiance dans les actifs plus risqués, ils pourraient vendre leurs placements à l’étranger et acheter des francs. Ces achats renforceraient la monnaie et augmenteraient le coût de remboursement des opérations financées en francs.
Il pourrait en résulter un dénouement rapide des positions. Les investisseurs confrontés à des pertes pourraient vendre des actifs pour obtenir des liquidités, puis acheter des francs afin de rembourser leurs emprunts. Si de nombreuses entreprises suivent la même démarche, ces opérations peuvent accentuer l’appréciation du franc et creuser les pertes sur les positions à effet de levier. L’article source cite l’évolution récente du yen comme preuve que des opérations de carry très concentrées peuvent exercer une pression systémique lorsque les investisseurs sortent simultanément.
La Suisse en ressentirait d’abord les conséquences sur les marchés financiers. Le franc pourrait devenir plus volatil, tandis que les investisseurs internationaux réévalueraient leur exposition au financement en monnaie suisse. Un franc plus fort peut également compliquer la situation des exportateurs suisses, même si l’article source ne quantifie pas les effets sur des secteurs ou des régions particuliers.
Pour l’heure, l’attrait repose sur le taux de 0 % de la BNS et sur des rendements plus élevés ailleurs. La pérennité de l’opération dépend de marchés calmes et d’un franc qui ne s’apprécie pas fortement. Ces deux hypothèses peuvent changer rapidement.