Syngenta
Come un ristretto gruppo di aziende è arrivato a dominare l’agricoltura mondiale
Un ristretto gruppo di multinazionali, tra cui Syngenta, con sede in Svizzera, controlla una quota sproporzionata del mercato di sementi agricole, macchinari e prodotti fitosanitari. Questa concentrazione solleva interrogativi sulla concorrenza, sui prezzi e sulla dipendenza degli agricoltori dai grandi fornitori.
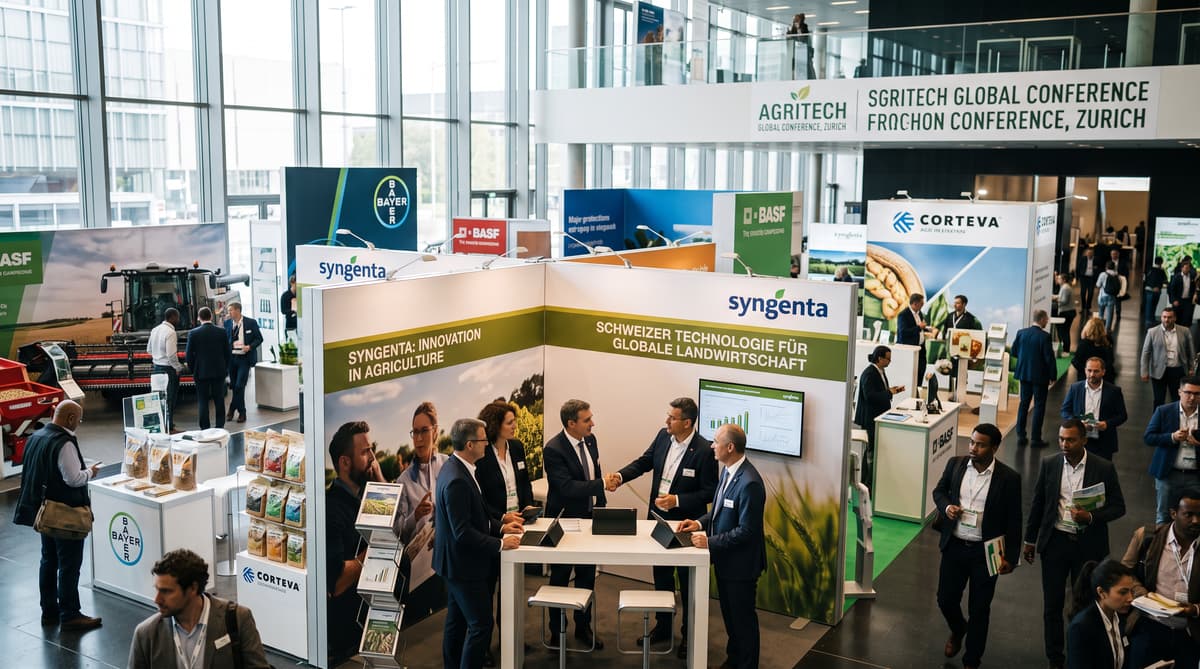
Le quattro principali aziende di pesticidi controllano il 56% del mercato mondiale. Questa concentrazione conferisce a un ristretto gruppo di fornitori un’influenza sui prodotti che gli agricoltori utilizzano per proteggere le colture, gestire le malattie e garantire i raccolti. Anche sementi, fertilizzanti, macchinari e trasformazione alimentare sono dominati da un numero limitato di aziende, secondo i ricercatori in campo agricolo citati da Swissinfo.
Il legame con la Svizzera è diretto. Nel 2025 Syngenta, con sede a Basilea, ha generato 13,7 miliardi di dollari, pari a 11,3 miliardi di franchi, con i prodotti fitosanitari, il 4% in più rispetto all’anno precedente. Nel rapporto annuale, l’azienda ha registrato quasi 1’800 prodotti fitosanitari che aveva omologato, riomologato o la cui autorizzazione aveva esteso.
Questi dati sono importanti perché gli agricoltori acquistano spesso diversi mezzi di produzione essenziali in mercati con pochi fornitori di rilievo. Un numero inferiore di prodotti concorrenti può restringere le possibilità concrete a disposizione delle aziende agricole e accrescerne la dipendenza dalle decisioni delle imprese in materia di omologazione, prezzi e distribuzione. Le conseguenze si ripercuotono lungo la filiera alimentare: prima sui produttori e, potenzialmente, in seguito sui costi degli alimenti.
Robert Finger, economista agrario al Politecnico federale di Zurigo, descrive un fenomeno ampio, che non riguarda soltanto i prodotti chimici. La stessa pressione si osserva nel settore delle sementi commerciali e dei macchinari agricoli, dando vita a un sistema di approvvigionamento mondiale in cui le dimensioni delle aziende sono diventate un vantaggio concorrenziale centrale.
Osservare come il potere nel settore delle sementi si concentra
Il mercato delle sementi si è concentrato rapidamente attorno ai principali operatori. L’ETC Group, un collettivo di ricerca in campo agricolo, ha riferito che oggi le due principali aziende controllano quasi il 40% del mercato mondiale delle sementi commerciali. Dieci anni fa, le dieci aziende principali detenevano il 40%, secondo Taarini Chopra, coautrice del rapporto.
Il confronto mostra la rapidità del consolidamento. Le quote di mercato sono passate da un gruppo più ampio di aziende alle due maggiori. Questo cambiamento può ridurre il numero di programmi di selezione indipendenti e di alternative commerciali a disposizione degli agricoltori, anche quando sui mercati locali restano visibili diversi marchi.
La concentrazione va oltre l’azienda agricola. Le imprese che vendono sementi possono offrire anche prodotti fitosanitari o operare accanto ad aziende con posizioni di rilievo nei settori dei fertilizzanti, dei macchinari, della trasformazione e della vendita al dettaglio. Questi legami possono influire sulle tecnologie a disposizione degli agricoltori, sul modo in cui combinano i mezzi di produzione e sui luoghi in cui possono vendere il raccolto.
Per la Svizzera, la questione va oltre la sede di Syngenta. I ricercatori, le autorità di regolamentazione e le aziende alimentari svizzere operano all’interno di un sistema agricolo internazionale. Sementi, prodotti chimici e macchinari importati collegano le aziende agricole e i consumatori svizzeri alle decisioni prese da sedi aziendali, laboratori e autorità di regolamentazione in tutto il mondo. I dati disponibili mostrano che il potere di mercato si accumula in diversi punti della filiera, non in una sola categoria di prodotti.
Scoprire come la regolamentazione favorisce le grandi aziende
Le norme europee sui pesticidi hanno trasformato la capacità di gestire le procedure di omologazione in un vantaggio concorrenziale. Negli ultimi 25 anni, l’UE ha ridotto il numero di sostanze attive autorizzate da oltre 1’000 a circa 500. Per ottenere l’autorizzazione di un nuovo pesticida possono occorrere da sette a dieci anni e ogni autorizzazione ha una durata massima di 15 anni.
La procedura è concepita per valutare i rischi per le persone e l’ambiente. Favorisce però anche le aziende che dispongono delle risorse finanziarie, del personale e dei dati necessari per mantenere un ampio portafoglio di prodotti. I quasi 1’800 prodotti registrati, riomologati o la cui autorizzazione è stata estesa da Syngenta illustrano la portata di questa attività amministrativa e scientifica.
Le grandi aziende possono ripartire i costi di studi, domande e rinnovi su numerosi prodotti e mercati. I concorrenti più piccoli devono rispettare gli stessi requisiti normativi, senza disporre di risorse paragonabili o di reti di distribuzione globali. Secondo l’analisi citata da Swissinfo, questo squilibrio può rendere più difficile entrare nel mercato dei prodotti fitosanitari e lasciare agli agricoltori meno fornitori tra cui scegliere.
La sfida normativa ha quindi due aspetti. Le autorità devono ritirare i prodotti che non rispettano le norme sanitarie o ambientali, preservando nel contempo un mercato in cui le nuove aziende possano competere. I dati non dimostrano che tutti i prodotti di un ampio portafoglio siano pericolosi o che ogni prodotto di un’azienda più piccola sia preferibile. Mostrano perché le competenze in materia di omologazione e la solidità finanziaria influenzano oggi la possibilità di restare sul mercato.
Seguire le fusioni che hanno creato i colossi
Un’ondata di fusioni ha ridisegnato la mappa delle imprese agricole. L’attuale struttura si è sviluppata nel corso di decenni, con un’accelerazione del consolidamento nei periodi di cambiamento tecnologico e pressione economica. Jennifer Clapp, professoressa all’Università di Waterloo, fa risalire il fenomeno a circa 150 anni fa, quando i movimenti degli agricoltori statunitensi contestavano il predominio dei produttori di macchinari, delle banche, delle ferrovie e dei commercianti di materie prime.
Il ciclo delle fusioni si è intensificato verso la fine del XX secolo. Le aziende produttrici di sementi e prodotti agrochimici hanno cominciato a unirsi negli anni 1980. Operazioni più recenti hanno ridisegnato il gruppo dei maggiori operatori del settore: Bayer ha acquisito Monsanto nel 2018, Dow e DuPont hanno creato Corteva Agriscience nel 2019 e Potash Corporation si è fusa con Agrium dando vita a Nutrien nel 2018.
Syngenta ha seguito un proprio percorso. ChemChina ha acquisito l’azienda, con sede in Svizzera, nel 2017 e Syngenta si è poi fusa con Sinochem nel 2022. Ogni operazione ha riunito attività, capacità di ricerca, dossier di omologazione e reti di distribuzione sotto strutture aziendali più grandi.
Secondo Clapp, il consolidamento procede a ondate. Le aziende puntano alle acquisizioni quando le nuove tecnologie creano opportunità o quando le crisi spingono i dirigenti a cercare maggiore redditività ampliando la quota di mercato. Ne risulta un settore in cui le fusioni del passato continuano a influenzare le possibilità di scelta delle aziende agricole.
Rimettere al centro la libertà di scelta degli agricoltori
Gli agricoltori devono confrontarsi con fornitori concentrati sia prima sia dopo la produzione. La scelta limitata riguarda l’acquisto di sementi, pesticidi, fertilizzanti e macchinari. Lo stesso fenomeno si osserva più avanti nella filiera, dove poche aziende dominano la trasformazione e la vendita al dettaglio. I produttori negoziano quindi all’interno di un sistema alimentare condizionato dalla concentrazione sia prima della semina sia dopo il raccolto.
Questa struttura può sollevare preoccupazioni riguardo ai prezzi, al potere contrattuale e alla dipendenza. Un agricoltore che non può cambiare facilmente varietà di sementi, attrezzature o prodotti fitosanitari ha meno possibilità di reagire se un fornitore modifica i prezzi, ritira un prodotto o cambia il sistema di distribuzione. Le fonti disponibili individuano questi rischi, senza attribuire un effetto specifico sui prezzi a una singola azienda o fusione.
La Svizzera ha un interesse particolare nella questione. Syngenta ha sede nel Paese, il Politecnico federale di Zurigo contribuisce con competenze in economia e politica agraria e i consumatori svizzeri dipendono da filiere alimentari che attraversano i confini nazionali. Le autorità garanti della concorrenza e i responsabili politici devono quindi valutare la struttura del mercato tenendo conto anche della sicurezza alimentare, dell’innovazione, della tutela dell’ambiente e della libertà di scelta degli agricoltori.
Le cifre offrono un criterio chiaro per la vigilanza futura: verificare se i nuovi operatori riescono a raggiungere gli agricoltori, se le procedure di omologazione restano rigorose e accessibili e se i produttori conservano alternative concrete. Le quote di mercato delle principali aziende di sementi e pesticidi rendono difficile rimandare queste domande.