Syngenta
Wie eine Handvoll Unternehmen die globale Landwirtschaft dominieren konnte
Eine kleine Gruppe multinationaler Unternehmen, darunter das in der Schweiz ansässige Unternehmen Syngenta, kontrolliert einen überproportional grossen Anteil des Markts für Saatgut, Maschinen und Pflanzenschutzmittel. Diese Konzentration weckt Bedenken hinsichtlich des Wettbewerbs, der Preise und der Abhängigkeit der Bauern von grossen Lieferanten.
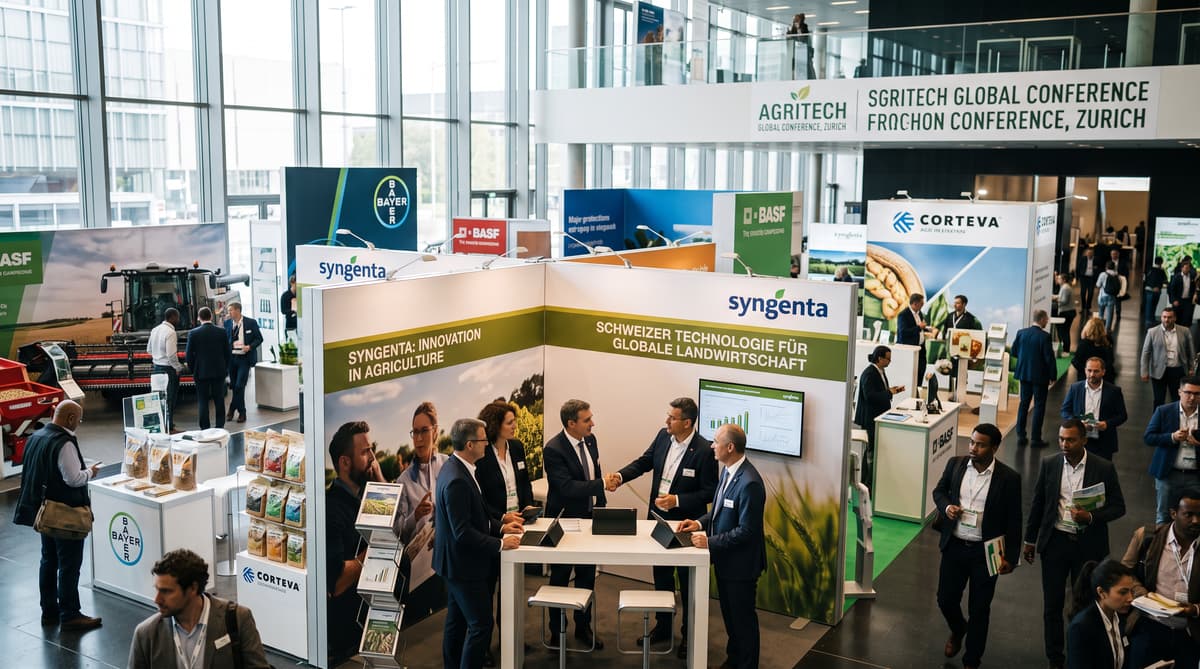
Die vier grössten Pestizidunternehmen kontrollieren 56% des Weltmarkts. Diese Konzentration verschafft einer kleinen Gruppe von Lieferanten Einfluss auf die Produkte, mit denen Bauern ihre Kulturen schützen, Krankheiten bekämpfen und Erträge sichern. Auch Saatgut, Dünger, Maschinen und Lebensmittelverarbeitung werden laut von Swissinfo zitierten Agrarforschenden von einer begrenzten Zahl von Unternehmen dominiert.
Der Bezug zur Schweiz ist direkt. Das in Basel ansässige Unternehmen Syngenta erzielte 2025 13,7 Milliarden Dollar oder 11,3 Milliarden Franken mit Pflanzenschutzmitteln, ein Plus von 4% gegenüber dem Vorjahr. Im Jahresbericht führte das Unternehmen fast 1800 Pflanzenschutzmittel auf, die es registriert, erneut registriert oder deren Zulassung es verlängert hatte.
Diese Zahlen sind relevant, weil Bauern oft mehrere unverzichtbare Betriebsmittel auf Märkten mit nur wenigen grossen Lieferanten einkaufen. Weniger Konkurrenzprodukte können die praktische Auswahl für Landwirtschaftsbetriebe einschränken und die Abhängigkeit von Zulassungsentscheiden, Preisen und Vertriebswegen der Unternehmen erhöhen. Die Folgen wirken sich entlang der Lebensmittelkette aus: zuerst auf die Produzenten und möglicherweise später auch auf die Lebensmittelpreise.
Robert Finger, Agrarökonom an der ETH Zürich, beschreibt das Muster als breit gefächert und nicht auf Chemikalien beschränkt. Derselbe Druck zeigt sich bei kommerziellem Saatgut und Landwirtschaftsmaschinen. So entsteht ein globales Versorgungssystem, in dem die Grösse eines Unternehmens zu einem zentralen Wettbewerbsvorteil geworden ist.
Verfolgen, wie sich die Marktmacht beim Saatgut bündelt
Der Saatgutmarkt hat sich rasch auf seine grössten Anbieter konzentriert. Die ETC Group, ein Zusammenschluss von Agrarforschenden, berichtete, dass die zwei grössten Unternehmen inzwischen fast 40% des globalen kommerziellen Saatgutmarkts kontrollieren. Vor zehn Jahren entfielen 40% auf die zehn grössten Unternehmen, so Taarini Chopra, Mitautorin des Berichts.
Der Vergleich zeigt, wie schnell sich die Konzentration vollzogen hat. Marktanteile haben sich von einer breiteren Gruppe von Unternehmen hin zu den zwei grössten verschoben. Dadurch kann sich die Zahl unabhängiger Züchtungsprogramme und kommerzieller Alternativen für Bauern verringern, selbst wenn auf den lokalen Märkten weiterhin mehrere Marken sichtbar sind.
Die Konzentration reicht über den Hof hinaus. Unternehmen, die Saatgut verkaufen, bieten möglicherweise auch Pflanzenschutzmittel an oder stehen neben Unternehmen, die wichtige Positionen bei Dünger, Maschinen, Verarbeitung und Detailhandel innehaben. Solche Verbindungen können beeinflussen, welche Technologien Bauern erhalten, wie sie Betriebsmittel kombinieren und wo sie ihre Ernte verkaufen können.
Für die Schweiz geht es um mehr als den Hauptsitz von Syngenta. Schweizer Forschende, Behörden und Lebensmittelunternehmen sind Teil eines internationalen Agrarsystems. Importiertes Saatgut, Chemikalien und Maschinen verbinden Schweizer Landwirtschaftsbetriebe und Konsumentinnen und Konsumenten mit Entscheiden, die in Unternehmenszentralen, Laboren und Zulassungsbehörden auf der ganzen Welt getroffen werden. Die verfügbaren Daten zeigen, dass sich die Marktmacht an mehreren Stellen der Kette bündelt und nicht nur in einer einzelnen Produktkategorie.
Erkennen, wie Regulierung Grösse begünstigt
Die europäischen Pestizidvorschriften haben die Zulassungskompetenz zu einem Wettbewerbsvorteil gemacht. Die EU hat die Zahl der zugelassenen Wirkstoffe in den vergangenen 25 Jahren von mehr als 1000 auf rund 500 gesenkt. Die Zulassung eines neuen Pestizids kann sieben bis zehn Jahre dauern, und jede Zulassung gilt höchstens 15 Jahre.
Das Verfahren soll Risiken für Menschen und Umwelt beurteilen. Es begünstigt zudem Unternehmen, die über das Geld, das Personal und die Daten verfügen, um umfangreiche Produktportfolios zu unterhalten. Syngentas fast 1800 registrierte, erneut registrierte oder in der Zulassung verlängerte Produkte zeigen den Umfang dieses administrativen und wissenschaftlichen Aufwands.
Grosse Unternehmen können die Kosten für Studien, Gesuche und Erneuerungen auf viele Produkte und Märkte verteilen. Kleinere Konkurrenten müssen dieselben regulatorischen Anforderungen erfüllen, verfügen aber nicht über vergleichbare Ressourcen oder globale Vertriebsnetze. Der von Swissinfo zitierten Analyse zufolge kann dieses Ungleichgewicht den Markteintritt im Pflanzenschutz erschweren und dazu führen, dass Bauern weniger Lieferanten zur Auswahl haben.
Die regulatorische Herausforderung hat somit zwei Seiten. Die Behörden müssen Produkte vom Markt nehmen, die Gesundheits- oder Umweltstandards nicht erfüllen, und gleichzeitig einen Markt erhalten, in dem neue Unternehmen konkurrieren können. Die Daten belegen weder, dass jedes Produkt aus einem grossen Portfolio unsicher ist, noch, dass jedes kleinere Produkt vorzuziehen wäre. Sie zeigen, weshalb Zulassungskompetenz und finanzielle Ressourcen inzwischen beeinflussen, wer im Markt bestehen kann.
Die Fusionen nachverfolgen, aus denen die Grossunternehmen hervorgingen
Eine Fusionswelle hat die Unternehmenslandschaft der Landwirtschaft neu geordnet. Die heutige Struktur entwickelte sich über Jahrzehnte. Grössere Konzentrationsschübe beschleunigten sich in Phasen technologischen Wandels und wirtschaftlichen Drucks. Jennifer Clapp, Professorin an der University of Waterloo, führt das Muster rund 150 Jahre zurück, als die Bewegungen amerikanischer Bauern dominante Hersteller von Landwirtschaftsgeräten, Banken, Eisenbahngesellschaften und Rohstoffhändler herausforderten.
Der Fusionszyklus verstärkte sich gegen Ende des 20. Jahrhunderts. Saatgut- und Agrochemieunternehmen begannen in den 1980er-Jahren, sich zusammenzuschliessen. Neuere Transaktionen prägten die grössten Unternehmen der Branche: Bayer übernahm Monsanto 2018, Dow und DuPont gründeten 2019 Corteva Agriscience, und Potash Corporation fusionierte 2018 mit Agrium zu Nutrien.
Syngenta nahm einen eigenen Weg. ChemChina übernahm das Unternehmen mit Schweizer Hauptsitz 2017, und Syngenta fusionierte später 2022 mit Sinochem. Bei jeder Transaktion wurden Vermögenswerte, Forschungskapazitäten, Zulassungsdossiers und Vertriebsnetze in grösseren Unternehmensstrukturen zusammengeführt.
Clapp sagt, dass Konzentrationsschübe meist in Wellen auftreten. Unternehmen übernehmen andere, wenn neue Technologien Chancen eröffnen oder wenn Abschwünge Führungskräfte dazu bewegen, die Rentabilität durch einen grösseren Marktanteil zu steigern. Das Ergebnis ist ein Sektor, in dem historische Fusionen die Auswahlmöglichkeiten der Landwirtschaftsbetriebe bis heute prägen.
Die Wahlmöglichkeiten der Bauern wieder in den Fokus rücken
Bauern sind auf beiden Seiten des Produktionszyklus mit konzentrierten Anbietern konfrontiert. Die begrenzte Auswahl betrifft den Kauf von Saatgut, Pestiziden, Dünger und Maschinen. Dasselbe Muster zeigt sich weiter unten in der Lieferkette, wo eine kleine Zahl von Unternehmen die Verarbeitung und den Detailhandel dominiert. Produzenten verhandeln somit in einem von Konzentration geprägten Lebensmittelsystem, bevor sie säen und nachdem sie geerntet haben.
Diese Struktur kann Bedenken hinsichtlich Preisen, Verhandlungsmacht und Abhängigkeit wecken. Ein Bauer, der nicht ohne Weiteres die Saatgutsorten, Geräte oder Pflanzenschutzmittel wechseln kann, hat weniger Möglichkeiten, auf eine Preiserhöhung, die Rücknahme eines Produkts oder eine Änderung der Vertriebswege durch einen Lieferanten zu reagieren. Das verfügbare Quellenmaterial benennt diese Risiken, ordnet jedoch keinem einzelnen Unternehmen oder Zusammenschluss eine bestimmte Preiswirkung zu.
Die Debatte betrifft die Schweiz besonders. Syngenta hat hier seinen Hauptsitz, die ETH Zürich steuert Fachwissen zu Agrarökonomie und -politik bei, und Schweizer Konsumentinnen und Konsumenten sind auf Lebensmittelketten angewiesen, die Landesgrenzen überschreiten. Wettbewerbsbehörden und politische Entscheidungsträger müssen deshalb neben der Marktstruktur auch Ernährungssicherheit, Innovation, Umweltschutz und die Wahlmöglichkeiten der Bauern berücksichtigen.
Die Zahlen liefern einen klaren Massstab für die künftige Aufsicht: Können neue Anbieter die Bauern erreichen? Bleiben die Zulassungsverfahren streng und zugänglich? Und behalten die Produzenten echte Alternativen? Angesichts der Marktanteile der führenden Saatgut- und Pestizidunternehmen lassen sich diese Fragen kaum aufschieben.