Syngenta
Comment quelques entreprises ont dominé l’agriculture mondiale
Un petit groupe de multinationales, dont Syngenta, basée en Suisse, contrôle une part disproportionnée des semences agricoles, des machines et des produits phytosanitaires. Cette concentration suscite des inquiétudes en matière de concurrence, de prix et de dépendance des agriculteurs envers les grands fournisseurs.
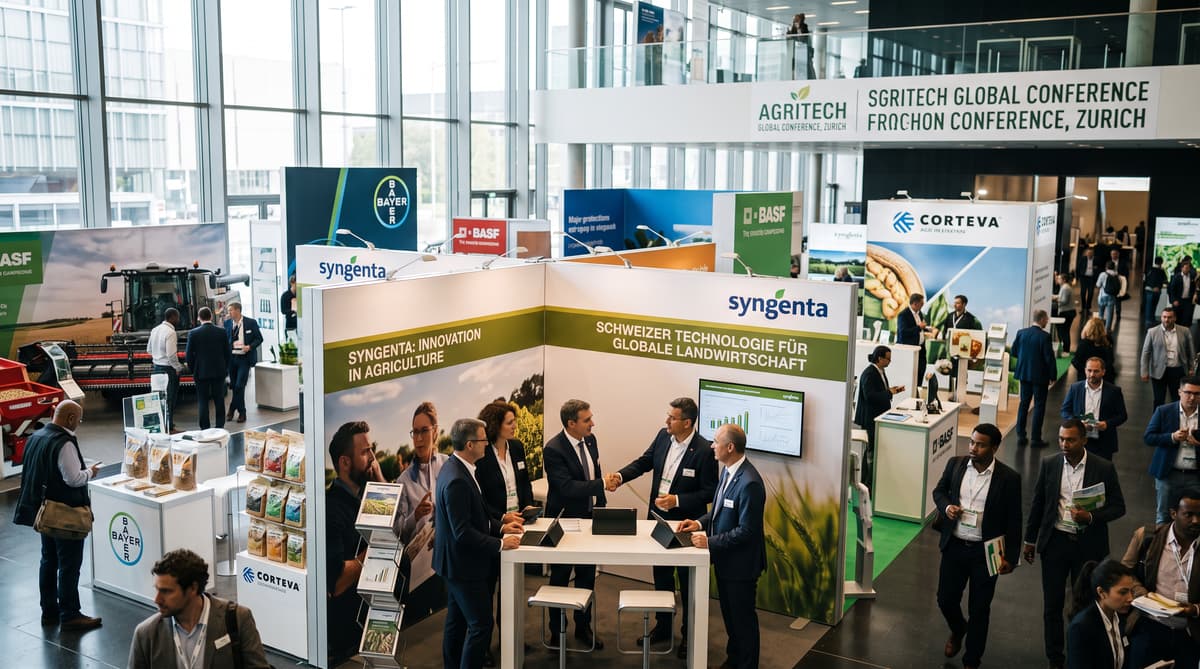
Les quatre principaux groupes de pesticides contrôlent 56 % du marché mondial. Cette concentration confère à un petit nombre de fournisseurs une influence sur les produits utilisés par les agriculteurs pour protéger leurs cultures, lutter contre les maladies et garantir les rendements. Les semences, les engrais, les machines et la transformation alimentaire sont également dominés par un nombre limité d’entreprises, selon des chercheurs en agriculture cités par Swissinfo.
Le lien avec la Suisse est direct. En 2025, Syngenta, dont le siège est à Bâle, a réalisé 13,7 milliards de dollars, soit 11,3 milliards de francs, grâce aux produits phytosanitaires, en hausse de 4 % par rapport à l’année précédente. Son rapport annuel recensait près de 1800 produits phytosanitaires que l’entreprise avait fait homologuer, réhomologuer ou dont elle avait fait prolonger l’homologation.
Ces chiffres comptent, car les agriculteurs achètent souvent plusieurs intrants essentiels sur des marchés où l’offre est assurée par quelques grands fournisseurs. Le nombre réduit de produits concurrents peut restreindre les choix concrets à disposition des exploitations et accroître leur dépendance aux décisions des entreprises en matière d’homologation, de prix et de distribution. Les conséquences se répercutent dans toute la chaîne alimentaire, en touchant d’abord les producteurs, puis potentiellement les coûts de l’alimentation.
Robert Finger, économiste agricole à l’EPFZ, décrit un phénomène étendu, qui ne se limite pas aux produits chimiques. La même pression se manifeste dans les semences commerciales et les machines agricoles, créant un système d’approvisionnement mondial où la taille des entreprises est devenue un avantage concurrentiel central.
Suivre la concentration du marché des semences
Le marché des semences s’est rapidement concentré autour de ses principaux acteurs. Le groupe ETC, un collectif de recherche sur l’agriculture, a indiqué que les deux premières entreprises contrôlent désormais près de 40 % du marché mondial des semences commerciales. Il y a dix ans, les dix premières entreprises en détenaient 40 %, selon Taarini Chopra, coautrice du rapport.
Cette comparaison illustre la rapidité de la concentration. Les parts de marché sont passées d’un groupe plus large d’entreprises aux deux plus grandes. Cette évolution peut réduire le nombre de programmes de sélection indépendants et d’alternatives commerciales à la disposition des agriculteurs, même si plusieurs marques restent visibles sur les marchés locaux.
La concentration s’étend au-delà de l’exploitation agricole. Les entreprises qui vendent des semences peuvent aussi proposer des produits phytosanitaires ou côtoyer des entreprises très présentes dans les secteurs des engrais, des machines, de la transformation et de la vente au détail. Ces liens peuvent influencer les technologies auxquelles les agriculteurs ont accès, la manière dont ils combinent les intrants et les lieux où ils peuvent vendre leurs récoltes.
Pour la Suisse, la question dépasse le siège de Syngenta. Les chercheurs, les autorités de réglementation et les entreprises alimentaires suisses évoluent dans un système agricole international. Les semences, les produits chimiques et les machines importés relient les exploitations et les consommateurs suisses à des décisions prises dans les sièges d’entreprises, les laboratoires et les agences de réglementation du monde entier. Les données disponibles montrent que le pouvoir de marché s’accumule à plusieurs maillons de la chaîne, et non dans une seule catégorie de produits.
Comprendre les avantages liés à la réglementation
La réglementation européenne sur les pesticides a fait de la capacité réglementaire un atout concurrentiel. Au cours des 25 dernières années, l’UE a réduit le nombre de substances actives autorisées, qui est passé de plus de 1000 à environ 500. L’homologation d’un nouveau pesticide peut prendre sept à dix ans, et chaque autorisation est valable pour une durée maximale de 15 ans.
La procédure vise à évaluer les risques pour la population et l’environnement. Elle favorise aussi les entreprises qui disposent des moyens financiers, du personnel et des données nécessaires pour maintenir de vastes portefeuilles de produits. Les quelque 1800 produits homologués, réhomologués ou prolongés de Syngenta illustrent l’ampleur de ce travail administratif et scientifique.
Les grandes entreprises peuvent répartir les coûts des études, des demandes et des renouvellements sur de nombreux produits et marchés. Les concurrents plus petits doivent satisfaire aux mêmes exigences réglementaires sans disposer de ressources comparables ni de réseaux de distribution mondiaux. Selon l’analyse citée par Swissinfo, ce déséquilibre peut compliquer l’accès au marché des produits phytosanitaires et laisser moins de fournisseurs aux agriculteurs.
Le défi réglementaire est donc double. Les autorités doivent retirer du marché les produits qui ne respectent pas les normes sanitaires ou environnementales, tout en préservant un marché où de nouvelles entreprises peuvent concurrencer les acteurs établis. Les données ne démontrent pas que tous les produits des grands portefeuilles sont dangereux ni que tous les produits des petites entreprises leur sont préférables. Elles montrent pourquoi l’expertise en matière d’homologation et les moyens financiers influencent désormais les entreprises qui peuvent rester sur le marché.
Retracer les fusions à l’origine des géants
Une vague de fusions a redessiné le paysage des entreprises agricoles. La structure actuelle s’est constituée au fil des décennies, la concentration s’accélérant lors des périodes de changement technologique et de pression économique. Jennifer Clapp, professeure à l’Université de Waterloo, fait remonter ce phénomène à environ 150 ans, lorsque les mouvements d’agriculteurs américains contestaient la domination des fabricants de matériel, des banques, des chemins de fer et des négociants en matières premières.
Le cycle des fusions s’est intensifié à la fin du XXe siècle. Les entreprises semencières et agrochimiques ont commencé à fusionner dans les années 1980. Des opérations plus récentes ont remodelé les plus grandes entreprises du secteur : Bayer a acquis Monsanto en 2018, Dow et DuPont ont créé Corteva Agriscience en 2019, et Potash Corporation a fusionné avec Agrium pour former Nutrien en 2018.
Syngenta a suivi sa propre trajectoire. ChemChina a acquis l’entreprise, dont le siège est en Suisse, en 2017, puis Syngenta a fusionné avec Sinochem en 2022. Chaque opération a regroupé des actifs, des capacités de recherche, des dossiers réglementaires et des réseaux de distribution au sein de structures d’entreprise plus importantes.
Selon Jennifer Clapp, les épisodes de concentration ont tendance à se produire par vagues. Les entreprises réalisent des acquisitions lorsque de nouvelles technologies ouvrent des possibilités ou lorsque des périodes de ralentissement incitent les dirigeants à rechercher une plus grande rentabilité en augmentant leurs parts de marché. Le secteur est ainsi marqué par des fusions historiques qui continuent de façonner les choix offerts aux exploitations aujourd’hui.
Remettre le choix des agriculteurs au centre
Les agriculteurs font face à des fournisseurs concentrés aux deux étapes du cycle de production. Le choix limité concerne l’achat de semences, de pesticides, d’engrais et de machines. Le même phénomène apparaît plus loin dans la chaîne, où un petit nombre d’entreprises domine la transformation et la vente au détail. Les producteurs négocient donc au sein d’un système alimentaire marqué par la concentration avant les semis et après les récoltes.
Cette structure peut susciter des inquiétudes quant aux prix, au pouvoir de négociation et à la dépendance. Un agriculteur qui ne peut pas facilement changer de variété de semence, de matériel ou de produit phytosanitaire dispose de moins de moyens pour réagir lorsqu’un fournisseur modifie ses prix, retire un produit ou change son système de distribution. Les sources disponibles recensent ces risques sans attribuer un effet précis sur les prix à une entreprise ou à une fusion en particulier.
La Suisse est particulièrement concernée par ce débat. Syngenta y a son siège, l’EPFZ contribue à l’expertise en économie et politique agricoles, et les consommateurs suisses dépendent de chaînes alimentaires qui franchissent les frontières nationales. Les autorités de la concurrence et les responsables politiques doivent donc tenir compte de la structure des marchés tout en prenant en considération la sécurité alimentaire, l’innovation, la protection de l’environnement et les choix des agriculteurs.
Les chiffres fournissent un repère clair pour la surveillance à venir : les nouveaux acteurs peuvent-ils accéder aux agriculteurs, les systèmes d’homologation restent-ils rigoureux et accessibles, et les producteurs disposent-ils encore de véritables alternatives ? Les parts de marché des principaux groupes semenciers et fabricants de pesticides rendent difficile de repousser ces questions.