Svizzera
Secondo la FINMA, i piani di crisi di PostFinance necessitano ancora di lavoro
La FINMA afferma che PostFinance deve ancora precisare i suoi piani per affrontare una grave crisi finanziaria, nonostante la banca abbia soddisfatto i requisiti in materia di capitale assorbente delle perdite. La Banca Cantonale di Zurigo e Raiffeisen, invece, sono state giudicate conformi alle richieste dell’autorità di vigilanza.
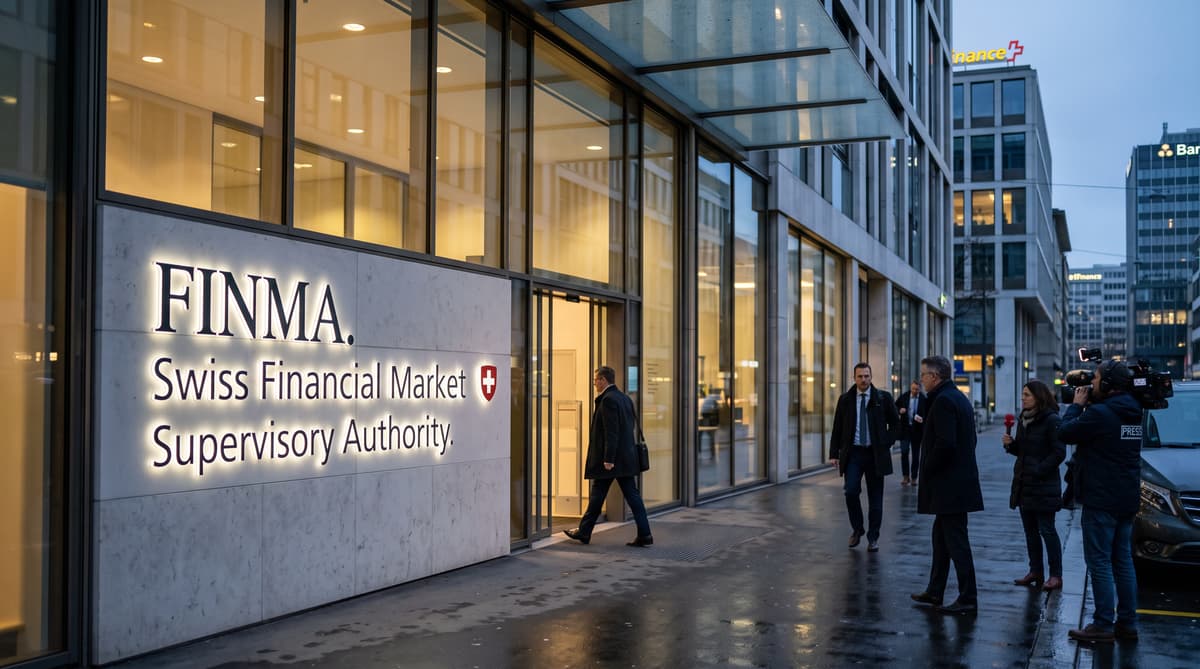
La FINMA ha accettato la posizione patrimoniale di PostFinance, ma non il suo piano completo di emergenza. Il 14 ottobre 2026, l’autorità di vigilanza sui mercati finanziari ha dichiarato che la banca di proprietà della Confederazione soddisfa, dalla fine del 2025, i requisiti relativi al capitale supplementare assorbente delle perdite. PostFinance ha inoltre elaborato una strategia alternativa per affrontare una grave crisi finanziaria.
La questione ancora aperta riguarda le misure disponibili nel caso in cui la banca non possa essere stabilizzata, ristrutturata o mantenuta in attività. La FINMA ha affermato che queste opzioni devono ancora essere definite con maggiore precisione. PostFinance deve quindi ancora svolgere del lavoro prima che l’autorità di vigilanza possa considerare pienamente convincenti i suoi piani di emergenza.
La questione va oltre il bilancio di PostFinance. La banca fornisce servizi legati al sistema postale svizzero ed è soggetta all’obbligo legale di servizio universale. Il piano di emergenza deve quindi spiegare come continuerebbero a essere garantiti i servizi essenziali in caso di dissesto disordinato o di una ristrutturazione importante.
La valutazione della FINMA riguarda i piani presentati nel 2025. Tiene inoltre conto dei criteri di vigilanza più severi introdotti dopo il fallimento di Credit Suisse e la sua acquisizione da parte di UBS nel 2023. Il messaggio dell’autorità è chiaro: il capitale offre resilienza, mentre un piano efficace deve spiegare che cosa accade quando questa resilienza viene meno.
La FINMA chiede di precisare le opzioni di ultima istanza
PostFinance deve precisare meglio le opzioni di ultima istanza. Le preoccupazioni della FINMA riguardano la fase della crisi in cui le normali misure di stabilizzazione non funzionano più e la banca non può continuare a operare nella sua forma attuale. L’autorità non ha pubblicato un elenco dettagliato delle misure mancanti, ma ha dichiarato che le alternative previste in tale scenario devono essere definite meglio.
Questo requisito obbliga la banca a collegare la pianificazione finanziaria agli obblighi legali connessi al suo ruolo pubblico. PostFinance è la banca postale svizzera e il suo obbligo legale di servizio universale lascia aperti interrogativi su come verrebbero mantenuti i servizi essenziali di pagamento e di conto qualora l’istituto si trovasse in difficoltà.
Il Consiglio federale sta consultando una modifica della legge sulle poste. Secondo la FINMA, il cambiamento proposto dovrebbe ridurre l’incertezza giuridica relativa all’obbligo. L’iter legislativo potrebbe quindi influire sulle ipotesi alla base del piano di emergenza riveduto di PostFinance.
Ogni anno l’autorità valuta due documenti collegati. Un piano di stabilizzazione illustra come una banca potrebbe ripristinare la propria solidità finanziaria e continuare a svolgere le operazioni critiche. Un piano di emergenza definisce invece le misure disponibili nel caso in cui questo tentativo fallisca. Per PostFinance, la FINMA ha riconosciuto i progressi compiuti sul primo fronte, chiedendo però maggiore precisione sul secondo.
Due banche svizzere soddisfano i requisiti della FINMA
La Banca Cantonale di Zurigo e Raiffeisen hanno superato la stessa verifica normativa. La FINMA ha dichiarato che le altre due banche di rilevanza sistemica orientate al mercato interno soddisfano i requisiti in materia di pianificazione di emergenza. I tre istituti condividono uno status particolare, poiché il loro fallimento potrebbe perturbare l’economia e il sistema dei pagamenti svizzeri.
Il confronto non significa che le banche corrano rischi identici o abbiano strutture uguali. La Banca Cantonale di Zurigo è radicata nel Canton Zurigo, mentre Raiffeisen è organizzata come gruppo bancario cooperativo con un’ampia rete di istituti locali. PostFinance ha un profilo diverso, anche per il suo legame con la Posta Svizzera e gli obblighi di servizio previsti dalla legge.
La FINMA ha segnalato progressi nella pianificazione della stabilizzazione presso tutte e tre le banche. Ha anche indicato gli aspetti che restano da completare in base ai requisiti riveduti. Tra le attività ancora necessarie figurano la documentazione delle esercitazioni di crisi e il completamento dei piani di comunicazione in caso di crisi. La FINMA si aspetta che le banche colmino rapidamente queste lacune.
L’autorità ha avvertito che l’approvazione dei piani di emergenza non garantisce che le funzioni di rilevanza sistemica possano essere mantenute senza limitazioni in ogni crisi immaginabile. La valutazione conferma i progressi nella pianificazione, ma non esclude l’emergere di debolezze operative sotto una pressione estrema. Le banche devono dimostrare non solo di disporre di piani, ma anche che il personale sia in grado di attuarli quando i mercati, la tecnologia e la fiducia del pubblico sono sotto pressione.
La crisi di Credit Suisse ha ridisegnato la vigilanza bancaria
Le regole svizzere successive al caso Credit Suisse verificano se le banche siano in grado di intervenire prima che il fallimento diventi inevitabile. La FINMA ha inasprito i requisiti dopo il fallimento di Credit Suisse nel 2023, quando le autorità ne hanno disposto l’acquisizione da parte di UBS. L’esperienza ha mostrato i limiti di affidarsi alla solidità patrimoniale e a garanzie generiche senza piani di attuazione pienamente collaudati.
Ora l’autorità si aspetta che le banche documentino le esercitazioni di crisi e preparino piani di comunicazione in grado di funzionare durante eventi in rapida evoluzione. Queste misure riguardano questioni pratiche, come chi prende le decisioni, come vengono protetti i servizi critici e come clienti, dipendenti e autorità ricevono informazioni affidabili.
Secondo la FINMA, le banche di rilevanza sistemica orientate al mercato interno dispongono di riserve finanziarie inferiori rispetto alle banche di rilevanza sistemica attive a livello globale. In una crisi particolarmente grave, questa capacità più limitata potrebbe ridurre le opzioni a disposizione della direzione e delle autorità. Un piano efficace in caso di perturbazione circoscritta potrebbe non reggere di fronte a una corsa agli sportelli, tensioni sui mercati e un guasto operativo simultanei.
La FINMA riferirà separatamente sulla pianificazione di crisi di UBS nel tardo autunno 2026. Questa valutazione porterà la maggiore banca svizzera nella prossima fase del dibattito nazionale sul principio «too big to fail». Per PostFinance, il compito immediato è più circoscritto, ma importante: chiarire come la banca e lo Stato gestirebbero la situazione in cui le normali misure di risanamento falliscono.
La prossima prova per PostFinance riguarda la pianificazione del servizio pubblico
Il prossimo piano di PostFinance dovrà conciliare il servizio pubblico con la gestione di una crisi. La banca ha già soddisfatto il requisito patrimoniale evidenziato dalla FINMA, disponendo così di un cuscinetto finanziario più solido contro le perdite. La prova ancora da superare riguarda il percorso giuridico e operativo in caso di dissesto, in particolare se la banca non può essere risanata e mantenuta in attività.
La consultazione sulla legge sulle poste potrebbe offrire un quadro più chiaro. Finché il legislatore non avrà definito le regole, PostFinance e le autorità dovranno pianificare tenendo conto dell’incertezza su come si applicherebbe l’obbligo di servizio universale durante una ristrutturazione, un trasferimento di attività o una liquidazione.
Le conclusioni della FINMA non prevedono il fallimento di PostFinance. Individuano lacune nella preparazione e chiedono alla banca di colmarle. La stessa valutazione mostra inoltre i limiti dell’approvazione normativa. Anche piani conformi non possono garantire la continuità ininterrotta dei servizi di rilevanza sistemica in ogni crisi, soprattutto per le banche con riserve più limitate.
I prossimi passi consisteranno in una documentazione più precisa, ulteriori esercitazioni di crisi e accordi di comunicazione più chiari. L’aggiornamento della FINMA su UBS, previsto più avanti nel 2026, continuerà a esercitare pressione sulle maggiori banche svizzere. PostFinance dovrà invece affrontare le complicazioni specifiche legate al suo ruolo nell’infrastruttura postale e dei pagamenti.