Suisse
Selon la FINMA, les plans de crise de PostFinance doivent encore être améliorés
La FINMA estime que PostFinance doit encore préciser ses plans pour faire face à une grave crise financière, même si la banque a satisfait aux exigences en matière de fonds propres absorbant les pertes. La Banque cantonale de Zurich et Raiffeisen, en revanche, ont été jugées conformes aux exigences de l’autorité de surveillance.
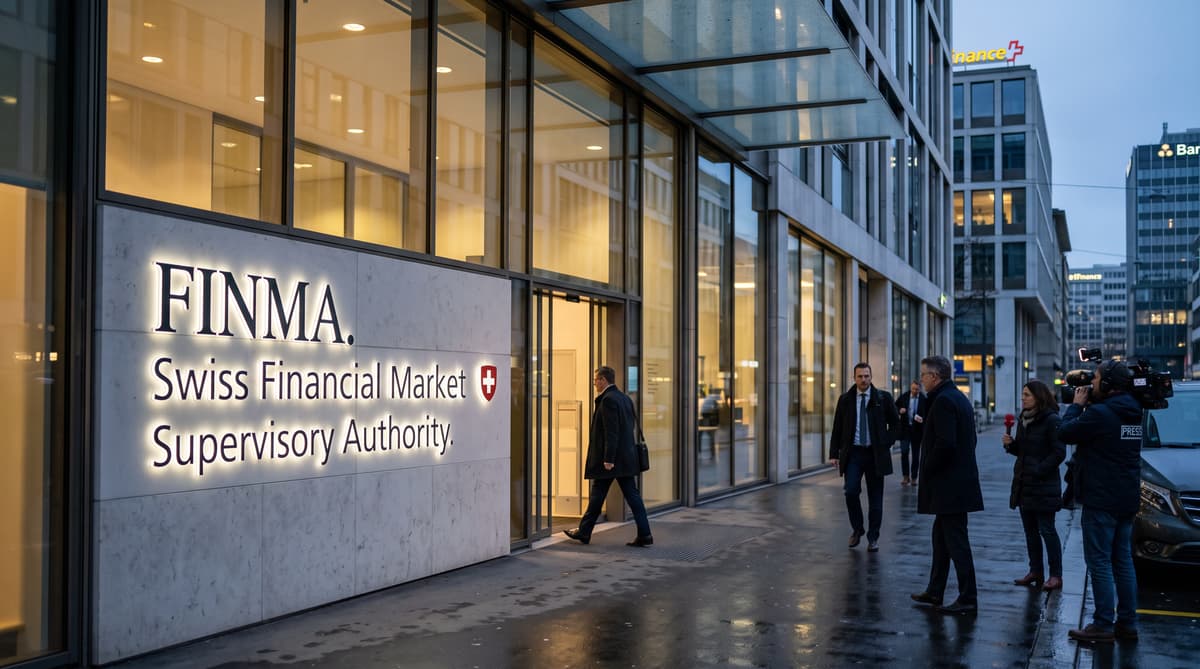
La FINMA a accepté la situation de PostFinance en matière de fonds propres, mais pas l’ensemble de son dispositif d’urgence. Le 14 octobre 2026, l’autorité suisse de surveillance des marchés financiers a indiqué que la banque détenue par la Confédération satisfaisait depuis fin 2025 aux exigences en matière de fonds propres supplémentaires absorbant les pertes. PostFinance a également élaboré une stratégie alternative pour faire face à une grave crise financière.
La question qui reste en suspens concerne les mesures envisageables si la banque ne peut être stabilisée, restructurée ou maintenue en activité. La FINMA a indiqué que ces options devaient encore être précisées. PostFinance a donc encore du travail à accomplir avant que l’autorité de surveillance puisse considérer ses dispositions de crise comme pleinement convaincantes.
L’enjeu dépasse le bilan de PostFinance. La banque fournit des services liés au système postal suisse et reste soumise à une obligation légale de service universel. Tout plan d’urgence doit donc expliquer comment les services essentiels seraient maintenus en cas de défaillance désordonnée ou de restructuration majeure.
L’évaluation de la FINMA porte sur les plans soumis en 2025. Elle tient également compte du durcissement des normes de surveillance introduit après l’effondrement de Credit Suisse et la reprise de la banque en difficulté par UBS en 2023. Le message de l’autorité est précis : les fonds propres renforcent la résilience, mais un plan opérationnel doit expliquer ce qui se passe lorsque cette résilience ne suffit plus.
La FINMA exige des solutions de dernier recours plus claires
PostFinance doit préciser plus clairement ses solutions de dernier recours. Les préoccupations de la FINMA portent sur la phase d’une crise où les mesures ordinaires de stabilisation ne fonctionnent plus et où la banque ne peut poursuivre ses activités sous sa forme actuelle. L’autorité n’a pas publié de liste détaillée des mesures manquantes, mais elle a indiqué que les solutions prévues dans ce scénario devaient être davantage précisées.
Cette exigence oblige la banque à mettre en lien sa planification financière avec les obligations légales liées à son rôle public. PostFinance est la banque postale suisse, et son obligation légale de service universel crée une incertitude quant au maintien des services essentiels de paiement et de tenue de comptes si l’établissement venait à faire défaut.
Le Conseil fédéral mène une consultation sur une modification de la loi sur la poste. Selon la FINMA, le changement proposé devrait réduire l’incertitude juridique entourant cette obligation. Le processus législatif pourrait donc influer sur les hypothèses retenues dans le plan d’urgence révisé de PostFinance.
Chaque année, l’autorité évalue deux documents liés. Un plan de stabilisation expose la manière dont une banque pourrait rétablir sa solidité financière et poursuivre ses activités critiques. Un plan d’urgence décrit les mesures disponibles si ces efforts échouent. Pour PostFinance, la FINMA a reconnu les progrès accomplis sur le premier volet, tout en exigeant davantage de précision sur le second.
Deux banques suisses répondent aux exigences de la FINMA
La Banque cantonale de Zurich et Raiffeisen ont satisfait au même examen réglementaire. La FINMA a indiqué que les deux autres banques d’importance systémique axées sur le marché intérieur répondaient à ses exigences en matière de planification d’urgence. Les trois établissements ont un statut particulier, car leur défaillance pourrait perturber l’économie et le système de paiement suisses.
Cette comparaison ne signifie pas que les banques sont exposées aux mêmes risques ou ont des structures identiques. La Banque cantonale de Zurich est ancrée dans le canton de Zurich, tandis que Raiffeisen est organisée en groupe bancaire coopératif doté d’un vaste réseau d’établissements locaux. PostFinance présente un profil différent, notamment en raison de ses liens avec La Poste Suisse et de ses obligations légales de service.
La FINMA a constaté des progrès dans la planification de stabilisation des trois banques. Elle a également relevé des travaux à achever au titre des exigences révisées. Il s’agit notamment de documenter les exercices de crise et de finaliser les plans de communication en situation de crise. La FINMA attend des banques qu’elles comblent rapidement ces lacunes.
L’autorité de surveillance a averti que l’approbation des plans d’urgence ne garantit pas que les fonctions d’importance systémique puissent être maintenues sans restriction dans toutes les crises imaginables. L’évaluation confirme que la planification a progressé, tout en laissant la possibilité que des faiblesses opérationnelles apparaissent sous une pression extrême. Les banques doivent démontrer non seulement que des plans existent, mais aussi que leur personnel peut les mettre en œuvre lorsque les marchés, la technologie et la confiance du public sont mis à rude épreuve.
La crise de Credit Suisse a remodelé la surveillance bancaire
Les règles suisses adoptées après Credit Suisse vérifient si les banques peuvent agir avant qu’un effondrement ne devienne inévitable. La FINMA a renforcé ses exigences après la défaillance de Credit Suisse en 2023, lorsque les autorités ont organisé sa reprise par UBS. Cette expérience a montré les limites d’une confiance fondée sur la solidité des fonds propres et des assurances générales, sans plans de mise en œuvre entièrement testés.
L’autorité attend désormais des banques qu’elles documentent leurs exercices de crise et préparent des plans de communication capables de fonctionner dans un contexte d’évolution rapide. Ces mesures portent sur des questions pratiques, comme l’attribution des décisions, la protection des services critiques et la transmission d’informations fiables aux clients, au personnel et aux autorités.
Selon la FINMA, les banques d’importance systémique axées sur le marché intérieur disposent de réserves financières moins importantes que les banques d’importance systémique actives à l’échelle mondiale. En cas de crise particulièrement grave, cette marge plus étroite pourrait limiter les choix à la disposition de la direction et des autorités. Un plan adapté à une perturbation circonscrite pourrait ne pas résister à une ruée simultanée des clients, à des tensions sur les marchés et à une défaillance opérationnelle.
La FINMA rendra compte séparément de la planification de crise d’UBS à la fin de l’automne 2026. Cet examen ajoutera la plus grande banque suisse à la prochaine étape du débat national sur le principe « too big to fail ». Pour PostFinance, la tâche immédiate est plus restreinte, mais importante : préciser comment la banque et l’État géreraient la situation où les mesures ordinaires de redressement échouent.
PostFinance face à une nouvelle épreuve dans sa planification du service public
Le prochain plan de PostFinance devra concilier service public et résolution de crise. La banque a déjà satisfait à l’exigence en matière de fonds propres mise en évidence par la FINMA, ce qui lui procure un coussin financier plus solide pour absorber les pertes. Le défi restant concerne la voie juridique et opérationnelle à suivre en cas de défaillance, en particulier si la banque ne peut être rétablie comme entreprise viable.
La consultation sur la loi sur la poste pourrait apporter un cadre plus clair. Tant que les parlementaires n’auront pas fixé les règles, PostFinance et les autorités devront planifier dans l’incertitude quant à l’application de l’obligation de service universel pendant une restructuration, un transfert d’activités ou une liquidation progressive.
Les conclusions de la FINMA ne prédisent pas une défaillance de PostFinance. Elles signalent des lacunes dans la préparation et demandent à la banque de les corriger. Le même examen montre également les limites de l’approbation réglementaire. Même des plans conformes ne peuvent garantir le maintien sans interruption des services d’importance systémique dans toutes les crises, en particulier pour les banques disposant de réserves plus limitées.
Les prochaines étapes comprendront une documentation plus précise, de nouveaux exercices de crise et des modalités de communication plus claires. La mise à jour de la FINMA concernant UBS plus tard en 2026 maintiendra la pression sur les plus grandes banques suisses, tandis que PostFinance devra traiter les difficultés spécifiques liées à son rôle dans l’infrastructure postale et des paiements.