franc suisse
Le franc suisse gagne en attrait comme monnaie de carry trade
Le franc suisse attire davantage l’attention comme monnaie de financement pour les opérations de carry trade, car le taux directeur de la Banque nationale suisse reste à zéro alors que les taux d’intérêt sont plus élevés ailleurs. Cette stratégie peut générer des rendements pour les investisseurs, mais les expose à des pertes si le franc se renforce.
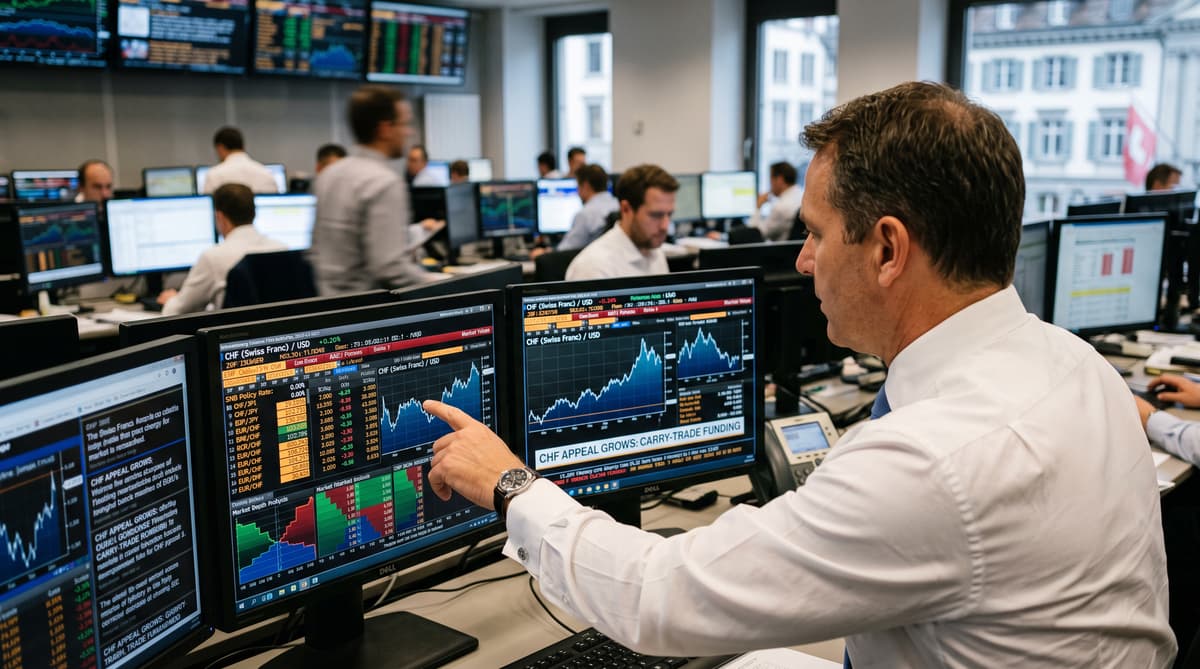
Le taux directeur de 0 % du franc l’associe à une opération longtemps liée au Japon. Les investisseurs étudient la monnaie suisse comme source de financement moins coûteuse, alors que les taux d’intérêt restent plus élevés sur d’autres marchés, selon Keystone-ATS dans un article publié le 21 septembre 2026.
Le carry trade repose sur un calcul simple. Un investisseur emprunte dans une monnaie dont le coût de financement est faible, convertit les fonds et achète des actifs ou des monnaies qui offrent un rendement supérieur. La différence entre le coût de l’emprunt et le rendement de l’investissement constitue le carry.
La position de la Suisse a changé le débat sur les marchés. Le taux directeur de la BNS reste à 0 %, tandis que les taux plus élevés ailleurs offrent une incitation au rendement. Le franc dispose également d’un vaste marché international des swaps, qui permet aux établissements financiers de mettre en place et de couvrir les positions d’emprunt nécessaires à ces stratégies.
Cette possibilité comporte un risque de change évident. Les investisseurs qui empruntent des francs doivent finalement acheter cette monnaie pour rembourser leurs prêts. Si le franc s’apprécie pendant l’opération, le remboursement devient plus coûteux. Les intérêts perçus à l’étranger peuvent alors ne pas compenser la perte de change, en particulier pour les positions fortement endettées.
La volatilité du yen ouvre la voie
La longue domination du yen comme monnaie de financement privilégiée est mise à l’épreuve. Le Japon a maintenu une politique monétaire très accommodante pendant des années, faisant du yen un instrument central des opérations mondiales de carry trade. Les récentes hausses de taux de la Banque du Japon ont réduit cet avantage.
L’article source évoque également un épisode rare d’intervention conjointe du Japon et des États-Unis pour soutenir le yen. Un yen plus fort augmente le coût du remboursement des emprunts en yens, ce qui peut contraindre les investisseurs à vendre des actifs étrangers et à liquider rapidement leurs positions. Ces ventes peuvent accentuer les mouvements de change sur les marchés.
Le franc offre une autre possibilité, avec un profil différent. La Suisse a maintenu un taux de la BNS de 0 %, et sa monnaie est profondément intégrée aux marchés mondiaux des produits dérivés. Si les taux japonais augmentent encore, certains investisseurs pourraient transférer du yen au franc une partie de leurs opérations de financement.
Ce transfert répartirait la stratégie entre une autre grande monnaie, sans en éliminer les risques. Les marchés restent tributaires des anticipations concernant les taux de change, l’évolution des taux d’intérêt et la confiance des investisseurs. Une opération qui semble stable lorsque les monnaies évoluent progressivement peut devenir difficile à dénouer si les coûts de financement changent ou si les taux de change bougent brusquement.
Le risque lié à la valeur refuge
Le statut de valeur refuge du franc pourrait transformer une stratégie de financement en ruée vers le remboursement. Les investisseurs qui empruntent en francs parient, dans les faits, que la monnaie restera stable ou se dépréciera par rapport aux actifs qu’ils achètent. Cette hypothèse peut se révéler fausse en cas de crise géopolitique, de tensions sur les marchés ou de regain de la demande pour les monnaies défensives.
Le franc attire traditionnellement les capitaux lorsque les investisseurs cherchent à se protéger. En cas de choc, les détenteurs d’actifs étrangers financés par des emprunts en francs peuvent liquider leurs positions et acheter des francs pour rembourser leurs prêts. Ces achats peuvent faire monter la monnaie, accroître les pertes des autres acteurs du carry trade et encourager de nouvelles sorties forcées.
Cette boucle de rétroaction dépasse les seuls portefeuilles de négociation. Des positions fortement endettées et de grande ampleur peuvent concentrer la demande pour la monnaie de financement au moment de leur liquidation. L’expérience du yen montre à quelle vitesse une opération de carry trade populaire peut être mise sous pression lorsque de nombreux participants cherchent à réduire leur exposition en même temps.
La monnaie suisse revêt donc deux identités sur les marchés. Elle peut servir d’instrument de financement à faible coût, car le taux de la BNS est de 0 %. Elle peut aussi jouer le rôle de valeur refuge en période d’incertitude, précisément au moment où il est le plus difficile de compter sur l’affaiblissement d’une monnaie de financement.
L’infrastructure des marchés suisses
Le système financier suisse confère au franc la portée nécessaire pour devenir une monnaie de financement mondiale. L’article met en avant l’importance internationale du marché des swaps en francs, où les établissements utilisent des contrats dérivés pour échanger des expositions aux taux d’intérêt et aux monnaies.
Cette infrastructure facilite des transactions qui dépassent largement les frontières suisses. Les gestionnaires d’actifs, les banques et d’autres acteurs des marchés peuvent emprunter des francs, en convertir le produit et chercher des rendements plus élevés ailleurs. La stratégie peut fonctionner tant que l’écart de taux reste favorable et que le franc ne s’apprécie pas de manière significative.
Pour la Suisse, l’utilisation accrue du franc dans les opérations de carry trade ajouterait une nouvelle dimension au rôle international de la monnaie. Le franc soutient le centre financier du pays, sert de valeur refuge et attire désormais l’attention comme source de financement à faible coût. Ces différents rôles peuvent s’influencer mutuellement lorsque les marchés sont agités.
L’adoption à plus grande échelle serait probablement déclenchée par une combinaison de taux et d’anticipations. De nouvelles hausses des taux japonais pourraient réduire l’attrait du yen, tandis que la BNS maintient son taux à 0 %. Les investisseurs devraient néanmoins tenir compte du risque qu’une appréciation soudaine du franc soit provoquée par sa réputation de monnaie défensive.