franco svizzero
Il franco svizzero guadagna attrattiva come valuta per il carry trade
Il franco svizzero attira sempre più attenzione come valuta di finanziamento per le operazioni di carry trade, poiché il tasso di riferimento della Banca nazionale svizzera resta allo zero, mentre altrove i tassi d’interesse sono più elevati. Questa strategia può generare rendimenti per gli investitori, ma li espone a perdite se il franco si rafforza.
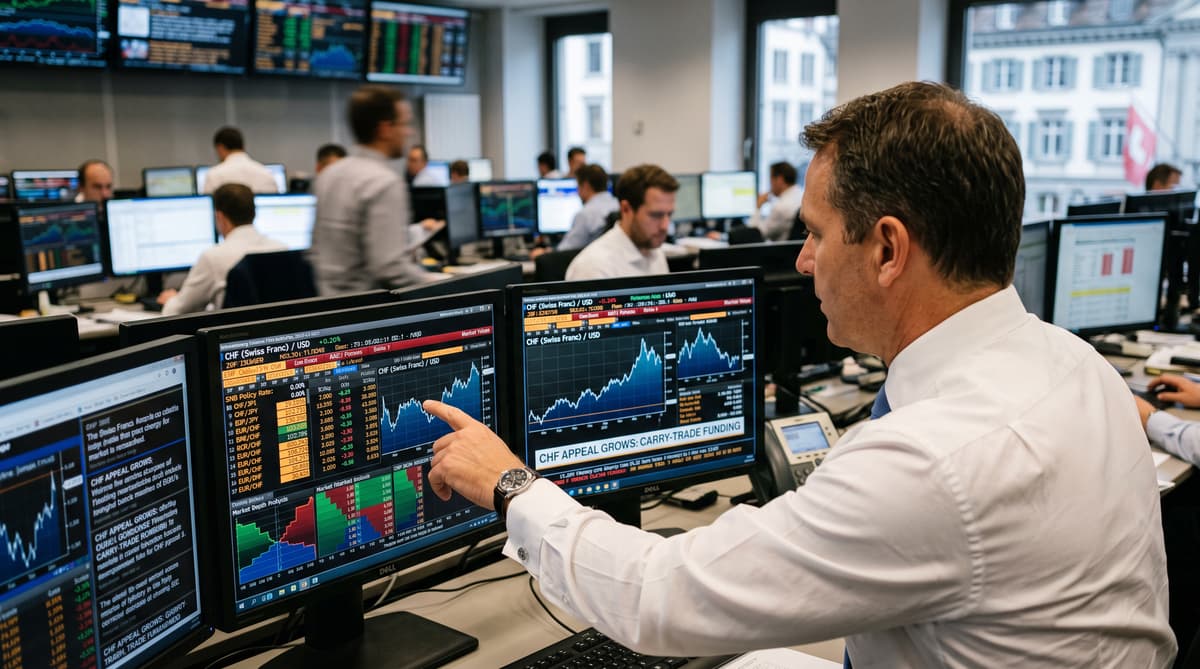
Il tasso di riferimento dello 0% sul franco lo porta in un’operazione da tempo associata al Giappone. Gli investitori stanno valutando la valuta svizzera come fonte di finanziamento meno costosa, mentre i tassi d’interesse in altri mercati restano più elevati, secondo Keystone-SDA in un articolo pubblicato il 21 settembre 2026.
Il carry trade si basa su un calcolo semplice. Un investitore si indebita in una valuta con costi di finanziamento bassi, converte il denaro e acquista attività o valute che offrono un rendimento maggiore. La differenza tra il costo del prestito e il rendimento dell’investimento costituisce il carry.
La posizione della Svizzera ha cambiato il dibattito sui mercati. Il tasso guida della BNS resta allo 0%, mentre i tassi più elevati altrove offrono un incentivo in termini di rendimento. Il franco dispone inoltre di un ampio mercato internazionale degli swap, che consente agli istituti finanziari di organizzare e coprire le posizioni di indebitamento necessarie per queste strategie.
L’opportunità comporta un evidente rischio di cambio. Gli investitori che prendono in prestito franchi devono prima o poi riacquistare la valuta per rimborsare i prestiti. Se nel frattempo il franco si apprezza, il rimborso diventa più costoso. Gli interessi guadagnati all’estero potrebbero quindi non bastare a compensare la perdita sul cambio, soprattutto nelle posizioni con un elevato effetto leva.
La volatilità dello yen apre la strada
Il lungo predominio dello yen come valuta di finanziamento preferita è sotto pressione. Per anni il Giappone ha mantenuto una politica monetaria molto espansiva, facendo dello yen uno strumento centrale nei carry trade globali. I recenti aumenti dei tassi d’interesse da parte della Banca del Giappone hanno ridotto questo vantaggio.
L’articolo segnala inoltre un raro episodio di intervento congiunto giapponese e statunitense a sostegno dello yen. Un rafforzamento della valuta aumenta il costo del rimborso dei prestiti in yen e può costringere gli investitori a vendere attività estere e a chiudere rapidamente le posizioni. Queste vendite possono amplificare le oscillazioni valutarie sui mercati.
Il franco offre un’alternativa con caratteristiche diverse. La Svizzera ha mantenuto il tasso della BNS allo 0% e la sua valuta è profondamente integrata nei mercati globali dei derivati. Se i tassi giapponesi dovessero salire ulteriormente, alcuni investitori potrebbero spostare dallo yen al franco le proprie operazioni di finanziamento.
Questo spostamento estenderebbe la strategia a un’altra valuta importante, ma non ne eliminerebbe i rischi. I mercati dipendono sempre dalle aspettative sui tassi di cambio, sull’evoluzione dei tassi d’interesse e sulla fiducia degli investitori. Un’operazione che sembra stabile quando le valute si muovono gradualmente può diventare difficile da chiudere se cambiano i costi di finanziamento o i tassi di cambio subiscono forti oscillazioni.
Il rischio del bene rifugio
Lo status del franco come bene rifugio può trasformare una strategia di finanziamento in una corsa ai rimborsi. Gli investitori che usano il franco come valuta di prestito scommettono, in sostanza, che resterà stabile o si indebolirà rispetto alle attività acquistate. Questa ipotesi può rivelarsi errata durante crisi geopolitiche, tensioni sui mercati o una rinnovata domanda di valute difensive.
Tradizionalmente il franco attira capitali quando gli investitori cercano sicurezza. In caso di shock, chi detiene attività estere finanziate con prestiti in franchi potrebbe chiudere le posizioni e acquistare franchi per rimborsare i prestiti. Questi acquisti possono spingere la valuta al rialzo, aumentando le perdite per gli altri operatori del carry trade e inducendone altri a uscire forzatamente.
Questo effetto a catena conta anche al di là dei singoli portafogli di trading. Posizioni fortemente indebitate possono generare una domanda concentrata della valuta di finanziamento al momento dell’uscita. L’esperienza dello yen mostra quanto rapidamente un carry trade popolare possa trovarsi sotto pressione quando molti partecipanti cercano di ridurre contemporaneamente la propria esposizione.
La valuta svizzera ha quindi due identità sui mercati. Può fungere da strumento di finanziamento a basso costo, dato che il tasso della BNS è allo 0%. Può anche fare da bene rifugio in periodi d’incertezza, proprio quando è più difficile fare affidamento su una valuta di finanziamento debole.
L’infrastruttura dei mercati svizzeri
Il sistema finanziario svizzero conferisce al franco la portata necessaria per diventare una valuta di finanziamento globale. L’articolo mette in evidenza l’importanza internazionale del mercato degli swap sul franco, nel quale gli istituti ricorrono a contratti derivati per scambiare esposizioni ai tassi d’interesse e alle valute.
Questa infrastruttura sostiene operazioni ben oltre i confini svizzeri. Gestori patrimoniali, banche e altri partecipanti al mercato possono prendere in prestito franchi, convertire i proventi e cercare rendimenti più elevati altrove. La strategia può funzionare finché il differenziale dei tassi resta favorevole e il franco non si apprezza in misura significativa.
Per la Svizzera, un uso più intenso del franco nei carry trade aggiungerebbe un ulteriore tassello al ruolo internazionale della valuta. Il franco è al servizio della piazza finanziaria del Paese, funge da bene rifugio e attira ora l’attenzione come fonte di finanziamento a basso costo. Quando i mercati si fanno instabili, ciascuno di questi ruoli può influenzare gli altri.
Il fattore che potrebbe innescare un’adozione più ampia sarebbe probabilmente una combinazione di tassi e aspettative. Ulteriori aumenti dei tassi giapponesi potrebbero ridurre l’attrattiva dello yen, mentre la BNS mantiene il tasso allo 0%. Gli investitori dovrebbero comunque valutare il rischio che la reputazione difensiva del franco provochi un improvviso apprezzamento.