meteo
Il conto della grandinata in Svizzera sale a centinaia di milioni
Dopo la grandinata del 28 agosto, gli assicuratori segnalano decine di migliaia di sinistri e prevedono che le perdite complessive raggiungeranno centinaia di milioni di franchi. L’articolo esamina le conseguenze finanziarie per le economie domestiche, i proprietari di veicoli e gli assicuratori, dopo un’estate sempre più caratterizzata da condizioni meteorologiche instabili.
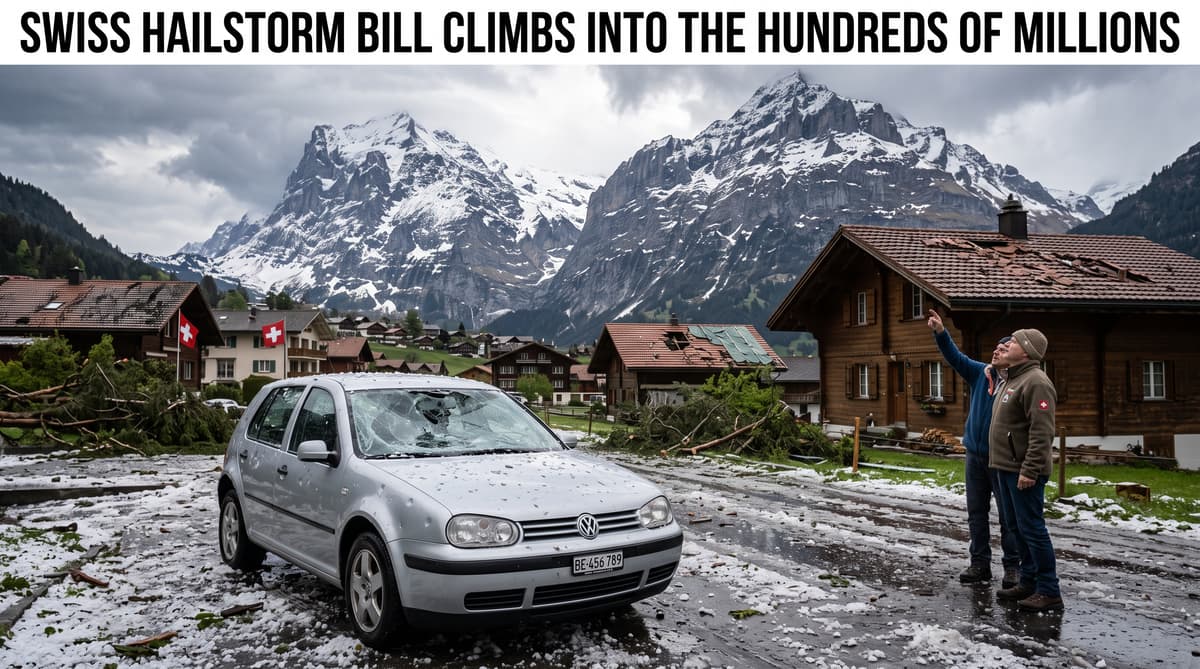
Gli assicuratori prevedono che la tempesta del 28 agosto causerà perdite nell’ordine delle centinaia di milioni di franchi. Secondo diversi assicuratori danni, la grandinata, la più devastante dell’anno, ha colpito aree abitate della Svizzera con una tale intensità da mettere in difficoltà, nel giro di pochi giorni, i team incaricati dei sinistri e le reti di riparazione.
Un sondaggio dell’AWP citato da Swissinfo.ch ha rilevato che il conto complessivo dovrebbe raggiungere almeno diverse centinaia di milioni. Non è ancora disponibile una cifra nazionale definitiva. Continuano ad arrivare notifiche di sinistro e gli assicuratori affermano che servirà altro tempo per valutare i danni alle abitazioni, ai giardini, alle cantine e ai veicoli.
Mercoledì 2 settembre Mobiliar aveva registrato circa 18’000 sinistri, di cui 14’300 relativi a veicoli. Allianz Suisse ha segnalato oltre 11’000 sinistri a veicoli, mentre Helvetia ne aveva ricevuti circa 11’500. Queste cifre riguardano singoli assicuratori e non possono essere sommate, poiché i portafogli di clienti si sovrappongono solo in parte e coprono rischi diversi.
Le conseguenze finanziarie non riguardano soltanto gli assicuratori. Le economie domestiche devono fare i conti con franchigie, spostamenti interrotti e costi di riparazione. I proprietari di auto potrebbero dover aspettare settimane per le perizie o per un veicolo sostitutivo. Le autorimesse e le società di autonoleggio devono far fronte a un’improvvisa impennata della domanda nel Mittelland bernese e in altre zone colpite.
Le auto danneggiate congestionano le reti di riparazione
Tra i primi 18’000 sinistri registrati da Mobiliar figuravano 14’300 veicoli danneggiati. La concentrazione di sinistri legati ai veicoli mostra quanto rapidamente la grandine possa trasformare un evento meteorologico in un problema di massa per i consumatori. Migliaia di auto potrebbero aver bisogno di interventi di carrozzeria, parabrezza sostitutivi, riparazioni del tetto o di una perizia completa.
Allianz Suisse ha dichiarato di aver registrato oltre 11’000 sinistri a veicoli, mentre Helvetia ha indicato che circa il 90% dei suoi 11’500 sinistri riguardava proprietari di veicoli a motore. Anche Generali Svizzera ha segnalato un aumento dei sinistri, precisando tuttavia che era ancora impossibile valutare in modo definitivo il numero dei casi e l’impatto finanziario.
Gli assicuratori stanno allestendo centri drive-in, dove le auto ancora idonee alla circolazione possono essere sottoposte a perizia senza un appuntamento convenzionale in un’officina. Allianz Suisse organizza il ritiro e la perizia dei veicoli che potrebbero essere dichiarati danni totali. Queste valutazioni stabiliranno se la riparazione è economicamente conveniente o se il veicolo deve essere dichiarato fuori uso.
La procedura può lasciare i proprietari senza un mezzo di trasporto. Helvetia e Allianz Suisse offrono un sostegno finanziario per i trasporti pubblici quando non è disponibile un’auto sostitutiva. Helvetia ha avvertito che le società di autonoleggio e le autorimesse non dispongono di veicoli sufficienti per far fronte all’impennata della domanda, creando un secondo collo di bottiglia dopo la tempesta stessa.
Le abitazioni si preparano a una seconda ondata di sinistri
Mobiliar prevede che le perdite causate dalla tempesta ammontino a diverse decine di milioni. Allianz Suisse ha fornito una stima iniziale simile, affermando che l’importo complessivo dei sinistri raggiungerà almeno diverse decine di milioni. Le stime non riguardano soltanto le lamiere ammaccate delle auto. Gli assicuratori stanno trattando anche richieste di risarcimento per danni materiali, tra cui quelli a cantine e giardini.
La cifra nazionale dipenderà dal numero di notifiche tardive, dalla quota di veicoli dichiarati danni totali e dai costi di riparazione di edifici e beni domestici. Gli assicuratori hanno avvertito che una stima affidabile potrebbe non essere possibile prima della fine della settimana, nella migliore delle ipotesi, mentre Helvetia si aspetta che arrivino altri sinistri nei giorni e nelle settimane successive.
Axa ha rifiutato di fornire cifre, ma ha descritto come eccezionale l’entità dei danni in alcune zone densamente popolate del Mittelland bernese. Questa concentrazione è rilevante per gli assicuratori. Una tempesta che colpisce molti assicurati in un’area circoscritta può generare un elevato carico di sinistri nel giro di poche ore, anche se l’entità dei singoli danni varia notevolmente.
Per le economie domestiche, il costo finale dipende dalle condizioni della polizza, dalle franchigie e dal fatto che il danno rientri nell’assicurazione veicoli a motore, stabili o mobilia domestica. I proprietari dovrebbero documentare tempestivamente i danni e seguire le istruzioni del proprio assicuratore per la notifica prima di avviare riparazioni importanti.
Il rischio di tempeste mette alla prova la resilienza svizzera
Secondo diversi assicuratori danni, la grandinata del 28 agosto è stata la peggiore del 2026. L’evento si è verificato durante un’estate segnata da gravi perturbazioni meteorologiche, comprese temporali che hanno interessato i trasporti e altre infrastrutture. I costi assicurativi aggiungono ora una chiara misura finanziaria all’instabilità della stagione.
Le informazioni disponibili non dimostrano che il cambiamento climatico abbia causato questa specifica tempesta. Mostrano però perché assicuratori, proprietari immobiliari e autorità pubbliche seguano da vicino l’evoluzione degli eventi meteorologici estremi. Il rischio di grandine dipende dalle condizioni atmosferiche locali, dall’intensità della tempesta e dalla densità di edifici e veicoli esposti. Nel Mittelland bernese, una regione densamente abitata, una singola tempesta può colpire migliaia di assicurati nello stesso momento.
La Svizzera ha sperimentato metodi di lotta alla grandine, tra cui tecniche di inseminazione delle nuvole e razzi concepiti per modificarne la struttura. Secondo un articolo correlato di Swissinfo.ch, gli esperimenti recenti non hanno dato i risultati auspicati. La prevenzione si concentra quindi soprattutto su misure pratiche, come parcheggi protetti, componenti edilizi più resistenti, una pianificazione del drenaggio e sistemi di allerta rapida.
Il settore assicurativo utilizzerà questo evento per perfezionare i modelli di rischio e la capacità di gestire i sinistri. Per i consumatori, le questioni pratiche restano immediate: che cosa copre la polizza, a quanto ammonta la franchigia e quanto tempo potrebbero richiedere le riparazioni o la disponibilità di un mezzo di trasporto sostitutivo.
I team sinistri si preparano a una lunga coda di pratiche
Gli assicuratori stanno ancora facendo i conti e serviranno settimane prima di conoscere l’importo definitivo. Mobiliar ha dichiarato che una stima completa probabilmente non sarà possibile prima della fine della settimana, nella migliore delle ipotesi. Helvetia si aspetta ulteriori notifiche di sinistro nei prossimi giorni e nelle prossime settimane, mentre Generali Svizzera ha affermato di non poter ancora valutare l’impatto finanziario finale dell’evento.
Il ritardo riflette il modo in cui si sviluppano le richieste di risarcimento dopo una catastrofe. Le prime notifiche riguardano soprattutto i danni visibili ai veicoli. Le perizie successive individuano problemi strutturali nascosti, infiltrazioni d’acqua e costi di riparazione che possono portare a dichiarare un veicolo danno totale. Il numero dei sinistri può inoltre aumentare quando le economie domestiche rientrano dalle vacanze, ricevono le perizie o scoprono danni dopo la tempesta.
I consumatori svizzeri dovrebbero conservare fotografie, fatture e corrispondenza, notificare i danni tramite i canali indicati dal proprio assicuratore ed evitare, se possibile, di smaltire gli oggetti danneggiati prima della perizia. I proprietari di veicoli dovrebbero chiedere se il proprio assicuratore ha aperto un centro drive-in o offre assistenza per i trasporti.
Per gli assicuratori, la tempesta metterà alla prova la gestione dei sinistri, la disponibilità di periti e l’accesso a veicoli sostitutivi. Per l’economia nel suo complesso, comporterà una pressione sulle autorimesse, sulle flotte a noleggio e sui fornitori di servizi di riparazione. La priorità immediata è gestire decine di migliaia di casi. Le cifre definitive mostreranno quale quota dei danni causati dalle tempeste estive ricadrà infine sulle economie domestiche, sugli assicuratori e sulle infrastrutture svizzere esposte alle intemperie.