UBS
Il Consiglio degli Stati svizzero sostiene norme patrimoniali più severe per UBS
Il Consiglio degli Stati ha votato a favore di un obbligo per UBS di coprire il 90% delle sue partecipazioni all’estero con capitale CET1 (Common Equity Tier 1). La misura aumenterebbe in modo significativo il cuscinetto di capitale della banca e intensificherebbe il dibattito parlamentare sulle norme svizzere relative alle banche troppo grandi per fallire.
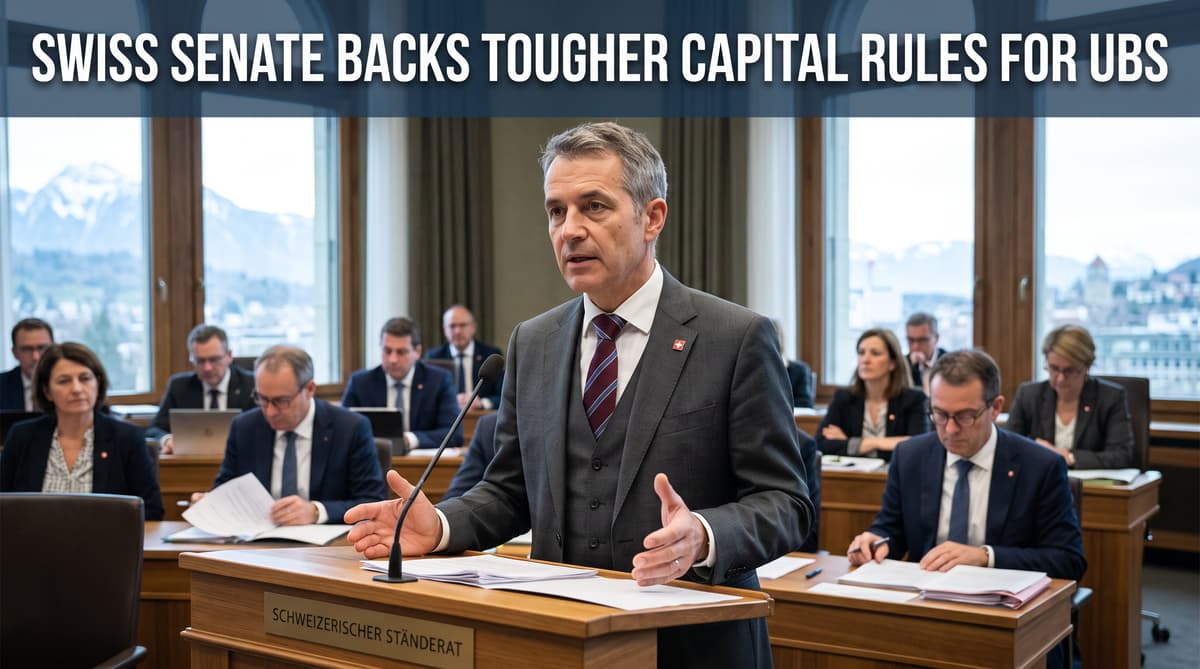
29 voti contro 16 hanno avviato la maggiore banca svizzera verso norme più severe mercoledì 23 settembre 2026. Il Consiglio degli Stati ha approvato l’obbligo per UBS di coprire il 90% delle sue partecipazioni all’estero con capitale CET1 (Common Equity Tier 1), il livello più elevato emerso finora dal dibattito parlamentare.
La decisione rafforza il cuscinetto di capitale che, in caso di crisi, garantirebbe le filiali di UBS all’estero. Il requisito attuale è del 45% di capitale di base, perciò la proposta del Consiglio degli Stati raddoppierebbe all’incirca il cuscinetto applicabile. Il capitale CET1 è composto principalmente da fondi propri degli azionisti e utili non distribuiti, e offre alle autorità di vigilanza una forma di protezione più solida degli strumenti di debito, che in condizioni di stress possono essere convertiti o svalutati.
Il voto rappresenta una battuta d’arresto per UBS e per le associazioni economiche che avevano esortato i senatori ad accettare un compromesso meno severo. Quel piano avrebbe imposto una quota del 50% di capitale CET1 e consentito l’uso di obbligazioni AT1 per la parte restante. I senatori lo hanno respinto. Hanno respinto anche la richiesta del Consiglio federale di una copertura integrale, pari al 100%, con capitale proprio di qualità elevata.
Il disegno di legge passa ora al Consiglio nazionale. È improbabile che il Parlamento risolva la questione prima di dicembre, nella migliore delle ipotesi, e la decisione definitiva potrebbe arrivare nel 2027.
UBS valuta i costi della ricapitalizzazione
Circa 15 miliardi di dollari di capitale proprio aggiuntivo è la cifra che, secondo UBS, sarebbe necessaria se la proposta del Consiglio degli Stati diventasse legge. Stando alle notizie diffuse in relazione al voto, la banca non si trova ad affrontare un’immediata crisi di solvibilità. La sua preoccupazione riguarda gli effetti della norma sui rendimenti, le aspettative degli azionisti e la sua capacità di competere con le banche internazionali.
UBS ha diverse possibilità per soddisfare il requisito. Potrebbe emettere nuove azioni, trattenere una quota maggiore degli utili, ridurre le distribuzioni agli azionisti oppure ridimensionare alcune filiali estere. Ognuna di queste opzioni ha un costo. Un aumento di capitale può diluire le quote degli azionisti esistenti. Trattenere gli utili può rendere il titolo meno interessante per gli investitori che cercano dividendi. Vendere o ridurre le attività all’estero potrebbe modificare il modello commerciale globale costruito da UBS dopo l’acquisizione di Credit Suisse.
I risultati recenti della banca le offrono margine finanziario per un adeguamento graduale. Nel 2025 UBS ha realizzato un utile di 7,8 miliardi di dollari e ha registrato altri 5,8 miliardi nella prima metà del 2026. Secondo SRF, la banca potrebbe costituire relativamente in fretta il cuscinetto richiesto trattenendo gli utili e sospendendo i dividendi, anche se ciò inasprirebbe il confronto con gli azionisti.
Il CEO di UBS Sergio Ermotti sostiene che le norme attuali siano sufficientemente rigorose. Il voto del Consiglio degli Stati dimostra che molti parlamentari non sono d’accordo.
Il crollo di Credit Suisse al centro del dibattito
Il crollo di Credit Suisse nel 2023 resta lo sfondo politico di ogni importante norma bancaria svizzera. L’acquisizione d’emergenza da parte di UBS ha messo in luce la difficoltà di gestire una banca attiva a livello globale, il cui bilancio e le cui attività all’estero vanno ben oltre l’economia interna svizzera.
Il disegno di legge sul capitale fa parte delle riforme elaborate dopo quella crisi. L’obiettivo è rendere più facile contenere un eventuale futuro dissesto, imponendo a UBS di garantire le proprie unità estere con una maggiore quantità di capitale proprio effettivo. Se le filiali subissero perdite, un cuscinetto CET1 più ampio darebbe alla banca e alle autorità di vigilanza più tempo per assorbirle, riducendo la necessità di ricorrere al sostegno pubblico o a misure d’emergenza.
Il dibattito ha diviso il Consiglio degli Stati sulla protezione di cui la Svizzera ha bisogno e sul prezzo da pagare in termini di competitività internazionale. La ministra delle finanze Karin Keller-Sutter ha sostenuto la proposta iniziale del governo per il 100% di capitale proprio di qualità elevata, esortando al contempo i senatori ad appoggiare l’opzione del 90% se necessario. Prima del voto ha dichiarato: «Non dovremmo ripetere gli errori commessi all’indomani della crisi finanziaria del 2008».
UBS si è opposta all’esito del voto al Consiglio degli Stati, affermando che non si tratta di un compromesso e che non affronta le cause del crollo di Credit Suisse. La banca e i suoi sostenitori preferivano il modello del 50% di capitale CET1 proposto dalla commissione, con la possibilità di ricorrere a obbligazioni AT1 per la quota restante.
Il Consiglio nazionale alla prossima prova su UBS
La prossima tappa spetta al Consiglio nazionale, ma è possibile anche un referendum. Il voto del Consiglio degli Stati modifica gli equilibri politici, ma non impone ancora a UBS un nuovo requisito patrimoniale. La Camera bassa deve esaminare il disegno di legge e le divergenze tra le due Camere potrebbero avviare ulteriori tornate di negoziati parlamentari.
Una decisione potrebbe arrivare non prima di dicembre 2026, anche se secondo le notizie il 2027 è una scadenza più probabile. Anche dopo l’accordo del Parlamento, l’attuazione potrebbe richiedere mesi o anni. Un referendum potrebbe causare un ulteriore ritardo e sottoporre direttamente il quadro normativo bancario al voto degli elettori svizzeri.
Il Consiglio nazionale dovrà confrontarsi con tre modelli già discussi al Consiglio degli Stati. Il quadro attuale impone alle filiali estere un capitale di base pari al 45%. La proposta della commissione porterebbe la quota di capitale CET1 al 50% e consentirebbe di coprire la parte restante con obbligazioni AT1. Il modello preferito dal Consiglio degli Stati fissa la quota al 90%. La posizione iniziale del Consiglio federale prevedeva il 100% di capitale proprio di qualità elevata, ma questa opzione è stata respinta in aula.
Per la Svizzera, l’esito determinerà l’equilibrio tra stabilità finanziaria e portata internazionale della sua maggiore banca. Per UBS, i tempi stabiliranno se adeguarsi attraverso nuovo capitale proprio, utili non distribuiti, minori versamenti agli azionisti o modifiche alle attività all’estero. L’iter parlamentare passa ora alla Camera in cui gli equilibri politici potrebbero essere diversi.