UBS
Le Conseil des États veut durcir les règles sur les fonds propres d’UBS
Le Conseil des États a voté en faveur d’une obligation imposant à UBS de couvrir 90% de ses avoirs à l’étranger avec des fonds propres de base de catégorie 1. Cette mesure augmenterait sensiblement le volant de fonds propres de la banque et intensifierait le débat parlementaire sur les règles suisses visant les banques trop grandes pour faire faillite.
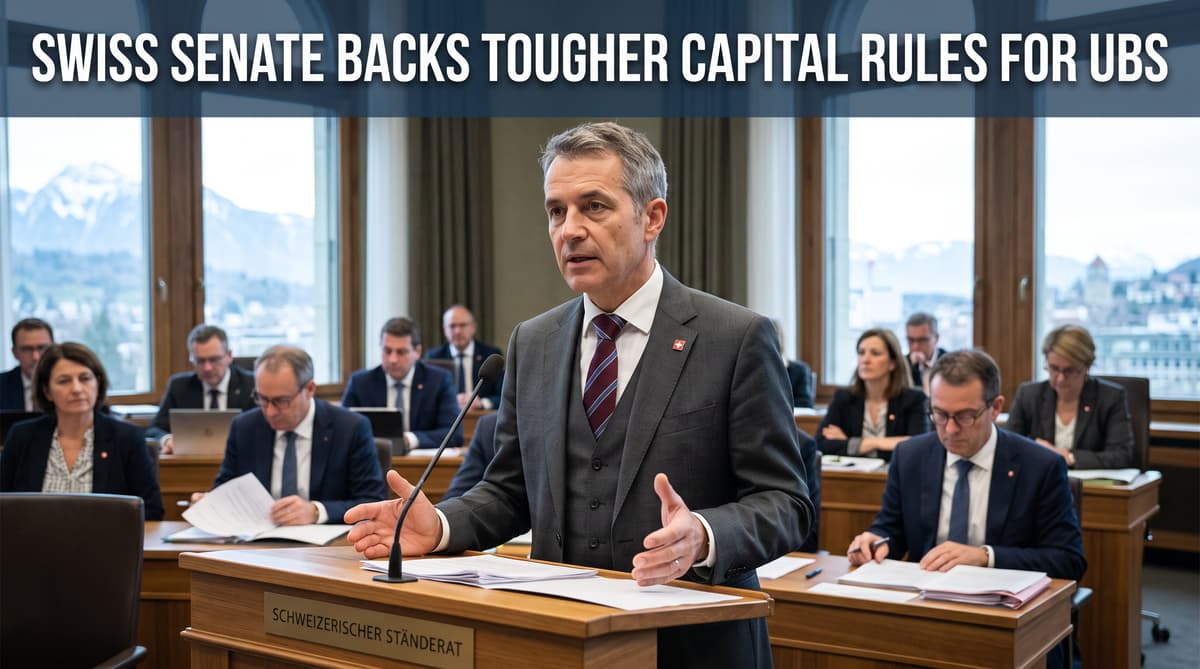
29 voix contre 16 ont placé la plus grande banque de Suisse sur une voie réglementaire plus stricte, le mercredi 23 septembre 2026. Le Conseil des États a approuvé l’obligation pour UBS de couvrir 90% de ses avoirs à l’étranger avec des fonds propres de base de catégorie 1, le niveau le plus élevé proposé jusqu’ici dans le débat parlementaire.
La décision renforce le coussin de fonds propres qui protégerait les filiales d’UBS à l’étranger en cas de crise. L’exigence actuelle est de 45% de fonds propres de base, ce qui signifie que la proposition du Conseil des États doublerait à peu près le volant de fonds propres applicable. Les fonds propres de base de catégorie 1 sont principalement constitués des fonds propres des actionnaires et des bénéfices non distribués. Ils offrent aux autorités de surveillance une protection plus durable que les instruments de dette, qui peuvent être convertis ou subir une réduction de valeur en cas de tensions.
Le vote constitue un revers pour UBS et pour les milieux économiques, qui avaient appelé les sénateurs à accepter un compromis moins strict. Ce plan aurait exigé 50% de fonds propres CET1 et autorisé des emprunts AT1 pour le reste. Les sénateurs l’ont rejeté. Ils ont également rejeté la demande du Conseil fédéral, qui souhaitait une couverture intégrale, à 100%, par des fonds propres durs.
Le projet passe maintenant au Conseil national. Le Parlement ne devrait pas trancher avant décembre au plus tôt, et la décision finale pourrait intervenir en 2027.
UBS évalue le coût de la constitution de fonds propres
Environ 15 milliards de dollars de fonds propres durs supplémentaires sont nécessaires, selon UBS, si la proposition du Conseil des États entre en vigueur. D’après les informations publiées autour du vote, la banque ne fait pas face à une crise immédiate de solvabilité. Elle s’inquiète des effets de la règle sur le rendement, les attentes des actionnaires et sa capacité à rivaliser avec les banques internationales.
UBS dispose de plusieurs moyens possibles pour satisfaire à l’exigence. Elle pourrait émettre de nouvelles actions, conserver une plus grande part de ses bénéfices, réduire les versements aux actionnaires ou réduire certaines filiales étrangères. Chaque option a un coût. Une augmentation de capital peut diluer les participations des actionnaires existants. La rétention des bénéfices peut rendre le titre moins attrayant pour les investisseurs en quête de dividendes. La vente ou la réduction des activités à l’étranger pourrait transformer le modèle d’affaires mondial qu’UBS a développé après le rachat de Credit Suisse.
Les résultats récents d’UBS lui donnent une marge financière pour procéder à un ajustement progressif. La banque a réalisé 7,8 milliards de dollars de bénéfice en 2025 et annoncé 5,8 milliards de dollars supplémentaires au premier semestre 2026. SRF a rapporté que la banque pourrait constituer le volant de fonds propres requis assez rapidement en conservant ses bénéfices et en suspendant les dividendes, même si cela accentuerait le conflit avec les actionnaires.
Le directeur général d’UBS, Sergio Ermotti, a soutenu que les règles actuelles étaient suffisamment strictes. Le vote du Conseil des États montre que de nombreux parlementaires ne partagent pas cet avis.
L’effondrement de Credit Suisse au cœur du débat
L’effondrement de Credit Suisse en 2023 reste la toile de fond politique de toute réforme majeure des règles bancaires suisses. Le rachat d’urgence par UBS a mis en évidence la difficulté de gérer une banque active à l’échelle mondiale, dont le bilan et les activités à l’étranger dépassent largement l’économie suisse.
Le projet de loi sur les fonds propres fait partie des réformes élaborées après cette crise. Il vise à faciliter la maîtrise d’une future défaillance, en obligeant UBS à adosser davantage de fonds propres véritables à ses filiales étrangères. Si ces filiales subissent des pertes, un volant plus important de fonds propres CET1 donnerait à la banque et aux autorités de surveillance davantage de temps pour les absorber, sans dépendre autant de l’aide publique ou de mesures d’urgence.
Le débat a divisé le Conseil des États sur le niveau de protection dont la Suisse a besoin et sur la compétitivité internationale qu’elle est prête à sacrifier. La ministre des finances, Karin Keller-Sutter, a défendu la proposition initiale du gouvernement, qui prévoyait 100% de fonds propres durs, tout en appelant aussi à soutenir l’option des 90% si nécessaire. Avant le vote, elle a déclaré aux sénateurs : « Nous ne devrions pas répéter les erreurs commises au lendemain de la crise financière de 2008. »
UBS s’est opposée à la décision du Conseil des États, affirmant qu’il ne s’agissait pas d’un compromis et qu’elle ne s’attaquait pas aux causes de l’effondrement de Credit Suisse. La banque et ses soutiens préféraient le modèle de la commission, qui prévoyait 50% de fonds propres CET1 et autorisait des emprunts AT1 pour la part restante.
Le Conseil national face à la prochaine épreuve d’UBS
Le Conseil national décidera de la suite, et un référendum est également possible. Le vote du Conseil des États modifie l’équilibre politique, mais n’impose pas encore de nouvelle exigence de fonds propres à UBS. Le Conseil national doit examiner le projet, et les divergences entre les deux chambres pourraient entraîner de nouvelles étapes de négociations parlementaires.
Une décision pourrait être prise en décembre 2026 au plus tôt, même si les informations disponibles indiquent que 2027 est plus probable. Même après un accord du Parlement, la mise en œuvre pourrait prendre des mois ou des années. Un référendum pourrait encore retarder le processus et soumettre directement le cadre bancaire au vote du peuple suisse.
Le Conseil national devra se prononcer sur trois modèles concurrents déjà examinés lors du débat au Conseil des États. Le cadre actuel exige 45% de fonds propres de base pour les filiales étrangères. La proposition de la commission porterait la part de fonds propres CET1 à 50% et autoriserait des emprunts AT1 pour le solde. Le modèle privilégié par le Conseil des États fixe le chiffre à 90%. La position initiale du Conseil fédéral prévoyait 100% de fonds propres durs, mais cette option a été rejetée par la chambre.
Pour la Suisse, l’issue déterminera l’équilibre entre la stabilité financière et la présence internationale de sa plus grande banque. Pour UBS, le calendrier déterminera si elle s’adapte en émettant de nouvelles actions, en conservant ses bénéfices, en réduisant les versements ou en modifiant ses activités à l’étranger. La suite du processus parlementaire se jouera maintenant dans une chambre où les rapports de force politiques pourraient être différents.