Abitazioni
Perché i tassi ipotecari svizzeri aumentano più rapidamente in alcune regioni che in altre
I tassi ipotecari svizzeri aumentano in modo disomogeneo: i tassi fissi a dieci anni variano notevolmente da una regione all’altra. I dati recenti del mercato mostrano tassi mediani compresi tra l’1.62% nella Svizzera centrale e il 2.15% in Vallese.
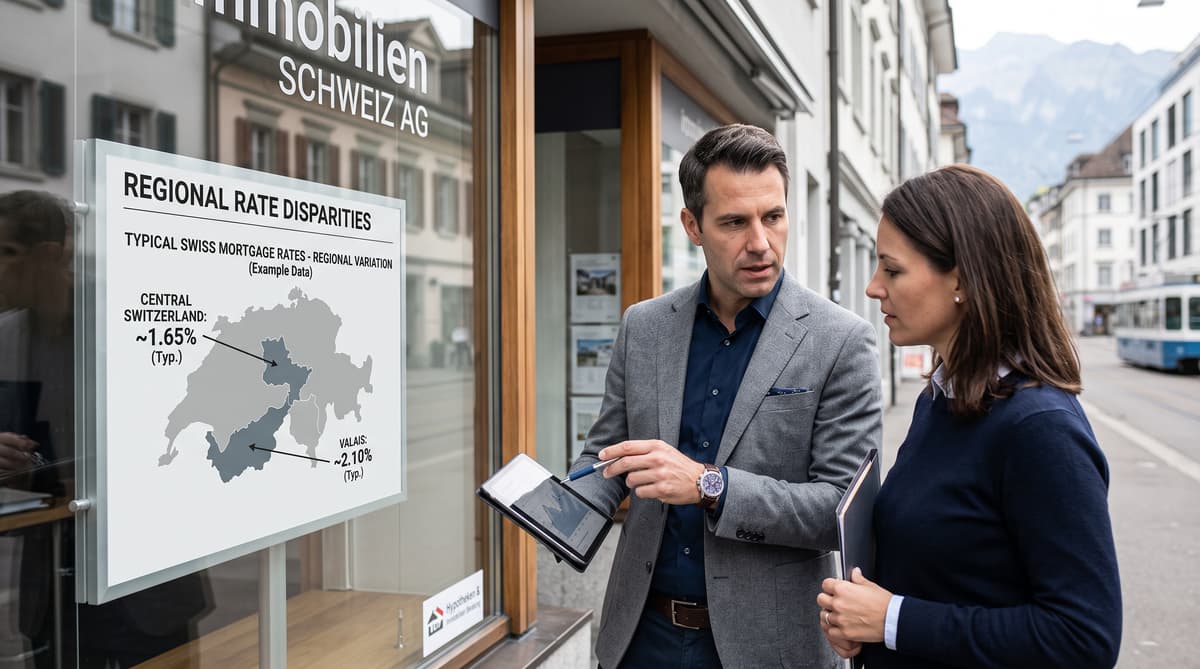
La mediana nazionale ha raggiunto l’1.84% nel terzo trimestre del 2026, dopo essere aumentata di 14 punti base nel periodo. L’aumento ha interessato chi prende in prestito denaro in tutta la Svizzera, ma la sua entità dipende in larga misura dal mercato locale in cui si trova l’immobile.
Il rapporto trimestrale di Resolve sui mutui ipotecari indica un tasso fisso mediano a dieci anni pari al 1.62% nella Svizzera centrale e al 2.15% in Vallese. Questa differenza di 53 punti base è importante per le economie domestiche che si impegnano in un lungo piano di rimborso, soprattutto perché i mutui a tasso fisso bloccano i costi di finanziamento per un decennio.
La pressione è iniziata sul mercato finanziario più ampio. Il tasso swap, un parametro di riferimento fondamentale per determinare i prezzi dei mutui a tasso fisso, è salito di 19 punti base nel trimestre. Le aspettative di una politica monetaria più restrittiva, inclusa la possibilità che la Banca nazionale svizzera aumenti i tassi prima della fine del 2026, hanno spinto il parametro verso l’alto.
Gli istituti di credito hanno assorbito parte dell’aumento accettando margini più ridotti. Questa protezione è stata maggiore nelle zone in cui le banche competono in modo aggressivo per acquisire clientela. Il risultato è un mercato ipotecario svizzero con una sola valuta e prezzi locali nettamente diversi.
Seguire gli istituti di credito
La Svizzera centrale ha registrato il tasso mediano più basso, pari all’1.62%, mentre il Vallese ha raggiunto il 2.15%. La differenza regionale rispecchia il numero di istituti di credito disposti a competere per un determinato mutuo e l’estensione della loro attività al di fuori del territorio d’origine.
Nella Svizzera tedesca la rete degli istituti di credito è più fitta. Le banche cantonali della regione possono competere oltre i propri confini tradizionali, mentre banche cooperative, istituti regionali e casse pensioni ampliano ulteriormente la scelta. Il tasso mediano a dieci anni a Zurigo era pari al 1.65%, solo tre punti base in più rispetto alla Svizzera centrale.
In molte zone della Svizzera romanda ci sono meno istituti in concorrenza. In generale, le banche cantonali restano più vicine al proprio territorio, riducendo il numero di istituti che si contendono gli stessi clienti. Ginevra ha registrato un tasso mediano del 1.78% e Neuchâtel ha raggiunto il 1.90%.
Anche l’andamento trimestrale ha seguito lo stesso schema. Nella Svizzera tedesca gli aumenti sono stati di appena 5-7 punti base. Nella Svizzera romanda sono stati di 10-13 punti base. In Ticino, dove la concorrenza tra istituti è minore, i tassi sono saliti di 15 punti base.
Valutare la differenza di prezzo
La differenza tra le offerte decennali migliori e quelle meno competitive è salita a 98 punti base. Nel secondo trimestre lo scarto equivalente era di 80 punti base. Il cambiamento mostra che oggi chi prende un mutuo si trova di fronte a una gamma di prezzi più ampia, anche quando cerca lo stesso tipo di ipoteca per un’abitazione di proprietà.
Per un mutuo di CHF 900’000, una differenza di 98 punti base corrisponde a circa CHF 8’820 d’interessi all’anno, senza considerare ammortamento, spese o altre condizioni. Questa differenza può influire sulla scelta tra un tasso fisso, il rinnovo di un prestito esistente o il rinvio di un acquisto.
Alcune banche hanno mantenuto bassi i tassi per guadagnare quote di mercato o raggiungere gli obiettivi di credito prima della fine dell’anno. Altri istituti hanno subito meno pressione per acquisire nuova clientela e hanno trasferito sui clienti una parte maggiore dell’aumento dei costi di finanziamento.
Il tasso più basso pubblicizzato potrebbe inoltre non essere disponibile a tutti. Un istituto può vincolare uno sconto all’utilizzo dei servizi bancari quotidiani, al trasferimento di averi previdenziali, a un maggiore apporto di mezzi propri o a un immobile efficiente dal punto di vista energetico. Per confrontare le offerte occorre considerare il pacchetto completo, inclusi flessibilità, condizioni di rimborso anticipato e criteri di ammissibilità.
Leggere i dati regionali
Il tasso mediano del 2.15% in Vallese va interpretato con attenzione. Il cantone presenta un’elevata quota di abitazioni secondarie, che possono comportare un premio di rischio. La mediana regionale non descrive quindi il tasso disponibile per ogni economia domestica che finanzia la propria abitazione principale nel cantone.
La tipologia dell’immobile, il profilo del mutuatario e la politica dell’istituto possono modificare l’offerta finale. Un’abitazione principale con una solida quota di mezzi propri può beneficiare di condizioni diverse rispetto a un appartamento di vacanza o a un immobile d’investimento. Prima di definire le condizioni, le banche valutano anche il reddito, la sostenibilità finanziaria, il rapporto tra prestito e valore dell’immobile e lo stato dell’immobile.
La stessa cautela vale nel confronto tra cantoni. Una mediana indicativa riunisce mutuatari e immobili diversi. È un segnale utile per orientarsi sul mercato, ma non può sostituire un’offerta personalizzata di una banca, di una cassa pensioni o di un altro istituto di credito.
Le casse pensioni competono in modo selettivo, mentre la maggior parte degli assicuratori resta in disparte. Gli istituti attivi a livello nazionale possono proporre condizioni più vantaggiose delle banche locali quando puntano a crescere. Le banche locali possono reagire riducendo il margine o offrendo condizioni più flessibili. Confrontando gli istituti, chi prende un mutuo può individuare queste differenze invece di accettare la prima offerta del proprio fornitore abituale.
Prepararsi prima del rinnovo
Il parametro di finanziamento comune determina l’andamento generale, mentre la concorrenza locale decide quanto pagano i mutuatari. Se le aspettative di una politica monetaria svizzera più restrittiva continueranno a far salire i tassi swap, i prezzi dei mutui a tasso fisso resteranno sotto pressione. I dati trimestrali mostrano che gli istituti di credito non trasferiscono gli aumenti nella stessa misura.
Attualmente la Svizzera tedesca offre ai mutuatari la protezione più efficace contro rapidi adeguamenti dei tassi, poiché più istituti competono per acquisire clientela. I cantoni romandi e il Ticino hanno registrato aumenti maggiori, anche se le offerte individuali possono variare notevolmente all’interno di ciascuna regione.
Le economie domestiche che si avvicinano al rinnovo dovrebbero iniziare richiedendo diverse offerte comparabili. Dovrebbero verificare se il tasso proposto presuppone l’acquisto di altri prodotti bancari, il trasferimento di averi previdenziali o un maggiore apporto di mezzi propri. I proprietari di abitazioni secondarie e di immobili inefficienti dal punto di vista energetico possono ricevere condizioni diverse rispetto ai proprietari di abitazioni principali o di case ristrutturate.
Anche al di sotto delle mediane regionali il mercato è in movimento. L’ampliamento della differenza tra le offerte offre ai mutuatari più margine per negoziare, soprattutto se hanno una situazione finanziaria solida e se manca ancora tempo alla scadenza del mutuo attuale. La prossima decisione sui tassi della Banca nazionale svizzera e l’andamento dei tassi swap definiranno il contesto nazionale. La concorrenza determinerà il costo effettivo sul territorio.