Logement
Pourquoi les taux hypothécaires suisses augmentent-ils plus vite dans certaines régions ?
Les taux hypothécaires suisses augmentent de manière inégale, les taux fixes à dix ans variant fortement d’une région à l’autre. Les dernières données du marché montrent que les taux médians vont de 1.62% en Suisse centrale à 2.15% en Valais.
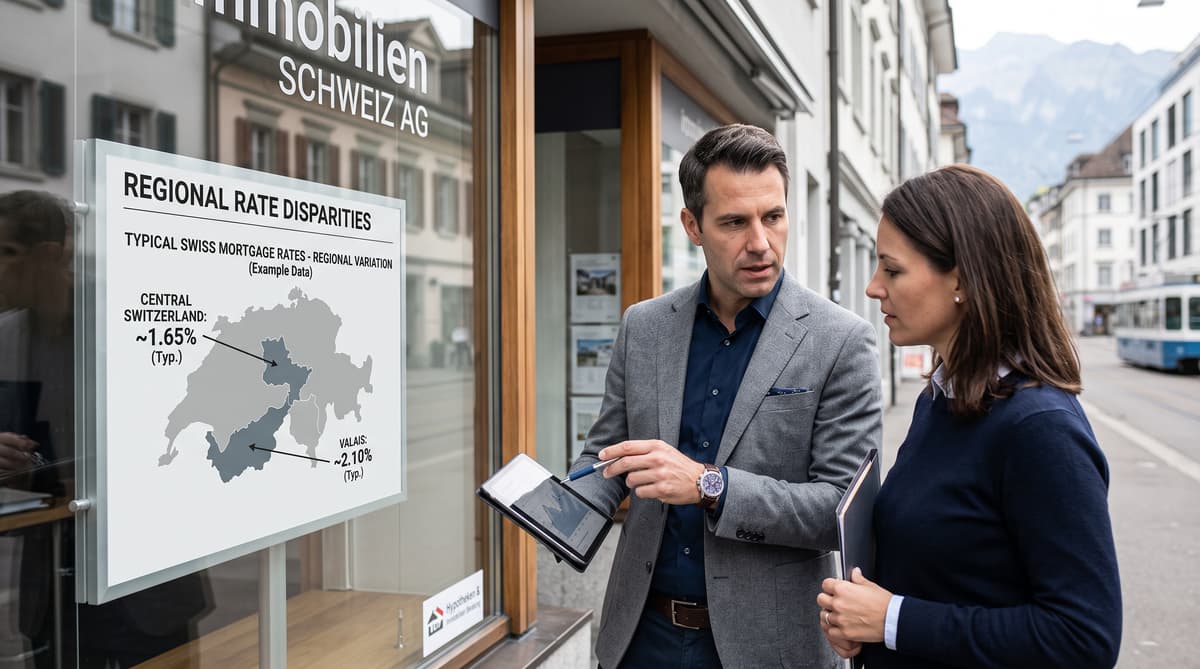
La médiane nationale a atteint 1.84% au troisième trimestre 2026, après une hausse de 14 points de base durant la période. Cette hausse touche les emprunteurs dans toute la Suisse, mais son ampleur dépend largement du marché local où se trouve le bien immobilier.
Le rapport trimestriel sur les hypothèques de Resolve situe le taux fixe médian à dix ans à 1.62% en Suisse centrale et à 2.15% en Valais. Cet écart de 53 points de base compte pour les ménages qui s’engagent dans un long calendrier de remboursement, d’autant que les hypothèques à taux fixe bloquent le coût de l’emprunt pendant dix ans.
La pression a commencé sur les marchés financiers au sens large. Le taux swap, un indicateur de référence important pour fixer le prix des hypothèques à taux fixe, a progressé de 19 points de base au cours du trimestre. Les anticipations d’un resserrement de la politique monétaire, notamment la possibilité d’une hausse des taux de la Banque nationale suisse avant la fin de 2026, ont poussé cet indicateur à la hausse.
Les prêteurs ont absorbé une partie de la hausse en acceptant des marges plus faibles. Cette protection a été la plus marquée dans les régions où les banques se livrent une concurrence agressive pour attirer les emprunteurs. Le marché hypothécaire suisse présente ainsi une même monnaie, mais des prix locaux très différents.
Suivre les prêteurs
La Suisse centrale affiche le taux médian le plus bas, à 1.62%, tandis que le Valais atteint 2.15%. L’écart entre les régions reflète le nombre de prêteurs prêts à se faire concurrence pour une hypothèque donnée et l’étendue de leurs activités au-delà de leur territoire d’origine.
Le réseau de prêteurs est plus dense en Suisse alémanique. Les banques cantonales de la région peuvent faire concurrence au-delà de leurs frontières traditionnelles, tandis que les banques coopératives, les établissements régionaux et les caisses de pension élargissent encore le choix. Le taux médian à dix ans de Zurich s’établissait à 1.65%, soit seulement trois points de base de plus qu’en Suisse centrale.
Dans de nombreuses régions, le marché romand compte moins d’établissements concurrents. Les banques cantonales y restent généralement plus proches de leur territoire, ce qui réduit le nombre de prêteurs qui se disputent les mêmes clients. Genève affichait un taux médian de 1.78%, et Neuchâtel atteignait 1.90%.
L’évolution trimestrielle a suivi la même tendance. Les hausses n’ont été que de 5 à 7 points de base en Suisse alémanique. En Suisse romande, elles ont atteint 10 à 13 points de base. Au Tessin, où la concurrence entre prêteurs est moins forte, les taux ont progressé de 15 points de base.
Évaluer l’écart de prix
L’écart entre les offres à dix ans les plus avantageuses et les moins compétitives s’est creusé pour atteindre 98 points de base. Au deuxième trimestre, l’écart équivalent était de 80 points de base. Cette évolution montre que les emprunteurs sont désormais confrontés à une gamme de prix plus large, même lorsqu’ils recherchent le même type d’hypothèque pour leur logement principal.
Pour une hypothèque de 900 000 CHF, un écart de 98 points de base représente environ 8 820 CHF d’intérêts annuels, sans tenir compte de l’amortissement, des frais ou d’autres conditions. Cette différence peut influer sur le choix d’un ménage entre un taux fixe, le refinancement d’un prêt existant ou le report d’un achat.
Certaines banques ont maintenu leurs taux à un niveau bas pour gagner des parts de marché ou atteindre leurs objectifs de prêt avant la fin de l’année. D’autres prêteurs ont subi moins de pression pour attirer de nouveaux clients et ont répercuté une plus grande partie de la hausse de leurs coûts de financement sur leur clientèle.
Le taux le plus bas annoncé n’est pas forcément accessible à tout le monde. Un prêteur peut conditionner un rabais à la souscription de services bancaires courants, au transfert d’avoirs de prévoyance, à un apport en fonds propres plus important ou à un bien immobilier économe en énergie. Les emprunteurs doivent comparer l’ensemble de l’offre, notamment sa flexibilité, les conditions de remboursement anticipé et les critères d’éligibilité.
Lire les données régionales
Le taux médian de 2.15% en Valais doit être interprété avec prudence. Le canton compte une proportion élevée de résidences secondaires, qui peuvent entraîner une prime de risque. La médiane régionale ne reflète donc pas le taux auquel chaque ménage qui finance une résidence principale dans le canton peut prétendre.
Le type de bien, le profil de l’emprunteur et la politique du prêteur peuvent modifier l’offre finale. Une résidence principale financée par des fonds propres importants peut bénéficier d’un taux différent de celui d’un appartement de vacances ou d’un bien de rendement. Les banques évaluent aussi le revenu, la capacité financière, le rapport entre le prêt et la valeur du bien ainsi que l’état de ce dernier avant de fixer leurs conditions.
La même prudence s’impose lorsqu’on compare les cantons. Une médiane générale regroupe différents profils d’emprunteurs et différents biens immobiliers. Elle constitue un indicateur utile du marché, mais ne remplace pas une offre personnalisée d’une banque, d’une caisse de pension ou d’un autre prêteur.
Les caisses de pension se montrent sélectives dans la concurrence, tandis que la plupart des assureurs restent en retrait. Les prêteurs actifs à l’échelle nationale peuvent proposer des taux inférieurs à ceux des banques locales lorsqu’ils cherchent à se développer. Les banques locales peuvent réagir en réduisant leur marge ou en proposant des conditions plus flexibles. En comparant les offres de plusieurs établissements, les emprunteurs peuvent mettre ces différences en évidence au lieu d’accepter le premier devis d’un prestataire qu’ils connaissent.
Se préparer avant le renouvellement
L’indicateur de financement commun donne la direction, tandis que la concurrence locale détermine ce que paient les emprunteurs. Si les anticipations d’un resserrement de la politique monétaire suisse continuent de faire grimper les taux swap, les taux hypothécaires fixes resteront sous pression. Les données trimestrielles montrent que les prêteurs ne répercutent pas toutes les hausses de la même manière.
La Suisse alémanique offre actuellement aux emprunteurs la meilleure protection contre une révision rapide des taux, car davantage d’établissements se disputent la clientèle. Les cantons romands et le Tessin ont connu des hausses plus importantes, même si les offres individuelles peuvent encore varier considérablement d’une région à l’autre.
Les ménages dont l’hypothèque arrive à échéance devraient commencer par demander plusieurs offres comparables. Ils devraient vérifier si le taux proposé est conditionné à la souscription d’autres produits bancaires, au transfert d’avoirs de prévoyance ou à un apport en fonds propres plus élevé. Les propriétaires de résidences secondaires et de biens immobiliers peu efficaces sur le plan énergétique peuvent se voir proposer des conditions différentes de celles des propriétaires de résidences principales ou de logements rénovés.
Le marché évolue aussi sous les médianes régionales. L’écart croissant entre les offres donne aux emprunteurs une plus grande marge de négociation, surtout s’ils disposent de finances solides et de temps avant l’échéance de leur hypothèque actuelle. La prochaine décision de taux de la Banque nationale suisse et l’évolution des taux swap façonneront le contexte national. La concurrence déterminera la facture sur le terrain.