Banca nazionale svizzera
La banca centrale svizzera mantiene il tasso guida a zero
La Banca nazionale svizzera ha mantenuto il tasso guida allo zero, conservando il tasso più basso al mondo tra le banche centrali, mentre monitora un’inflazione contenuta ma in aumento.
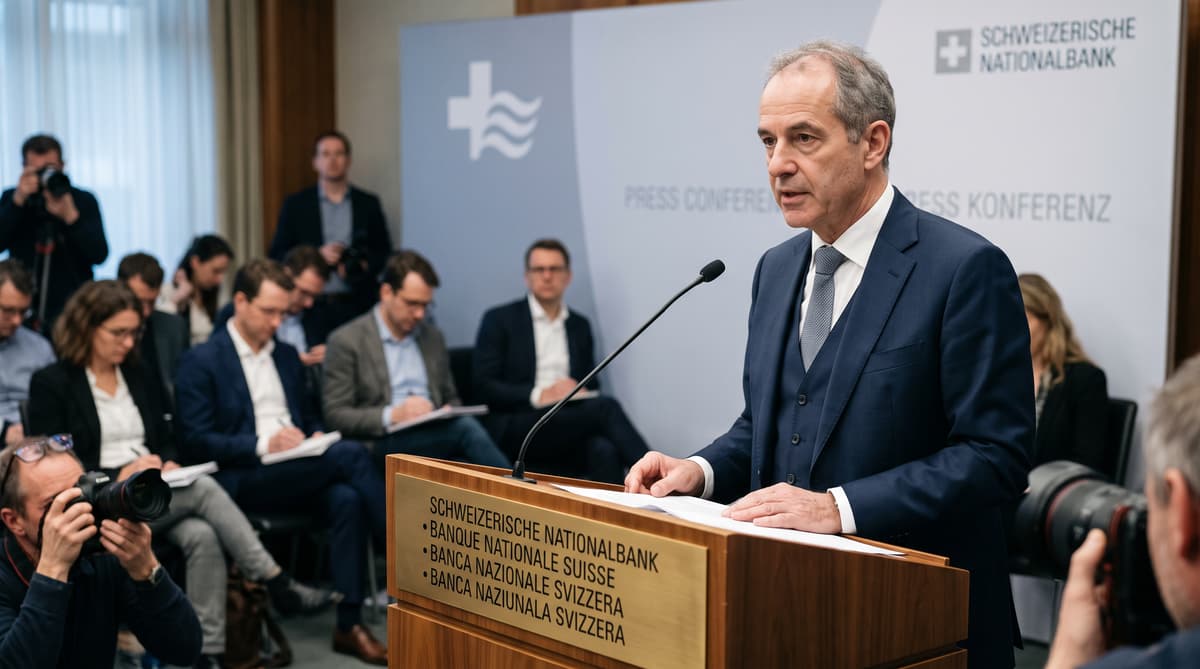
La BNS mantiene allo 0% il tasso più basso al mondo tra le banche centrali. Giovedì la Banca nazionale svizzera ha lasciato invariato il tasso guida, come ampiamente previsto dagli economisti, mentre di recente la Banca centrale europea e la Federal Reserve statunitense hanno aumentato i costi di finanziamento.
La pausa mantiene la politica monetaria svizzera insolitamente espansiva, mentre la BNS osserva un moderato aumento dei prezzi. Secondo la BNS, in agosto l’inflazione svizzera ha raggiunto lo 0,8%, rispetto allo 0,4% di luglio. Gran parte dell’aumento è da ricondurre ai costi dell’energia, in particolare dei prodotti petroliferi. L’inflazione resta nella fascia di stabilità dei prezzi della BNS, compresa tra zero e il 2%.
Il presidente della BNS Martin Schlegel ha affermato che la politica attuale è «adeguata per mantenere l’inflazione entro la fascia compatibile con la stabilità dei prezzi e sostenere lo sviluppo economico». La banca ha rivisto al rialzo le previsioni d’inflazione a breve termine, ma ha definito limitato l’aumento delle pressioni a medio termine.
Per economie domestiche, imprese e investitori, la decisione conserva l’attuale quadro finanziario: finanziamenti a basso costo, rendimenti contenuti sulla liquidità e continua attenzione al franco. La BNS mantiene il tasso allo zero dal giugno 2025, dopo anni di tassi negativi introdotti anche per evitare un eccessivo apprezzamento della moneta svizzera.
Monitorare l’inflazione senza inseguire il petrolio
L’inflazione aumenta, ma la BNS non vede un rincaro generalizzato dei prezzi interni. Il dato di agosto, pari allo 0,8%, resta basso rispetto agli standard europei e si situa ampiamente entro la definizione di stabilità dei prezzi della banca centrale. La recente accelerazione è concentrata soprattutto nei prodotti petroliferi, un fattore che la politica monetaria non può contrastare direttamente.
La BNS prevede che l’inflazione raggiunga l’1,2% nel quarto trimestre, principalmente a causa dell’aumento dei prezzi del petrolio, prima di rallentare nel corso del 2027. Le nuove previsioni annuali indicano un’inflazione dello 0,7% nel 2026, dello 0,8% nel 2027 e dello 0,8% nel 2028. Secondo la proiezione a più lungo termine della banca, nel 2029 l’inflazione potrebbe raggiungere lo 0,9%.
Queste prospettive consentono ai responsabili della politica monetaria di attendere. Un aumento dei tassi renderebbe più costosi i mutui, i crediti alle imprese e gli investimenti, senza però contribuire molto a ridurre il prezzo alla pompa o il costo dell’energia importata. La decisione riflette anche la domanda interna contenuta e le pressioni relativamente moderate su salari e prezzi in Svizzera.
Schlegel ha avvertito che le prospettive restano esposte agli sviluppi sui mercati energetici e a quelli internazionali. Un’impennata più marcata dei prezzi del petrolio potrebbe spingere l’inflazione verso l’alto, mentre una crescita globale più debole potrebbe frenare le esportazioni svizzere. La BNS ha quindi mantenuto aperte le proprie opzioni, senza impegnarsi su un percorso prestabilito.
Dare più peso agli esportatori
La crescita del PIL svizzero è migliorata al punto che la BNS ha rivisto la previsione per quest’anno all’1,5-2%. La correzione al rialzo segue l’aumento dell’1,5% del PIL nel secondo trimestre, trainato soprattutto dalle esportazioni del settore farmaceutico. Per il 2027 la banca prevede una crescita di circa l’1,5%.
Questi risultati rafforzano le ragioni per lasciare invariati i tassi. La domanda di esportazioni, l’attuale orientamento della politica monetaria e il recente indebolimento del franco dovrebbero sostenere l’economia nei prossimi trimestri. Le aziende farmaceutiche svizzere, i produttori di precisione e altre imprese esposte ai mercati globali beneficiano di una domanda estera solida e di un franco che non si apprezza nettamente rispetto all’euro e alle altre principali valute.
Le prospettive dipendono ancora da sviluppi al di fuori della Svizzera. La politica commerciale, il rallentamento dell’attività globale e nuove tensioni geopolitiche potrebbero ridurre gli ordini destinati agli esportatori svizzeri. Un deterioramento della situazione in Medio Oriente potrebbe inoltre influire sui prezzi dell’energia e sulla fiducia internazionale.
La posizione della BNS rispecchia l’equilibrio dei dati. La crescita è più solida di quanto previsto in precedenza, ma non abbastanza da giustificare una stretta aggressiva. La banca intende preservare lo slancio economico e verificare se i maggiori costi energetici si estendano all’inflazione interna nel suo complesso. La prossima decisione dipenderà quindi dai nuovi dati, non dalle mosse di Francoforte o Washington.
Seguire la prossima mossa del franco
Da giugno il franco si è indebolito di circa il 3%, allentando la pressione sugli esportatori e modificando il calcolo valutario della BNS. Il calo segue l’ampliamento del differenziale dei tassi d’interesse tra la Svizzera e le maggiori aree valutarie. Il franco resta un’importante valuta rifugio, che attira gli investitori nei periodi di tensione geopolitica e d’incertezza economica.
Un franco più debole può aiutare gli esportatori svizzeri, rendendo i loro prodotti più competitivi all’estero. Può anche far aumentare i prezzi interni dell’energia, degli alimentari e dei prodotti manifatturieri importati. Questo compromesso è rilevante mentre i prezzi del petrolio spingono l’inflazione verso l’alto. La BNS ha dichiarato di essere ancora disposta a intervenire sui mercati dei cambi se necessario, sebbene le sue comunicazioni più recenti indichino un’urgenza minore rispetto alle valutazioni precedenti.
Il ruolo del franco come valuta rifugio ha plasmato per anni la politica monetaria svizzera. I tassi negativi erano stati introdotti anche per scoraggiare un’eccessiva domanda di franchi, che può penalizzare gli esportatori e indebolire l’attività economica. La politica dei tassi a zero prosegue questo sforzo con conseguenze meno penalizzanti per chi risparmia rispetto ai tassi negativi, anche se i rendimenti sulla liquidità e sui depositi restano contenuti.
Per l’economia nel suo complesso, la prossima evoluzione del franco potrebbe contare quanto il tasso guida. Un nuovo forte apprezzamento frenerebbe l’inflazione importata, ma danneggerebbe gli esportatori. Un ulteriore deprezzamento sosterrebbe l’industria, aumentando però il rischio che i costi energetici si ripercuotano sui prezzi al consumo.
Prepararsi al costo dell’attesa
I tassi a zero mantengono bassi i costi di finanziamento, ma riducono il rendimento della liquidità. Chi ha un mutuo in Svizzera beneficia di un contesto monetario che favorisce costi di finanziamento a breve termine più bassi, anche se i tassi ipotecari effettivi dipendono anche dai margini bancari, dalle aspettative di mercato e dal tipo di prestito. Un futuro aumento dei tassi da parte della BNS si ripercuoterebbe dapprima sui mutui a tasso variabile e su quelli legati ai tassi del mercato monetario, mentre i prodotti a tasso fisso reagirebbero attraverso i mercati obbligazionari e le aspettative.
Per chi risparmia, l’effetto è opposto. Con il tasso guida allo zero, i depositi e gli investimenti liquidi di alta qualità offrono rendimenti limitati. Anche le casse pensioni e gli assicuratori operano in un contesto di bassi rendimenti, che può rendere più difficile ottenere proventi senza assumere ulteriori rischi d’investimento.
Il settore pubblico beneficia direttamente di finanziamenti a basso costo. Nel 2025 gli interessi passivi lordi della Confederazione sono ammontati ad appena lo 0,25% del PIL, il dato più basso nel confronto citato fra 35 economie. Il basso debito pubblico svizzero accresce questo vantaggio e offre alla Confederazione e ai Cantoni più margine di manovra nella gestione dei bilanci quando altrove i costi di finanziamento aumentano.
La politica potrebbe cambiare se l’inflazione si estendesse, il franco si indebolisse nettamente o le pressioni sui prezzi dall’estero persistessero. GianLuigi Madruzzato, analista di EFG International, ha affermato che un aumento dei tassi in occasione di una riunione di dicembre o marzo è diventato più plausibile. Per le economie domestiche svizzere, il messaggio immediato è di stabilità: le prossime decisioni su mutui e risparmi continueranno a dipendere dall’inflazione, dai mercati valutari e dai nuovi dati della BNS.