Banque nationale suisse
La banque centrale suisse maintient son taux directeur à zéro
La Banque nationale suisse a maintenu son taux directeur à zéro, conservant ainsi le taux directeur le plus bas au monde, tout en surveillant une inflation modérée mais en hausse.
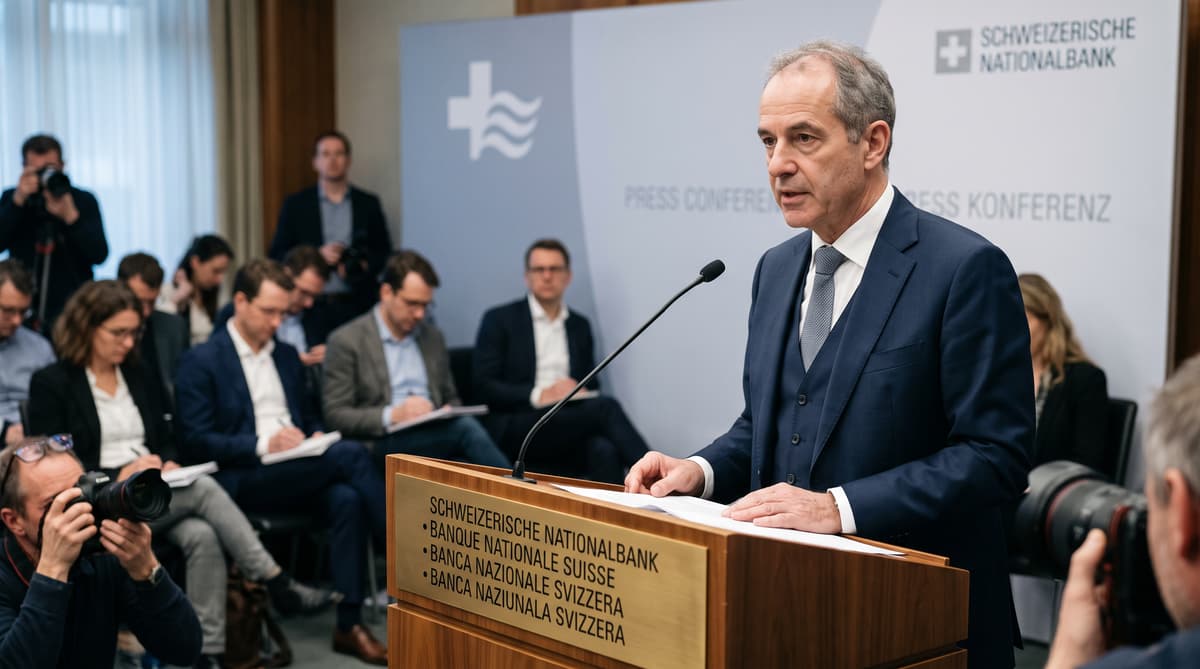
La BNS maintient à 0% le taux directeur le plus bas au monde. La Banque nationale suisse a laissé son taux directeur inchangé jeudi, une décision largement anticipée par les économistes, alors que la Banque centrale européenne et la Réserve fédérale américaine ont récemment relevé leurs taux d’emprunt.
Cette pause maintient une politique monétaire exceptionnellement accommodante en Suisse, tandis que la banque surveille une hausse modérée des prix. Selon la BNS, l’inflation suisse a atteint 0,8% en août, contre 0,4% en juillet. Les coûts de l’énergie, en particulier les produits pétroliers, expliquent une grande partie de cette hausse. L’inflation reste dans la fourchette de stabilité des prix de la BNS, comprise entre 0 et 2%.
Le président de la BNS, Martin Schlegel, a déclaré que la politique actuelle était « appropriée pour maintenir l’inflation dans la fourchette compatible avec la stabilité des prix et soutenir l’évolution de l’économie ». La banque a relevé ses prévisions d’inflation à court terme, mais a qualifié de limitée la hausse des tensions à moyen terme.
Pour les ménages, les entreprises et les investisseurs, cette décision préserve le paysage financier actuel : emprunts bon marché, rendements limités sur les liquidités et attention constante portée au franc. La BNS maintient son taux à zéro depuis juin 2025, après des années de taux négatifs visant notamment à empêcher une appréciation excessive de la monnaie suisse.
Suivre l’inflation sans courir après le pétrole
L’inflation augmente, mais la BNS ne constate pas de hausse généralisée des prix intérieurs. Le chiffre d’août, de 0,8%, reste faible en comparaison européenne et se situe confortablement dans la définition de la stabilité des prix de la banque centrale. La récente accélération s’est concentrée en grande partie dans les produits pétroliers, un facteur que la politique monétaire ne peut pas éliminer directement.
La BNS prévoit que l’inflation atteindra 1,2% au quatrième trimestre, principalement sous l’effet de la hausse des prix du pétrole, avant de ralentir en 2027. Ses prévisions annuelles actualisées tablent sur une inflation de 0,7% en 2026, 0,8% en 2027 et 0,8% en 2028. La projection à plus long terme de la banque prévoit une inflation pouvant atteindre 0,9% en 2029.
Ces perspectives donnent aux responsables de la politique monétaire une marge de manœuvre pour attendre. Une hausse des taux renchérirait les hypothèques, les crédits aux entreprises et les investissements, tout en contribuant peu à faire baisser les prix à la pompe ou le coût de l’énergie importée. Cette décision reflète aussi la demande intérieure modérée en Suisse et les pressions relativement contenues sur les salaires et les prix.
Martin Schlegel a averti que les perspectives restaient exposées aux marchés de l’énergie et à l’évolution de la situation internationale. Un choc pétrolier plus marqué pourrait pousser l’inflation à la hausse, tandis qu’un ralentissement de la croissance mondiale pourrait freiner les exportations suisses. La BNS a donc gardé toutes ses options ouvertes, plutôt que de s’engager sur une trajectoire fixe.
Donner davantage de poids aux exportateurs
La croissance du PIB suisse s’est suffisamment améliorée pour que la BNS relève ses prévisions à 1,5% à 2% cette année. Cette révision à la hausse fait suite à une progression de 1,5% du PIB au deuxième trimestre, principalement grâce aux exportations du secteur pharmaceutique. La banque table sur une croissance d’environ 1,5% en 2027.
Cette performance renforce les raisons de laisser les taux inchangés. La demande à l’exportation, l’orientation actuelle de la politique monétaire et le récent repli du franc devraient soutenir l’économie au cours des prochains trimestres. Les entreprises pharmaceutiques suisses, les fabricants de précision et les autres entreprises exposées aux marchés mondiaux bénéficient d’une demande étrangère solide et d’un franc qui ne s’apprécie pas fortement face à l’euro et aux autres grandes monnaies.
Les perspectives restent tributaires d’événements qui se produisent hors de Suisse. Les politiques commerciales, le ralentissement de l’activité mondiale et une reprise des tensions géopolitiques pourraient réduire les commandes adressées aux exportateurs suisses. Une dégradation de la situation au Moyen-Orient pourrait également peser sur les prix de l’énergie et la confiance internationale.
La position de la BNS reflète l’équilibre des données. La croissance est plus solide que prévu précédemment, mais pas suffisamment pour justifier un resserrement énergique. La banque souhaite préserver la dynamique économique tout en surveillant si la hausse des coûts de l’énergie se répercute sur l’inflation intérieure au sens large. La prochaine décision dépendra donc des données à venir, et non des actions de Francfort ou de Washington.
Surveiller le prochain mouvement du franc
Le franc s’est déprécié d’environ 3% depuis juin, allégeant la pression sur les exportateurs et modifiant le calcul de la BNS en matière de change. Ce repli fait suite à l’élargissement des écarts de taux d’intérêt entre la Suisse et les principales zones monétaires. Le franc reste une importante valeur refuge, recherchée par les investisseurs en période de tensions géopolitiques et d’incertitude économique.
Un franc plus faible peut aider les exportateurs suisses en rendant leurs produits plus compétitifs à l’étranger. Il peut aussi renchérir les prix intérieurs de l’énergie, des denrées alimentaires et des produits manufacturés importés. Cet arbitrage compte alors que les prix du pétrole tirent l’inflation vers le haut. La BNS a indiqué qu’elle restait disposée à intervenir sur les marchés des changes si nécessaire, même si ses derniers propos témoignent d’un sentiment d’urgence moins marqué que lors de précédentes évaluations.
Le rôle du franc comme valeur refuge façonne depuis des années la politique monétaire suisse. Les taux négatifs ont été introduits en partie pour décourager une demande excessive de francs, susceptible de pénaliser les exportateurs et de freiner l’activité économique. La politique de taux zéro poursuit cet objectif tout en pénalisant moins les épargnants que ne le faisaient les taux négatifs, même si les rendements des liquidités et des dépôts restent limités.
Pour l’économie dans son ensemble, la prochaine évolution du franc pourrait compter autant que le taux directeur lui-même. Une nouvelle appréciation freinerait l’inflation importée, mais nuirait aux exportateurs. Une dépréciation supplémentaire soutiendrait l’industrie, tout en augmentant le risque que les coûts de l’énergie se répercutent sur les prix à la consommation.
Se préparer au coût de l’attente
Les taux zéro maintiennent les coûts de financement à un bas niveau, mais réduisent l’intérêt de détenir des liquidités. Les personnes ayant une hypothèque en Suisse bénéficient d’un environnement monétaire qui favorise de faibles coûts de financement à court terme, même si les taux hypothécaires effectifs dépendent aussi des marges bancaires, des anticipations du marché et du type de prêt. Une future hausse de la BNS se répercuterait d’abord sur les hypothèques à taux variable et celles liées aux taux du marché monétaire, tandis que les produits à taux fixe réagiraient par l’intermédiaire des marchés obligataires et des anticipations.
Les épargnants subissent l’effet inverse. Lorsque le taux directeur est à zéro, les dépôts et les placements de liquidités de qualité offrent des rendements limités. Les caisses de pension et les assureurs évoluent eux aussi dans un environnement de faibles rendements, ce qui peut compliquer la génération de rendements sans prise de risque supplémentaire.
Les pouvoirs publics bénéficient directement de coûts de financement bas. Les paiements d’intérêts bruts de l’État suisse ont représenté seulement 0,25% du PIB en 2025, soit le chiffre le plus bas dans la comparaison citée portant sur 35 économies. La faible dette publique de la Suisse renforce cet avantage et donne à la Confédération et aux cantons davantage de marge pour gérer leurs budgets lorsque les coûts d’emprunt augmentent ailleurs.
La politique pourrait changer si l’inflation s’étend, si le franc s’affaiblit fortement ou si les pressions externes sur les prix persistent. GianLuigi Madruzzato, analyste chez EFG International, a déclaré qu’une hausse des taux lors d’une réunion en décembre ou en mars était devenue plus plausible. Pour les ménages suisses, le message immédiat est celui de la stabilité, tandis que les prochaines décisions concernant les hypothèques et l’épargne resteront liées à l’inflation, aux marchés des changes et aux nouvelles données de la BNS.