Schweizerische Nationalbank
Schweizerische Nationalbank belässt Leitzins bei null
Die Schweizerische Nationalbank hat ihren Leitzins bei null belassen und damit den weltweit tiefsten Leitzins einer Zentralbank beibehalten. Sie beobachtet eine verhaltene, aber steigende Inflation.
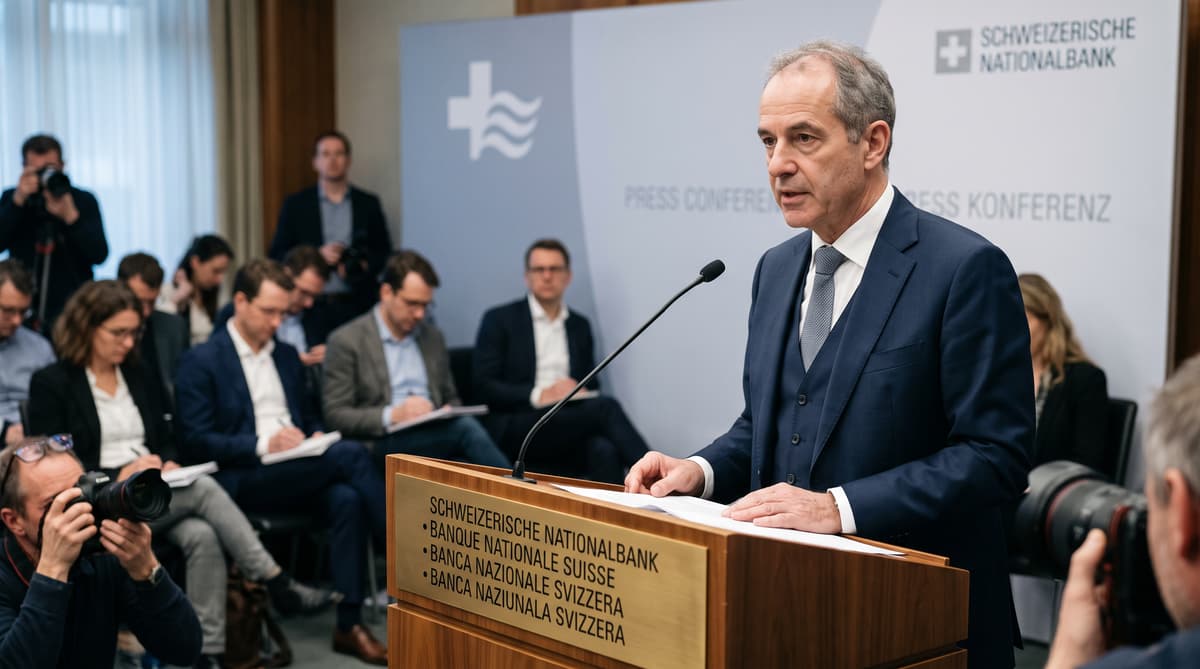
Die SNB hält den weltweit tiefsten Leitzins einer Zentralbank bei 0%. Die Schweizerische Nationalbank beliess ihren Leitzins am Donnerstag unverändert. Diesen Entscheid hatten Ökonomen weithin erwartet, auch wenn die Europäische Zentralbank und die US-Notenbank Federal Reserve die Kreditkosten in jüngster Zeit erhöht haben.
Die Pause hält die Schweizer Geldpolitik ungewöhnlich expansiv, während die Nationalbank einen moderaten Preisanstieg beobachtet. Laut SNB erreichte die Inflation in der Schweiz im August 0.8%, nach 0.4% im Juli. Ein grosser Teil des Anstiegs ging auf die Energiekosten zurück, insbesondere auf Erdölprodukte. Die Inflation liegt weiterhin innerhalb des SNB-Zielbereichs für Preisstabilität von null bis 2%.
SNB-Präsident Martin Schlegel sagte, die aktuelle Geldpolitik sei «angemessen, um die Inflation in einem mit der Preisstabilität vereinbaren Bereich zu halten, und unterstütze die wirtschaftliche Entwicklung». Die Nationalbank erhöhte ihre kurzfristigen Inflationsprognosen, bezeichnete den Anstieg des mittelfristigen Preisdrucks jedoch als begrenzt.
Für Haushalte, Unternehmen und Anleger bewahrt der Entscheid die aktuelle Finanzlage: günstige Kredite, begrenzte Renditen auf Bargeld und anhaltende Aufmerksamkeit für den Franken. Die SNB hält den Leitzins seit Juni 2025 bei null, nachdem sie zuvor jahrelang negative Zinsen eingesetzt hatte, unter anderem um eine übermässige Aufwertung des Schweizer Frankens zu verhindern.
Inflation beobachten, ohne dem Ölpreis hinterherzujagen
Die Inflation steigt, doch die SNB sieht keinen breit angelegten inländischen Preisschub. Der Augustwert von 0.8% ist im europäischen Vergleich weiterhin tief und liegt komfortabel innerhalb der Definition der Zentralbank von Preisstabilität. Die jüngste Beschleunigung konzentrierte sich grösstenteils auf Erdölprodukte, deren Preisentwicklung die Geldpolitik nicht direkt beeinflussen kann.
Die SNB erwartet, dass die Inflation im vierten Quartal hauptsächlich wegen höherer Ölpreise 1.2% erreicht, bevor sie 2027 nachlässt. Die aktualisierten Jahresprognosen gehen von einer Inflation von 0.7% im Jahr 2026, 0.8% im Jahr 2027 und 0.8% im Jahr 2028 aus. Gemäss der längerfristigen Prognose könnte die Inflation 2029 bis auf 0.9% steigen.
Dieser Ausblick gibt den Entscheidungsträgern Spielraum, abzuwarten. Eine Zinserhöhung würde Hypotheken, Unternehmenskredite und Investitionen verteuern, aber wenig dazu beitragen, die Preise an der Tankstelle zu senken oder die Kosten importierter Energie zu reduzieren. Der Entscheid trägt auch der verhaltenen Binnennachfrage der Schweiz sowie dem relativ begrenzten Lohn- und Preisdruck Rechnung.
Schlegel warnte, der Ausblick bleibe von den Energiemärkten und internationalen Entwicklungen abhängig. Ein stärkerer Ölpreisschock könnte die Inflation erhöhen, während ein schwächeres globales Wachstum die Schweizer Exporte bremsen könnte. Die SNB hielt sich deshalb alle Optionen offen, statt sich auf einen festen Kurs festzulegen.
Exporten mehr Gewicht geben
Das Schweizer BIP-Wachstum hat sich so weit verbessert, dass die SNB ihre Prognose für dieses Jahr auf 1.5% bis 2% anhebt. Die Aufwärtskorrektur folgt auf einen Anstieg des BIP um 1.5% im zweiten Quartal, der hauptsächlich auf Exporte aus der Pharmabranche zurückzuführen war. Für 2027 erwartet die Nationalbank ein Wachstum von rund 1.5%.
Diese Entwicklung liefert den Entscheidungsträgern einen stärkeren Grund, die Zinsen unverändert zu lassen. Die Exportnachfrage, die aktuelle geldpolitische Ausrichtung und der jüngste Rückgang des Frankens dürften in den kommenden Quartalen unterstützend wirken. Schweizer Pharmaunternehmen, Präzisionshersteller und andere international ausgerichtete Unternehmen profitieren davon, wenn die Nachfrage aus dem Ausland anhält und der Franken gegenüber dem Euro und anderen wichtigen Währungen nicht stark aufwertet.
Der Ausblick bleibt von Ereignissen ausserhalb der Schweiz abhängig. Handelspolitik, eine schwächere globale Aktivität und erneut aufflammende geopolitische Spannungen könnten die Bestellungen bei Schweizer Exporteuren verringern. Eine Verschärfung der Lage im Nahen Osten könnte sich zudem auf die Energiepreise und das internationale Vertrauen auswirken.
Die Position der SNB spiegelt die ausgewogene Datenlage wider. Das Wachstum ist gesünder als zuvor prognostiziert, aber nicht stark genug, um eine aggressive Straffung zu rechtfertigen. Die Nationalbank will die wirtschaftliche Dynamik bewahren und zugleich beobachten, ob sich die höheren Energiekosten in einer breiteren inländischen Inflation niederschlagen. Damit hängt der nächste Schritt von den eingehenden Daten ab und nicht vom Vorgehen in Frankfurt oder Washington.
Die nächste Bewegung des Frankens im Blick behalten
Der Franken hat seit Juni rund 3% an Wert verloren. Das mindert den Druck auf die Exporteure und verändert die währungspolitischen Überlegungen der SNB. Der Rückgang folgt auf eine Ausweitung der Zinsdifferenzen zwischen der Schweiz und grösseren Währungsräumen. Der Franken bleibt ein bedeutender sicherer Hafen und zieht bei geopolitischen Spannungen sowie in Zeiten wirtschaftlicher Unsicherheit Anleger an.
Ein schwächerer Franken kann Schweizer Exporteuren helfen, indem er ihre Waren im Ausland wettbewerbsfähiger macht. Gleichzeitig kann er die Inlandspreise für importierte Energie, Lebensmittel und Industriegüter erhöhen. Dieser Zielkonflikt ist wichtig, da die Ölpreise die Inflation in die Höhe treiben. Die SNB erklärte, sie sei bei Bedarf weiterhin bereit, am Devisenmarkt zu intervenieren, auch wenn ihre jüngsten Aussagen weniger Dringlichkeit erkennen lassen als frühere Einschätzungen.
Die Rolle des Frankens als sicherer Hafen hat die Schweizer Geldpolitik seit Jahren geprägt. Negative Zinsen wurden teilweise eingeführt, um eine übermässige Nachfrage nach dem Franken zu bremsen, die Exporteure unter Druck setzen und die Wirtschaftstätigkeit schwächen kann. Die Nullzinspolitik setzt dieses Bemühen fort und belastet Sparer weniger stark als die Negativzinsen, auch wenn die Renditen auf Bargeld und Einlagen begrenzt bleiben.
Für die Gesamtwirtschaft könnte die nächste Bewegung des Frankens ebenso wichtig sein wie der Leitzins selbst. Eine erneute starke Aufwertung würde die importierte Inflation dämpfen, aber den Exporteuren schaden. Eine weitere Abwertung würde die Industrie unterstützen und zugleich das Risiko erhöhen, dass sich die Energiekosten in den Konsumentenpreisen niederschlagen.
Auf die Kosten des Abwartens vorbereitet sein
Nullzinsen halten die Finanzierungskosten tief, verringern aber den Anreiz, Bargeld zu halten. Schweizer Hypothekarschuldner profitieren von einem geldpolitischen Umfeld, das tiefere kurzfristige Finanzierungskosten begünstigt. Die tatsächlichen Hypothekarzinsen hängen jedoch auch von den Bankmargen, den Markterwartungen und der Art des Kredits ab. Eine künftige Zinserhöhung der SNB würde sich zunächst auf variable und geldmarktgebundene Hypotheken auswirken, während Festhypotheken auf Entwicklungen an den Anleihemärkten und auf Erwartungen reagieren würden.
Für Sparerinnen und Sparer gilt das Gegenteil. Einlagen und hochwertige Geldanlagen bieten bei einem Leitzins von null nur begrenzte Renditen. Auch Pensionskassen und Versicherungen bewegen sich in einem Niedrigzinsumfeld, was es erschweren kann, Renditen zu erzielen, ohne zusätzliche Anlagerisiken einzugehen.
Der öffentliche Sektor profitiert direkt von der günstigen Finanzierung. Die Bruttozinszahlungen des Schweizer Staats beliefen sich 2025 auf lediglich 0.25% des BIP. Dies war der tiefste Wert im angeführten Vergleich von 35 Volkswirtschaften. Die geringe öffentliche Verschuldung der Schweiz verstärkt diesen Vorteil und verschafft dem Bund und den Kantonen mehr Spielraum bei der Haushaltsführung, wenn die Kreditkosten anderswo steigen.
Die Geldpolitik könnte sich ändern, wenn sich die Inflation ausbreitet, der Franken stark abwertet oder der externe Preisdruck anhält. GianLuigi Madruzzato, Analyst bei EFG International, sagte, eine Zinserhöhung an einer Sitzung im Dezember oder März sei plausibler geworden. Für Schweizer Haushalte lautet die unmittelbare Botschaft Stabilität. Die nächsten Entscheide zu Hypotheken und Ersparnissen hängen weiterhin von der Inflation, den Devisenmärkten und den neu eintreffenden Daten der SNB ab.