ipoteche
I tassi ipotecari svizzeri aumentano in modo disomogeneo da una regione all’altra
I tassi ipotecari svizzeri variano nettamente da una regione all’altra: nel terzo trimestre i tassi mediani dei mutui a tasso fisso a dieci anni spaziavano dall’1.62% nella Svizzera centrale al 2.15% in Vallese. Le cifre mostrano come le condizioni locali del mercato influenzino i costi di finanziamento nonostante l’esistenza di un’unica valuta nazionale.
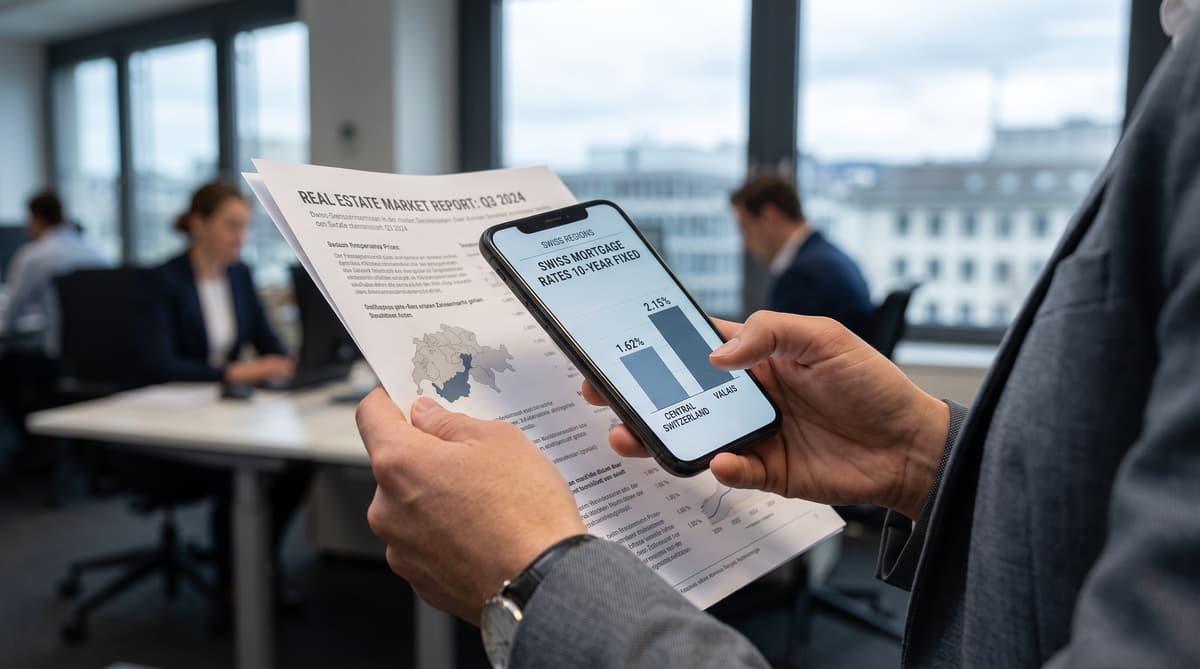
Nel terzo trimestre del 2026 la mediana nazionale ha raggiunto l’1.84%, mentre il costo del finanziamento dipendeva in larga misura dal cantone. Il rapporto trimestrale di Resolve sui mutui ha rilevato che i tassi mediani dei mutui a tasso fisso a dieci anni variavano dall’1.62% nella Svizzera centrale al 2.15% in Vallese. Questa differenza di 53 punti base è rilevante per le economie domestiche che rifinanziano un’abitazione, per chi valuta se può permettersi un acquisto e per i proprietari che devono decidere se fissare un tasso a lungo termine.
L’aumento è seguito a un rincaro più generale dei costi di finanziamento. Nel corso del trimestre, il tasso swap di riferimento in Svizzera, utilizzato per determinare i prezzi dei mutui a tasso fisso, è salito di 19 punti base. Le aspettative di una politica monetaria più restrittiva, compresa la possibilità di un aumento dei tassi da parte della Banca nazionale svizzera prima della fine del 2026, hanno spinto al rialzo il parametro di riferimento.
Gli istituti di credito hanno assorbito parte di questa pressione accettando margini più ridotti. A beneficiarne maggiormente sono stati i mutuatari nelle zone in cui banche, casse pensioni e altri finanziatori si contendono aggressivamente la clientela. Ne risulta un mercato ipotecario che condivide un’unica valuta e un quadro di politica monetaria nazionale, ma propone offerte molto diverse da una regione all’altra.
Mappare il divario regionale
La Svizzera centrale ha registrato il tasso mediano più basso, pari all’1.62%, mentre in Vallese si è attestato al 2.15%. Zurigo seguiva a breve distanza, con l’1.65%, mentre Ginevra si attestava all’1.78% e Neuchâtel all’1.90%. Le cifre mostrano quanto possano differire i prezzi tra i mercati immobiliari svizzeri, anche se i mutuatari sono soggetti alla stessa valuta nazionale e alle medesime condizioni economiche generali.
Questo andamento riflette la struttura del settore bancario locale. Nella Svizzera tedesca opera una rete più fitta di finanziatori, fra cui banche cantonali attive anche fuori dai rispettivi cantoni, banche cooperative, istituti regionali e un maggior numero di casse pensioni. A Zurigo i mutuatari ricevono quindi più offerte concorrenti che in molte economie domestiche della Svizzera romanda.
Ginevra e Neuchâtel illustrano la differenza. Le loro mediane erano rispettivamente 13 e 25 punti base superiori a quella di Zurigo. Nella Svizzera romanda i concorrenti sono meno numerosi e le banche cantonali tendono a restare più vicine al territorio d’origine. Ciò riduce il numero di istituti che si contendono attivamente ogni mutuatario e può lasciare ai finanziatori più margine per preservare i propri margini.
I tassi continuano comunque a variare da un’offerta individuale all’altra. La mediana regionale descrive il mercato, ma non garantisce una determinata proposta a ogni proprietario che occupa la propria abitazione.
Seguire lo shock dei costi di finanziamento
In Ticino è stato registrato un aumento di 15 punti base, il più marcato tra le regioni citate nel rapporto. Nella Svizzera tedesca gli aumenti sono stati di appena cinque-sette punti base, mentre nella Svizzera romanda si sono attestati tra 10 e 13 punti base. L’andamento riflette le differenze nella concorrenza fra finanziatori e nella capacità delle banche di assorbire i maggiori costi di finanziamento.
Un punto base equivale a un centesimo di punto percentuale. Quindici punti base possono sembrare pochi, ma l’effetto si accumula su un’ipoteca elevata e su una lunga durata a tasso fisso. Nelle regioni con meno finanziatori attivi, il rincaro dei parametri di riferimento può ripercuotersi più rapidamente sui mutuatari.
Secondo il rapporto, il mercato ticinese conta meno finanziatori in concorrenza. Quando gli istituti adeguano le proprie offerte, i mutuatari hanno quindi meno possibilità di beneficiare di una pressione al ribasso sui prezzi. Nella Svizzera tedesca, i finanziatori che puntano a guadagnare quote di mercato possono contenere i tassi anche mentre il mercato swap sale. Alcune banche ricorrono inoltre ai prezzi per raggiungere gli obiettivi di credito prima della fine dell’anno.
Lo stesso shock dei costi di finanziamento si propaga dunque a velocità diverse. È la concorrenza a determinare quale parte dell’aumento viene trasferita ai clienti e con quale rapidità si riflette nei tassi pubblicizzati o negoziati.
Sfruttare il divario di 98 punti base
Nel terzo trimestre il divario tra le migliori offerte a dieci anni e quelle meno competitive è salito a 98 punti base, dagli 80 punti base del secondo trimestre. Su un’ipoteca di CHF 900’000, questa differenza equivale a circa CHF 8’820 d’interessi annui. È un forte incentivo finanziario per i mutuatari a confrontare gli istituti prima di firmare o rifinanziare.
Il tasso più basso può essere accompagnato da condizioni. Una banca potrebbe chiedere al mutuatario di trasferire le operazioni bancarie quotidiane, spostare gli averi previdenziali o apportare più mezzi propri. Possono inoltre essere previsti sconti per gli immobili efficienti dal punto di vista energetico. Questi requisiti modificano il valore effettivo di un’offerta e rendono difficile confrontare i tassi pubblicizzati considerandoli isolatamente.
L’istituto che propone il tasso più alto potrebbe offrire maggiore flessibilità, un aspetto importante per chi prevede di vendere o ristrutturare l’immobile o di cambiare reddito. Le casse pensioni competono in modo selettivo, i finanziatori nazionali possono proporre condizioni più convenienti delle banche locali quando puntano a crescere, mentre la maggior parte degli assicuratori resta in gran parte ai margini.
I mutuatari dovrebbero quindi confrontare il pacchetto completo: livello del tasso fisso, commissioni, regole per il rimborso anticipato, requisiti di garanzia e prodotti bancari abbinati. La mediana regionale offre un utile punto di riferimento, ma è l’offerta negoziata a determinare il costo effettivo per l’economia domestica.
Interpretare correttamente i dati regionali
La mediana del 2.15% in Vallese va interpretata con cautela, poiché le abitazioni secondarie rappresentano una quota elevata del mercato immobiliare cantonale. Questi immobili possono comportare un premio di rischio, perciò la mediana cantonale non descrive il tasso disponibile per una tipica residenza principale. La stessa cautela è necessaria nel confronto tra finanziatori, perché oltre ai prezzi variano anche le condizioni di concessione del credito.
I dati regionali del rapporto riflettono la concorrenza per specifici mutuatari e immobili. Un finanziatore che valuta un’abitazione occupata dal proprietario e dotata di mezzi propri consistenti può proporre condizioni diverse da quelle offerte per un appartamento di vacanza o un edificio meno efficiente dal punto di vista energetico. Anche gli averi previdenziali, i rapporti bancari quotidiani e l’uso dell’immobile possono influire sull’offerta finale.
Il contesto nazionale continuerà a essere importante. Se si rafforzano le aspettative di un aumento dei tassi da parte della Banca nazionale svizzera, i tassi swap potrebbero esercitare ulteriori pressioni sui mutui a tasso fisso. La concorrenza locale determinerà in quale misura i finanziatori trasferiranno tali pressioni. Le banche cantonali possono difendere i propri mercati d’origine, mentre gli istituti nazionali possono puntare sulle regioni in cui intendono espandersi.
Per le economie domestiche svizzere, il compito pratico è confrontare con precisione. Prima di trarre conclusioni da una media regionale, occorre verificare la categoria dell’immobile, il profilo del mutuatario e le condizioni associate a ogni tasso.
Prepararsi prima della prossima decisione
I mutuatari svizzeri si trovano in un mercato in cui la pressione dei parametri di riferimento è nazionale, mentre il potere negoziale resta locale. I dati del terzo trimestre quantificano questa divisione: la mediana nazionale è salita all’1.84%, le regioni germanofone hanno assorbito aumenti più contenuti e in Ticino si è osservato l’incremento più marcato, pari a 15 punti base.
La prossima decisione sui tassi della Banca nazionale svizzera influenzerà il contesto generale dei costi di finanziamento, ma non determinerà ogni offerta ipotecaria. Le banche decidono comunque quale margine mantenere, quali clienti cercare e quali condizioni associare a uno sconto. Con l’aumento dei costi dei tassi fissi, la scelta del finanziatore diventa quindi sempre più importante.
Le economie domestiche che si avvicinano alla scadenza del mutuo dovrebbero iniziare dal tasso applicabile al proprio immobile e al proprio profilo di finanziamento. I proprietari possono poi confrontare le offerte di banche cantonali, finanziatori nazionali, istituti cooperativi e, se del caso, casse pensioni. Una differenza di alcuni punti base può incidere poco su un prestito di modesta entità, mentre un divario ampio può modificare sensibilmente i costi annui di un’ipoteca elevata.
I dati del terzo trimestre lasciano ai mutuatari svizzeri una lista chiara di verifiche: confrontare le offerte anche al di fuori del cantone in cui si trova l’immobile, esaminare le condizioni associate al tasso pubblicizzato e calcolare il costo totale sull’intera durata a tasso fisso.