Hypotheken
Hypothekarzinsen steigen in den Schweizer Regionen unterschiedlich
Die Hypothekarzinsen unterscheiden sich in der Schweiz je nach Region deutlich. Im dritten Quartal reichten die medianen Zinssätze für zehnjährige Festhypotheken von 1.62% in der Zentralschweiz bis 2.15% im Wallis. Die Zahlen zeigen, wie sich die lokalen Marktbedingungen trotz einer einheitlichen Landeswährung auf die Kreditkosten auswirken.
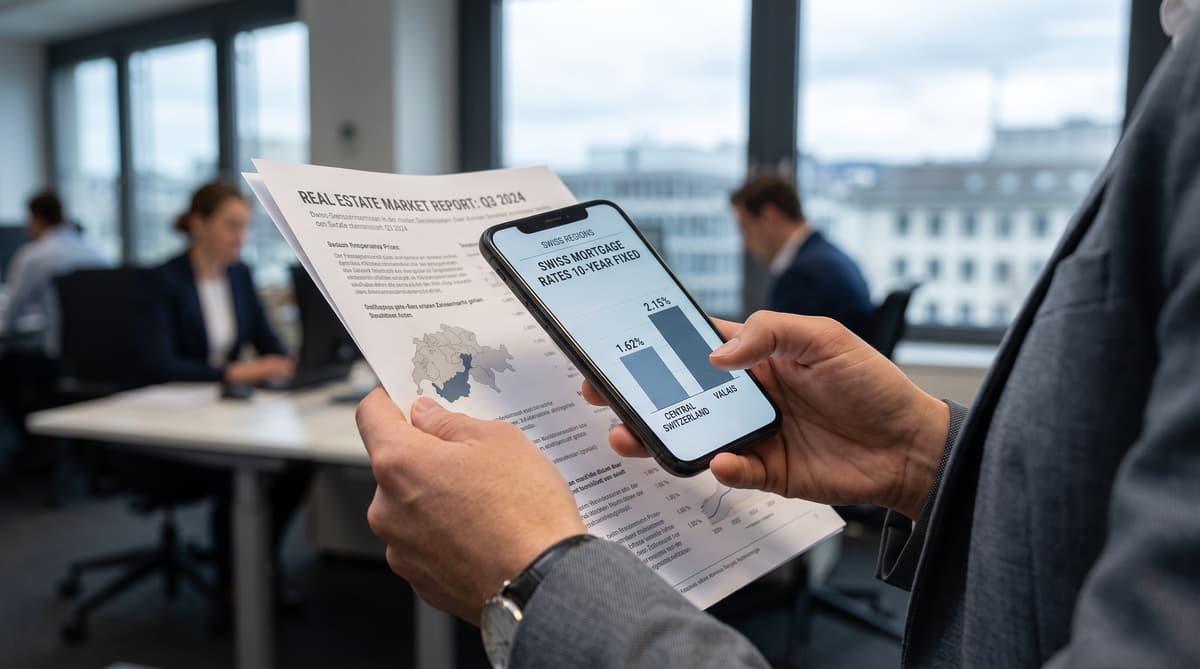
Der nationale Median erreichte im dritten Quartal 2026 1.84%, während die Kreditkosten stark vom Kanton abhingen. Der vierteljährliche Hypothekarbericht von Resolve zeigt, dass die medianen Zinssätze für zehnjährige Festhypotheken von 1.62% in der Zentralschweiz bis 2.15% im Wallis reichten. Diese Differenz von 53 Basispunkten ist für Haushalte relevant, die eine Hypothek verlängern, für Kaufinteressierte, die ihre finanzielle Tragbarkeit prüfen, und für Eigentümerinnen und Eigentümer, die entscheiden, ob sie einen langfristigen Zinssatz festschreiben wollen.
Der Anstieg folgte auf eine breitere Zunahme der Finanzierungskosten. Der für die Preisfestsetzung von Festhypotheken verwendete Swapsatz, eine zentrale Referenzgrösse in der Schweiz, stieg im Quartal um 19 Basispunkte. Erwartungen einer strafferen Geldpolitik, darunter die Möglichkeit einer Zinserhöhung der Schweizerischen Nationalbank vor Ende 2026, trieben den Referenzsatz nach oben.
Die Kreditgeber fingen einen Teil dieses Drucks auf, indem sie geringere Margen akzeptierten. Kreditnehmende profitierten am meisten in Gebieten, in denen Banken, Pensionskassen und andere Kreditgeber intensiv um Kundschaft konkurrieren. So teilen sich die Regionen zwar eine Währung und einen nationalen geldpolitischen Rahmen, doch die Hypothekarangebote unterscheiden sich von einer Region zur nächsten deutlich.
Die regionalen Unterschiede im Überblick
Die Zentralschweiz verzeichnete mit 1.62% den tiefsten medianen Zinssatz, während er im Wallis bei 2.15% lag. Zürich folgte mit 1.65% knapp dahinter, Genf lag bei 1.78% und Neuenburg bei 1.90%. Die Zahlen zeigen, wie stark die Preisgestaltung zwischen den Schweizer Immobilienmärkten variieren kann, obwohl Kreditnehmende derselben Landeswährung und ähnlichen allgemeinen wirtschaftlichen Bedingungen ausgesetzt sind.
Dieses Muster spiegelt die Struktur des lokalen Bankwesens wider. In der Deutschschweiz gibt es ein dichteres Netz von Kreditgebern, darunter Kantonalbanken, die auch ausserhalb ihrer Heimatkantone tätig sind, Genossenschaftsbanken, regionale Institute und mehr Pensionskassen. Kreditnehmende in Zürich erhalten deshalb mehr konkurrierende Angebote als viele Haushalte in der Romandie.
Genf und Neuenburg veranschaulichen den Unterschied. Ihre Medianwerte lagen 13 beziehungsweise 25 Basispunkte über dem Zürcher Wert. In der Romandie gibt es weniger Konkurrenz, und die Kantonalbanken bleiben in der Regel stärker auf ihre Heimatregion konzentriert. Dadurch buhlen weniger Institute aktiv um einzelne Kreditnehmende, was den Kreditgebern mehr Spielraum lassen kann, ihre Margen zu erhalten.
Die Zinssätze unterscheiden sich weiterhin auch zwischen einzelnen Angeboten. Ein regionaler Median beschreibt den Markt, ist aber keine garantierte Offerte für jede selbst bewohnte Immobilie.
Die Auswirkungen des Finanzierungsschocks verfolgen
Im Tessin wurde mit einem Anstieg um 15 Basispunkte der stärkste regionale Zuwachs im Bericht ausgewiesen. In der Deutschschweiz betrugen die Anstiege lediglich fünf bis sieben Basispunkte, während die Zinssätze in der Romandie um 10 bis 13 Basispunkte stiegen. Diese Entwicklung entspricht den Unterschieden beim Wettbewerb unter den Kreditgebern und bei der Fähigkeit der Banken, höhere Finanzierungskosten aufzufangen.
Ein Basispunkt entspricht einem Hundertstel eines Prozentpunkts. Fünfzehn Basispunkte mögen wenig erscheinen, doch bei einer hohen Hypothek und einer langen Festhypothekenlaufzeit summiert sich der Effekt. Kreditnehmende in Regionen mit weniger aktiven Kreditgebern können stärker und schneller mit einer Weitergabe steigender Referenzkosten konfrontiert sein.
Laut dem Bericht gibt es im Tessin weniger konkurrierende Kreditgeber. Dadurch wirkt weniger Preisdruck nach unten, wenn die Institute ihre Angebote anpassen. In der Deutschschweiz können Kreditgeber, die Marktanteile gewinnen wollen, ihre Zinssätze tief halten, selbst wenn die Swapsätze steigen. Einige Banken setzen die Preisgestaltung auch ein, um vor Jahresende ihre Kreditziele zu erreichen.
Derselbe Finanzierungsschock wirkt sich somit unterschiedlich schnell aus. Der Wettbewerb bestimmt, wie viel vom Anstieg die Kundschaft erreicht und wie rasch er in publizierten oder ausgehandelten Zinssätzen sichtbar wird.
Die Differenz von 98 Basispunkten nutzen
Die Differenz zwischen den besten und den am wenigsten konkurrenzfähigen Angeboten für zehnjährige Festhypotheken stieg im dritten Quartal auf 98 Basispunkte, gegenüber 80 Basispunkten im zweiten Quartal. Bei einer Hypothek von CHF 900'000 entspricht diese Differenz rund CHF 8'820 Jahreszins. Der Unterschied ist für Kreditnehmende ein starker finanzieller Anreiz, vor einer Vertragsunterzeichnung oder Verlängerung verschiedene Institute zu vergleichen.
Der günstigste Zinssatz kann an Bedingungen geknüpft sein. Eine Bank kann verlangen, dass die Kreditnehmenden ihr Alltagsbanking zu ihr verlegen, Vorsorgevermögen übertragen oder mehr Eigenkapital einbringen. Rabatte können auch für energieeffiziente Immobilien gelten. Diese Anforderungen verändern den tatsächlichen Wert eines Angebots und erschweren einen isolierten Vergleich der publizierten Zinssätze.
Der Kreditgeber mit dem höheren Zinssatz bietet möglicherweise mehr Flexibilität. Das kann für Eigentümerinnen und Eigentümer wichtig sein, die einen Verkauf, eine Renovation oder eine Einkommensveränderung erwarten. Pensionskassen konkurrieren gezielt, nationale Kreditgeber können lokale Banken unterbieten, wenn sie wachsen wollen, und die meisten Versicherer halten sich weitgehend zurück.
Kreditnehmende sollten deshalb das Gesamtpaket vergleichen: Höhe des Festzinssatzes, Gebühren, Regeln für eine vorzeitige Rückzahlung, Anforderungen an Sicherheiten und verknüpfte Bankprodukte. Der regionale Median bietet einen hilfreichen Vergleichswert, während das ausgehandelte Angebot die tatsächlichen Kosten des Haushalts bestimmt.
Die regionalen Zahlen richtig einordnen
Der Median von 2.15% im Wallis ist vorsichtig zu interpretieren, da Zweitwohnungen einen grossen Anteil des dortigen Immobilienmarkts ausmachen. Für solche Immobilien kann ein Risikoaufschlag gelten. Der kantonale Median gibt deshalb nicht den Zinssatz wieder, der für einen typischen Hauptwohnsitz verfügbar ist. Die gleiche Vorsicht ist beim Vergleich von Kreditgebern angebracht, denn neben den Preisen unterscheiden sich auch die Kreditbedingungen.
Die regionalen Zahlen im Bericht bilden den Wettbewerb um bestimmte Kreditnehmende und Immobilien ab. Eine Bank, die eine selbst bewohnte Immobilie mit hohem Eigenkapitalanteil beurteilt, kann andere Bedingungen anbieten als bei einer Ferienwohnung oder einem weniger energieeffizienten Gebäude. Vorsorgevermögen, die Beziehung zur Hausbank und die Nutzung der Immobilie können den endgültigen Zinssatz ebenfalls beeinflussen.
Auch das nationale Umfeld bleibt wichtig. Werden Zinserhöhungen der Schweizerischen Nationalbank wahrscheinlicher, könnten die Swapsätze die Festhypotheken weiter unter Druck setzen. Der lokale Wettbewerb bestimmt, wie viel dieses Drucks die Kreditgeber weitergeben. Kantonalbanken können ihre Heimatmärkte verteidigen, während nationale Institute gezielt in Regionen expandieren können.
Für Schweizer Haushalte kommt es auf einen präzisen Vergleich an. Prüfen Sie die Immobilienkategorie, das Profil der Kreditnehmenden und die Bedingungen hinter jedem Zinssatz, bevor Sie aus einem regionalen Durchschnitt Schlüsse ziehen.
Vor dem nächsten Zinsentscheid vorbereitet sein
Schweizer Kreditnehmende sind mit einem Markt konfrontiert, in dem der Druck durch Referenzzinssätze national ist, die Verhandlungsmacht aber lokal bleibt. Die Zahlen für das dritte Quartal verdeutlichen diese Aufteilung: Der nationale Median stieg auf 1.84%, die Regionen der Deutschschweiz verzeichneten geringere Zunahmen, und im Tessin fiel die stärkste Veränderung mit 15 Basispunkten an.
Der nächste Zinsentscheid der Schweizerischen Nationalbank wird das allgemeine Finanzierungsumfeld beeinflussen, aber nicht jedes Hypothekarangebot bestimmen. Banken entscheiden weiterhin selbst, wie viel Marge sie behalten, welche Kundinnen und Kunden sie gewinnen wollen und an welche Bedingungen sie einen Rabatt knüpfen. Damit wird die Wahl des Kreditgebers bei steigenden Kosten für Festhypotheken immer wichtiger.
Haushalte, deren Hypothek bald erneuert wird, sollten zunächst den Zinssatz für ihre konkrete Immobilie und ihr Finanzierungsprofil ermitteln. Eigentümerinnen und Eigentümer können anschliessend Angebote von Kantonalbanken, nationalen Kreditgebern, Genossenschaftsinstituten und, wo relevant, Pensionskassen vergleichen. Eine Differenz von einigen Basispunkten kann bei einem kleinen Kredit wenig ausmachen, während eine grosse Differenz die jährlichen Kosten einer hohen Hypothek erheblich verändern kann.
Die Zahlen für das dritte Quartal ergeben für Schweizer Kreditnehmende eine klare Checkliste: Vergleichen Sie Angebote auch ausserhalb des Heimatkantons, prüfen Sie die Bedingungen hinter dem publizierten Zinssatz und berechnen Sie die Gesamtkosten über die gesamte Festhypothekenlaufzeit.