hypothèques
Les taux hypothécaires suisses progressent de façon inégale selon les régions
Les taux hypothécaires suisses varient fortement selon la région, le taux fixe médian à dix ans au troisième trimestre allant de 1,62 % en Suisse centrale à 2,15 % en Valais. Ces chiffres montrent comment les conditions du marché local influencent le coût de l'emprunt, malgré une monnaie nationale unique.
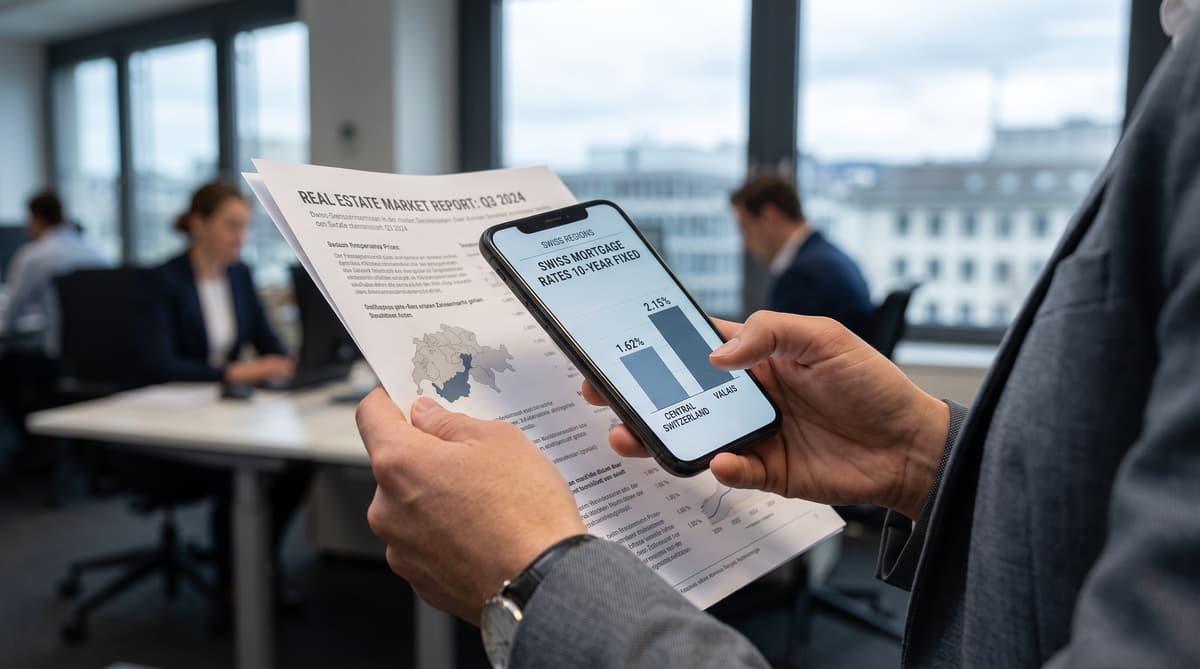
Le taux médian national a atteint 1,84 % au troisième trimestre 2026, tandis que le coût de l'emprunt dépendait fortement du canton. Le rapport trimestriel de Resolve sur les hypothèques a révélé que les taux fixes médians à dix ans allaient de 1,62 % en Suisse centrale à 2,15 % en Valais. Cet écart de 53 points de base compte pour les ménages qui refinancent un logement, pour les acheteurs qui évaluent leur capacité financière et pour les propriétaires qui décident de bloquer un taux à long terme.
La hausse a suivi une augmentation plus générale des coûts de financement. Le taux de swap sous-jacent de la Suisse, un indicateur de référence utilisé pour fixer les hypothèques à taux fixe, a progressé de 19 points de base au cours du trimestre. Les anticipations d'une politique monétaire plus restrictive, y compris la possibilité d'une hausse du taux directeur de la Banque nationale suisse avant la fin de 2026, ont poussé cet indicateur à la hausse.
Les prêteurs ont absorbé une partie de cette pression en acceptant des marges plus étroites. Les emprunteurs en ont le plus profité dans les régions où les banques, les caisses de pension et d'autres prêteurs se disputent activement les affaires. Il en résulte un marché hypothécaire qui partage une même monnaie et un même cadre monétaire national, mais qui propose des offres sensiblement différentes d'une région à l'autre.
Cartographier la fracture régionale
La Suisse centrale a enregistré le taux médian le plus bas, à 1,62 %, tandis que le Valais se situait à 2,15 %. Zurich suit de près avec 1,65 %, Genève avec 1,78 % et Neuchâtel avec 1,90 %. Ces chiffres montrent à quel point les prix peuvent varier d'un marché immobilier suisse à l'autre, même lorsque les emprunteurs sont soumis à la même monnaie nationale et aux mêmes conditions économiques générales.
Cette configuration reflète la structure du secteur bancaire local. La Suisse alémanique compte un réseau de prêteurs plus dense, notamment des banques cantonales qui opèrent au-delà de leur territoire d'origine, des banques coopératives, des établissements régionaux et davantage de caisses de pension. Les emprunteurs zurichois se trouvent donc face à davantage d'offres concurrentes que de nombreux ménages de Suisse romande.
Genève et Neuchâtel illustrent cette différence. Leurs médianes étaient respectivement supérieures de 13 et 25 points de base à celle de Zurich. La Suisse romande compte moins de concurrents, et ses banques cantonales restent généralement plus proches de leur base. Cela réduit le nombre d'établissements qui se disputent activement chaque emprunteur et peut laisser aux prêteurs davantage de latitude pour préserver leurs marges.
Les taux varient néanmoins d'une offre individuelle à l'autre. Une médiane régionale décrit le marché, et non un taux garanti pour chaque propriétaire occupant.
Suivre le choc de financement
Le Tessin a enregistré une hausse de 15 points de base, la plus forte progression régionale citée dans le rapport. La Suisse alémanique n'a connu que des hausses de cinq à sept points de base, tandis que la Suisse romande a enregistré des augmentations de 10 à 13 points de base. Cette progression correspond aux différences de concurrence entre prêteurs et à la capacité des banques à absorber des coûts de financement plus élevés.
Un point de base équivaut à un centième de point de pourcentage. Quinze points de base peuvent sembler peu, mais l'effet s'accumule sur une hypothèque importante et une longue période à taux fixe. Les emprunteurs des régions comptant moins de prêteurs actifs peuvent subir une répercussion plus rapide lorsque les coûts de référence augmentent.
Le marché tessinois compte moins de prêteurs concurrents, selon le rapport. Les emprunteurs subissent donc une moindre pression à la baisse sur les prix lorsque les établissements ajustent leurs offres. En Suisse alémanique, les prêteurs qui cherchent à gagner des parts de marché peuvent retenir leurs taux, même lorsque le marché des swaps progresse. Certaines banques utilisent aussi leurs tarifs pour atteindre leurs objectifs de crédit avant la fin de l'année.
Le même choc de financement se propage donc à des vitesses différentes. La concurrence détermine la part de la hausse qui atteint les clients et le moment où elle apparaît dans les taux affichés ou négociés.
Exploiter l'écart de 98 points de base
L'écart entre les offres à dix ans les plus avantageuses et les moins compétitives s'est creusé à 98 points de base au troisième trimestre, contre 80 points de base au deuxième trimestre. Pour une hypothèque de CHF 900 000, cet écart représente environ CHF 8 820 d'intérêts annuels. La différence donne aux emprunteurs une forte raison financière de comparer les établissements avant de signer ou de refinancer.
Le taux le plus bas peut être assorti de conditions. Une banque peut exiger que l'emprunteur transfère ses opérations bancaires courantes, transfère ses avoirs de prévoyance ou apporte davantage de fonds propres. Des rabais peuvent aussi s'appliquer aux logements économes en énergie. Ces exigences modifient la valeur finale d'une offre et rendent les taux annoncés difficiles à comparer isolément.
Le prêteur proposant le taux plus élevé peut offrir une plus grande souplesse, ce qui peut compter pour les propriétaires qui prévoient une vente, une rénovation ou un changement de revenus. Les caisses de pension rivalisent de manière sélective, les prêteurs nationaux peuvent sous-enchérir les banques locales lorsqu'ils cherchent à croître, et la plupart des assureurs restent largement en retrait.
Les emprunteurs doivent donc comparer l'ensemble du paquet : le niveau du taux fixe, les frais, les règles de remboursement anticipé, les exigences en matière de garanties et les produits bancaires liés. La médiane régionale fournit un contexte utile, mais l'offre négociée détermine le coût réel pour le ménage.
Lire correctement les données régionales
La médiane de 2,15 % en Valais exige une interprétation prudente, car les résidences secondaires représentent une part importante de son marché immobilier. Ces biens peuvent faire l'objet d'une prime de risque, de sorte que la médiane cantonale ne décrit pas le taux disponible pour une résidence principale typique. La même prudence s'applique lors de la comparaison des prêteurs, car les conditions d'octroi diffèrent en même temps que les prix.
Les chiffres régionaux du rapport traduisent une concurrence pour des emprunteurs et des biens spécifiques. Un prêteur qui évalue un logement occupé par son propriétaire disposant de fonds propres substantiels peut proposer des conditions différentes de celles qui s'appliquent à un appartement de vacances ou à un bâtiment moins économe en énergie. Les avoirs de prévoyance, les relations bancaires courantes et l'usage du bien peuvent tous influencer l'offre finale.
Le contexte national continuera de compter. Si les anticipations d'une hausse du taux directeur de la Banque nationale suisse se renforcent, les taux des swaps pourraient exercer une pression supplémentaire sur les hypothèques à taux fixe. La concurrence locale déterminera la part de cette pression que les prêteurs répercuteront. Les banques cantonales peuvent défendre leurs marchés locaux, tandis que les établissements nationaux peuvent cibler les régions où ils souhaitent se développer.
Pour les ménages suisses, la tâche pratique consiste en une comparaison précise. Vérifiez la catégorie du bien, le profil de l'emprunteur et les conditions attachées à chaque taux avant de tirer des conclusions d'une moyenne régionale.
Se préparer avant la prochaine décision
Les emprunteurs suisses font face à un marché où la pression des taux de référence est nationale, tandis que leur pouvoir de négociation reste local. Les données du troisième trimestre traduisent cette division en chiffres : la médiane nationale a grimpé à 1,84 %, les régions alémaniques ont absorbé des hausses plus modestes, et le Tessin a connu le mouvement le plus marqué, à 15 points de base.
La prochaine décision de taux de la Banque nationale suisse influencera l'environnement de financement général, mais elle ne déterminera pas chaque offre hypothécaire. Les banques choisissent encore la marge qu'elles conservent, les clients qu'elles recherchent et les conditions qu'elles attachent à un rabais. Le choix du prêteur gagne donc en importance à mesure que les coûts des taux fixes augmentent.
Les ménages qui approchent d'un renouvellement doivent commencer par le taux correspondant à leur bien et à leur profil de financement. Les propriétaires peuvent ensuite tester les offres concurrentes des banques cantonales, des prêteurs nationaux, des établissements coopératifs et, le cas échéant, des caisses de pension. Un écart de quelques points de base peut avoir un effet modeste sur un petit prêt, tandis qu'un large écart peut modifier sensiblement les coûts annuels d'une grande hypothèque.
Les chiffres du troisième trimestre laissent aux emprunteurs suisses une liste de contrôle claire : comparer au-delà du canton d'origine, examiner les conditions derrière le taux annoncé et calculer le coût total sur toute la durée de la période fixe.