PostFinance
La FINMA juge une nouvelle fois incomplets les plans d’urgence de PostFinance
La FINMA estime que PostFinance n’a toujours pas suffisamment précisé ce qui se passerait si la banque ne pouvait plus être restructurée ni poursuivre ses activités. La banque détenue par l’État a satisfait aux exigences en matière de fonds propres, mais ses plans d’urgence doivent mieux tenir compte de son obligation légale de service universel.
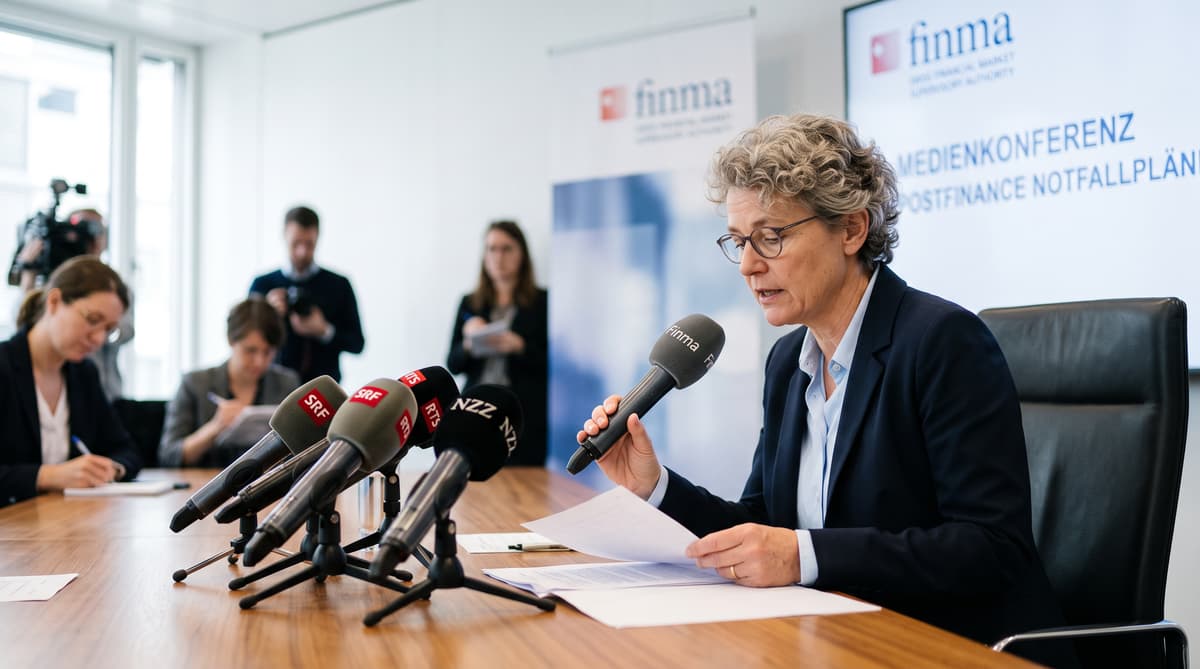
La FINMA a une nouvelle fois relevé des lacunes dans la planification de crise de PostFinance, maintenant la banque détenue par l’État sous surveillance réglementaire, même après le renforcement de ses réserves financières. Le 14 octobre 2026, l’autorité de surveillance a indiqué que PostFinance satisfaisait depuis la fin de 2025 aux exigences en matière de fonds propres supplémentaires absorbant les pertes et qu’elle avait continué à développer sa stratégie alternative. Son plan d’urgence présente toujours une lacune dans un domaine crucial: il ne précise pas suffisamment ce qui se passerait si la banque ne pouvait plus être restructurée ni poursuivre ses activités.
Cette lacune est importante, car PostFinance est à la fois un grand établissement financier et un prestataire de services liés aux infrastructures publiques suisses. Son obligation légale de service universel doit être prise en compte dans tout plan destiné à faire face à une crise grave, a déclaré la FINMA. L’évaluation de l’autorité ne signale pas un manque immédiat de fonds propres. Elle soulève la question pratique du maintien des fonctions essentielles si la banque venait à épuiser toutes les options de redressement à sa disposition.
PostFinance fait partie des trois banques d’importance systémique axées sur le marché intérieur dont la FINMA examine chaque année les plans d’urgence et de stabilisation. La Banque cantonale de Zurich et Raiffeisen ont satisfait aux exigences de l’autorité lors de la dernière évaluation. PostFinance doit désormais fournir davantage de précisions sur ses dernières options de repli.
Préciser les dernières options de repli
La faiblesse qui subsiste dans le plan de PostFinance concerne l’ultime étape d’un plan de défaillance bancaire, après l’échec des mesures de redressement et de stabilisation. La FINMA a indiqué que la banque devait encore préciser les options disponibles si une restructuration était impossible et si la poursuite de ses activités ne pouvait être assurée. Le communiqué ne désigne aucun mécanisme manquant en particulier et ne fixe pas de délai public pour achever ces travaux.
Un plan de stabilisation vise à maintenir en activité une banque d’importance systémique en période de crise. Un plan d’urgence traite des conséquences lorsque cette démarche ne permet pas d’assurer l’avenir de la banque. Les règles suisses imposent ces deux plans aux établissements d’importance systémique axés sur le marché intérieur. La FINMA a renforcé ses exigences après l’effondrement de Credit Suisse, lorsque les autorités ont subi une forte pression pour protéger les services essentiels et contenir les perturbations financières plus larges.
La dernière évaluation de l’autorité a relevé des progrès dans la planification de la stabilisation des trois banques. Elle a également indiqué que certains éléments des exigences révisées devaient encore être mis en œuvre dans l’ensemble du groupe, notamment la documentation des exercices de crise et les plans de communication de crise. La FINMA s’attend à ce que ces lacunes soient comblées dans les meilleurs délais.
La distinction entre solidité des fonds propres et préparation opérationnelle est au cœur de l’évaluation. PostFinance satisfait depuis la fin de 2025 aux exigences en matière de fonds propres supplémentaires absorbant les pertes, mais la FINMA continue d’exiger une présentation plus claire de ce qui se passerait une fois ces ressources et ces stratégies mises à l’épreuve.
Relier le plan à l’obligation de service public en Suisse
L’obligation de service universel donne au plan d’urgence de PostFinance une particularité typiquement suisse. La banque ne peut pas se limiter à planifier la gestion de son bilan, de ses créanciers et de sa restructuration. La FINMA a indiqué que son obligation légale d’assurer le service universel devait également être prise en compte lorsque l’avenir de la banque devient incertain.
Cette obligation relie une crise financière à l’accès aux services au quotidien. Le rôle de PostFinance s’inscrit dans le réseau plus large des services postaux et publics suisses. La continuité des fonctions bancaires essentielles constitue donc un enjeu réglementaire qui dépasse la seule institution. La FINMA n’a pas précisé quels services seraient prioritaires ni comment ils seraient assurés dans le pire des scénarios. L’autorité a indiqué qu’une modification proposée de la loi sur la poste, actuellement en consultation, devrait réduire l’insécurité juridique.
Le processus législatif a donc une incidence directe sur la planification de crise. Des règles plus claires pourraient aider à déterminer quels services doivent être maintenus, qui en serait responsable et comment les autorités géreraient la transition si PostFinance ne pouvait plus exercer ses activités sous sa forme actuelle. Tant que ce cadre n’est pas fixé, la banque doit composer avec des obligations dont la portée pratique demeure en partie incertaine.
La conclusion de la FINMA ne signifie pas que PostFinance a échoué au test de fonds propres. Elle montre que la dimension de service public n’est pas suffisamment précisée dans l’hypothèse d’une procédure de résolution à grande échelle.
Se préparer au prochain examen de surveillance
L’évaluation de la FINMA confie à PostFinance une tâche de surveillance clairement définie, alors que le cadre suisse plus général du too big to fail continue d’évoluer. La banque doit préciser davantage les options dont elle disposerait si la restructuration et la poursuite de ses activités n’étaient plus possibles. L’autorité attend également des améliorations dans la documentation des exercices de crise et la planification de la communication, conformément aux exigences révisées.
Les dernières conclusions comportent une importante réserve. La FINMA a indiqué que l’approbation ou l’évaluation des plans ne garantissait pas le maintien des fonctions d’importance systémique dans toutes les crises imaginables. Les trois banques d’importance systémique axées sur le marché intérieur disposent de réserves financières plus faibles que les établissements actifs à l’échelle mondiale. En cas de choc particulièrement grave, cela pourrait limiter les choix à la disposition de la direction et des autorités.
La prochaine grande mise à jour réglementaire portera sur UBS. La FINMA a indiqué qu’elle comptait communiquer séparément sur la planification de crise de la banque active à l’échelle mondiale à la fin de l’automne 2026. Cette évaluation constituera un autre test de la manière dont la Suisse applique les enseignements de l’effondrement de Credit Suisse à des établissements de tailles, de structures et de responsabilités publiques différentes.
Pour PostFinance, l’enjeu immédiat est la précision. La FINMA a reconnu le renforcement de la résilience des fonds propres et les progrès de la stratégie alternative. La banque doit désormais montrer concrètement comment les services essentiels seraient assurés lorsque les outils ordinaires de redressement ne fonctionneraient plus.