PostFinance
Schweizer Aufsichtsbehörde stellt erneut unvollständige Notfallpläne der PostFinance fest
Die FINMA sagt, dass PostFinance noch immer nicht hinreichend festgelegt hat, was geschehen würde, wenn die Bank nicht mehr saniert oder weitergeführt werden könnte. Die staatseigene Bank hat die Eigenmittelanforderungen erfüllt, doch ihre Notfallpläne müssen die gesetzliche Pflicht zur Grundversorgung besser berücksichtigen.
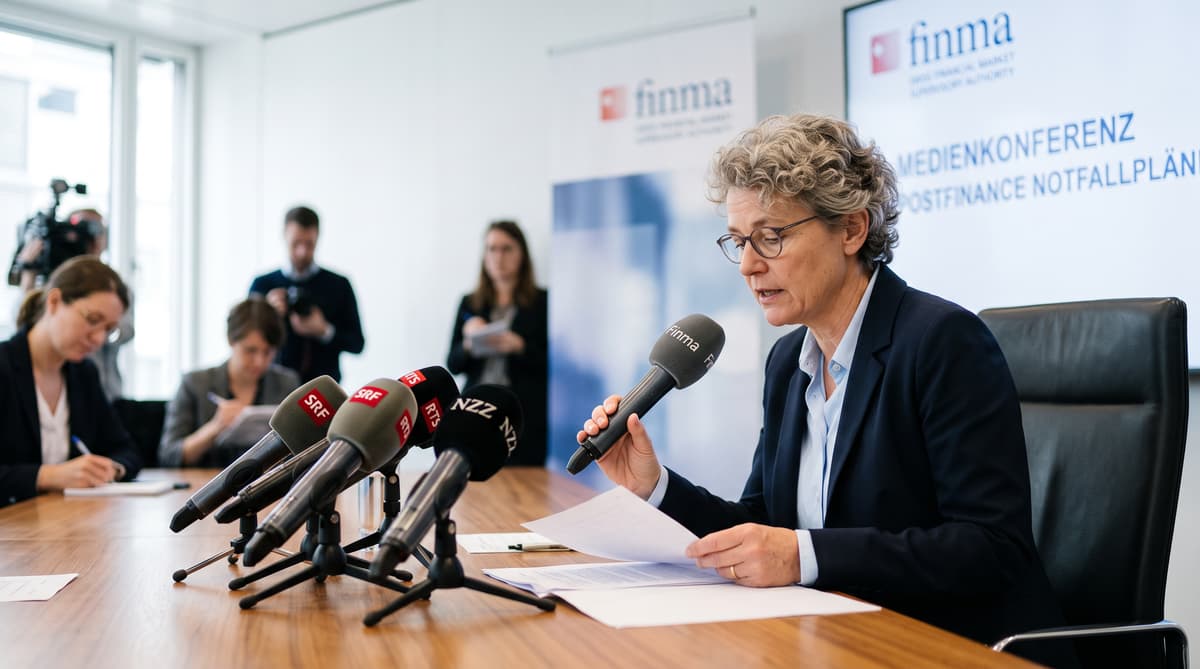
Die FINMA hat erneut unfertige Arbeiten in der Krisenplanung der PostFinance festgestellt, weshalb die staatseigene Bank auch nach der Stärkung ihrer finanziellen Polster unter regulatorischer Beobachtung bleibt. Die Aufsichtsbehörde teilte am 14. Oktober 2026 mit, dass PostFinance seit Ende 2025 die Anforderungen an zusätzliches verlustabsorbierendes Kapital erfüllt und ihre alternative Strategie weiterentwickelt hat. Ihr Notfallplan greift in einem zentralen Bereich weiterhin zu kurz: Er legt nicht hinreichend dar, was geschehen würde, wenn die Bank nicht mehr saniert oder weitergeführt werden könnte.
Diese Lücke ist von Bedeutung, weil PostFinance sowohl ein grosses Finanzinstitut als auch ein Anbieter von Dienstleistungen ist, die mit der öffentlichen Infrastruktur der Schweiz verbunden sind. Ihr gesetzlicher Grundversorgungsauftrag muss laut FINMA in jedem Plan für eine schwere Krise berücksichtigt werden. Die Einschätzung der Aufsichtsbehörde deutet nicht auf einen unmittelbaren Kapitalmangel hin. Sie wirft die praktische Frage auf, wie wesentliche Funktionen weiterlaufen würden, wenn die Bank ihre verfügbaren Sanierungsoptionen ausgeschöpft hätte.
PostFinance gehört zu drei national ausgerichteten systemrelevanten Banken, deren Notfall- und Stabilisierungspläne die FINMA jährlich prüft. Die Zürcher Kantonalbank und die Raiffeisen erfüllten in der jüngsten Beurteilung die Anforderungen der Aufsichtsbehörde. PostFinance muss nun genauer darlegen, welche letzten Ausweichoptionen ihr zur Verfügung stehen.
Den letzten Ausweichplan konkretisieren
Die verbleibende Schwäche der PostFinance betrifft die letzte Stufe eines Plans für den Bankausfall, also die Situation, nachdem Sanierungs- und Stabilisierungsmassnahmen gescheitert sind. Die FINMA erklärte, die Bank müsse noch angeben, welche Optionen bestehen, falls eine Sanierung unmöglich ist und der Fortbetrieb nicht aufrechterhalten werden kann. In der Mitteilung wurde kein einzelner fehlender Mechanismus genannt und keine öffentliche Frist für den Abschluss gesetzt.
Ein Stabilisierungsplan soll eine systemrelevante Bank während einer Krise funktionsfähig halten. Ein Notfallplan regelt die Folgen, falls diese Bemühungen die Zukunft der Bank nicht sichern können. Die Schweizer Vorschriften verlangen beide Pläne von national ausgerichteten systemrelevanten Instituten. Die FINMA hat ihre Erwartungen nach dem Zusammenbruch der Credit Suisse verschärft, als die Behörden unter grossem Druck standen, kritische Dienstleistungen zu schützen und weitere Störungen des Finanzsystems einzudämmen.
Die jüngste Prüfung der Aufsichtsbehörde ergab Fortschritte bei der Stabilisierungsplanung in allen drei Banken. Zugleich hielt sie fest, dass einige Elemente der überarbeiteten Anforderungen im gesamten Konzern noch umgesetzt werden müssen, darunter die Dokumentation von Krisenübungen und die Pläne für die Krisenkommunikation. Die FINMA erwartet, dass diese Lücken rechtzeitig geschlossen werden.
Die Unterscheidung zwischen Kapitalstärke und operativer Bereitschaft ist zentral für die Prüfung. PostFinance erfüllt die zusätzlichen Anforderungen an verlustabsorbierendes Kapital seit Ende 2025, dennoch verlangt die FINMA weiterhin eine klarere Darstellung dessen, was geschieht, nachdem diese Mittel und Strategien auf die Probe gestellt wurden.
Den Plan an die Pflicht zum Service public der Schweiz binden
Der Grundversorgungsauftrag verleiht dem Notfallplan der PostFinance eine ausgeprägt schweizerische Komplikation. Die Bank kann nicht nur für Bilanzen, Gläubiger und unternehmerische Sanierungen planen. Die FINMA erklärte, dass ihre gesetzliche Pflicht zur Grundversorgung auch dann berücksichtigt werden muss, wenn die Zukunft der Bank ungewiss wird.
Diese Verpflichtung verbindet eine Finanzkrise mit dem alltäglichen Zugang zu Dienstleistungen. Die Rolle der PostFinance steht im breiteren schweizerischen Post- und Service-public-Netz, weshalb die Kontinuität wesentlicher Bankdienstleistungen über das Institut selbst hinaus eine regulatorische Frage ist. Die FINMA legte nicht fest, welche Dienstleistungen priorisiert würden oder wie sie im schlimmsten Fall erbracht würden. Die Aufsichtsbehörde sagte, eine vorgeschlagene Änderung des Postgesetzes, die derzeit in der Vernehmlassung ist, solle die rechtliche Unsicherheit verringern.
Der Gesetzgebungsprozess hat deshalb einen direkten Einfluss auf die Krisenplanung. Klarere Regeln könnten helfen festzulegen, welche Dienstleistungen weiterlaufen müssen, wer dafür verantwortlich wäre und wie die Behörden den Übergang gestalten würden, falls die PostFinance in ihrer bisherigen Form nicht mehr tätig sein könnte. Bis dieser Rahmen geklärt ist, muss die Bank mit Verpflichtungen arbeiten, deren praktische Bedeutung teilweise ungeklärt bleibt.
Die Feststellung der FINMA besagt nicht, dass PostFinance den Kapitaltest nicht bestanden hat. Sie zeigt, dass die Dimension des Service public im Fall einer umfassenden Abwicklung weiterhin ungenügend präzisiert ist.
Sich auf die nächste aufsichtsrechtliche Prüfung vorbereiten
Die Prüfung der FINMA stellt PostFinance vor eine klare Aufsichtsaufgabe, während sich der breitere schweizerische Rahmen für systemrelevante Banken weiterentwickelt. Die Bank muss ihre Optionen für ein Szenario präzisieren, in dem Sanierung und Fortbetrieb nicht mehr möglich sind. Die Behörde erwartet ausserdem Verbesserungen bei der Dokumentation von Krisenübungen und bei der Kommunikationsplanung über alle überarbeiteten Anforderungen hinweg.
Die neuesten Erkenntnisse haben eine wichtige Einschränkung. Die FINMA erklärte, dass die Genehmigung oder Beurteilung der Pläne keine Garantie dafür bietet, dass systemrelevante Funktionen in jeder denkbaren Krise weitergeführt werden. Die drei inländisch ausgerichteten systemrelevanten Banken verfügen über kleinere finanzielle Polster als global tätige Institute. Bei einem besonders schweren Schock könnte dies die Handlungsmöglichkeiten der Geschäftsleitung und der Behörden einschränken.
Das nächste grosse regulatorische Update betrifft die UBS. Die FINMA beabsichtigt, im Spätherbst 2026 gesondert über die Krisenplanung der global tätigen Bank zu informieren. Diese Beurteilung wird eine weitere Prüfung dafür sein, wie die Schweiz die Lehren aus dem Zusammenbruch der Credit Suisse auf Institute mit unterschiedlicher Grösse, Struktur und öffentlicher Verantwortung anwendet.
Für PostFinance geht es unmittelbar um Präzision. Die FINMA hat die gestärkte Kapitalbasis und Fortschritte bei der alternativen Strategie anerkannt. Die Bank muss nun operativ aufzeigen, wie wesentliche Dienstleistungen abgewickelt würden, wenn die üblichen Sanierungsinstrumente nicht mehr funktionieren.